

0 異形銅帯―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032 みんなに公開
QYResearchは「異形銅帯―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」を公表しました。本稿では、異形銅帯の製品定義、合金・断面体系、市場規模、競争構造、用途、地域構造、産業チェーン、技術進化を整理します。パワー半導体リードフレーム、大電流コネクタ、車載電子、精密電子部品における局所板厚制御、高導電、高強度、材料歩留まり、ニアネットシェイプ加工のニーズ、および複雑断面、顧客カスタマイズ、地域供給体制が生み出す事業機会に注目します。
製品範囲と業界定義
異形銅帯(Multi-gauge Strips)とは、帯材幅方向に2段階以上の異なる板厚を持つ精密な銅・銅合金帯材です。制御圧延、ミリング、鍛造成形などの精密加工によって段差、溝、専用異形断面を形成しながら、厳しい寸法公差、良好な表面品質、安定したロット一貫性を維持します。同一の連続帯材の中で機能に応じて板厚を配置できることが特徴で、厚肉部は通電、放熱、支持、接触圧を担い、薄肉部はプレス、曲げ、軽量化を担うため、多部品の組立、溶接、後加工を削減できます。
本調査は、C19210(KFC)、Sn-OFC、OFC、C19400、PB、BSなどの銅・銅合金Multi-gauge Stripsを対象とします。主な断面形状はStandard T、Standard U、Standard W、Special-shaped Productsで、特殊形状には3-Mountain W、Wide U、Narrow U、Asymmetricalなどがあります。主な用途は半導体Lead Frame、パワーデバイスパッケージ、Connector/Terminal、車載電子、その他の精密導電部品です。
基本価値:厚肉部は大電流・放熱・剛性を担い、薄肉部は成形性と材料効率を高め、断面精度が量産価値を左右します。
市場の進化と主要見通し
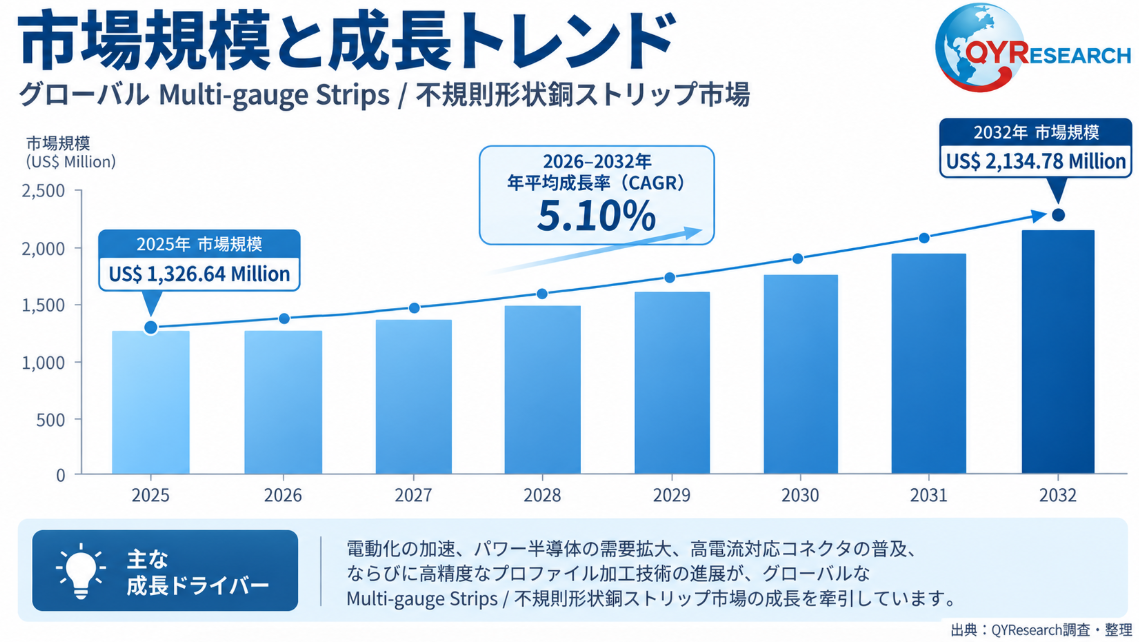
QYResearchの調査統計によると、世界の異形銅帯市場は2025年に約US$1,326.64 Million、2032年には約US$2,134.78 Millionに達し、2026~2032年のCAGRは約5.10%と予測されています。対象は主にLead Frame、Connector、精密電子・車載電子向けの銅および銅合金Multi-gauge Stripsです。需要面では、自動車電動化、大電流コネクタ、パワー半導体パッケージ、高密度電子部品が、導電性、放熱、機械強度、局所板厚制御への要求を高めています。供給面では、高導電・高強度合金、複雑Profile、長尺一貫性、表面品質、顧客共同開発への投資が進んでいます。競争軸は一般銅帯の供給から、「高性能合金+複雑断面+ニアネットシェイプ+顧客認証」の総合力へ移行しています。
競争構造と主要メーカー
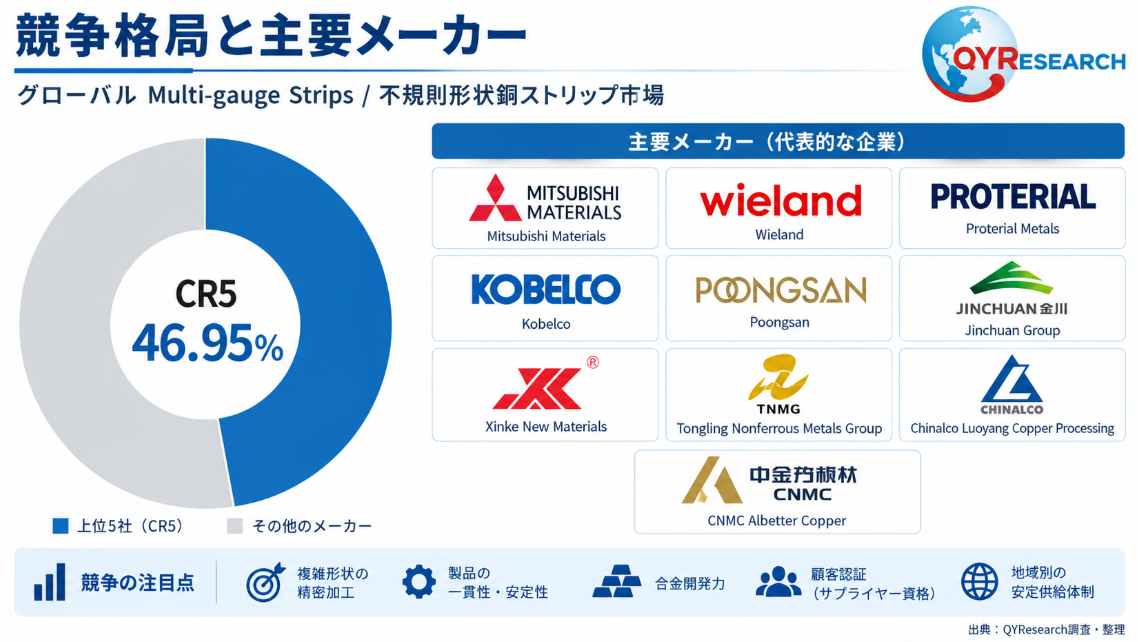
世界市場には日本、欧州、韓国、中国の主要銅加工企業が参入しており、全体として一定の分散性があります。QYResearchの調査統計では、2025年の上位5社が関連売上高の約46.95%を占めました。完成版レポートの2025年売上高区分では、Mitsubishi MaterialsとWielandがTier 1、Proterial Metals、Tongling Nonferrous Metals Group、Xinke New Materials、Jinchuan Group、Chinalco Luoyang Copper Processing、Kobelco、Poongsanが主要Tier 2、CNMC Albetter Copperおよびその他地域サプライヤーがTier 3を構成しています。
競争は銅材の供給能力から、材料と加工プロセスの協調設計、顧客共同開発へ移っています。日本・欧州企業は高精度Multi-gauge/Dual Gauge、複雑断面、寸法安定性、長期顧客認証で強みを持ち、中国企業は設備高度化、複雑Profile加工、高性能合金の導入を通じて高付加価値市場への浸透を進めています。今後は長尺Profileの一貫性、遷移部形状、エッジ・表面品質、残留応力、歩留まり、地域サービスが差別化要因となります。
製品分類と用途構成
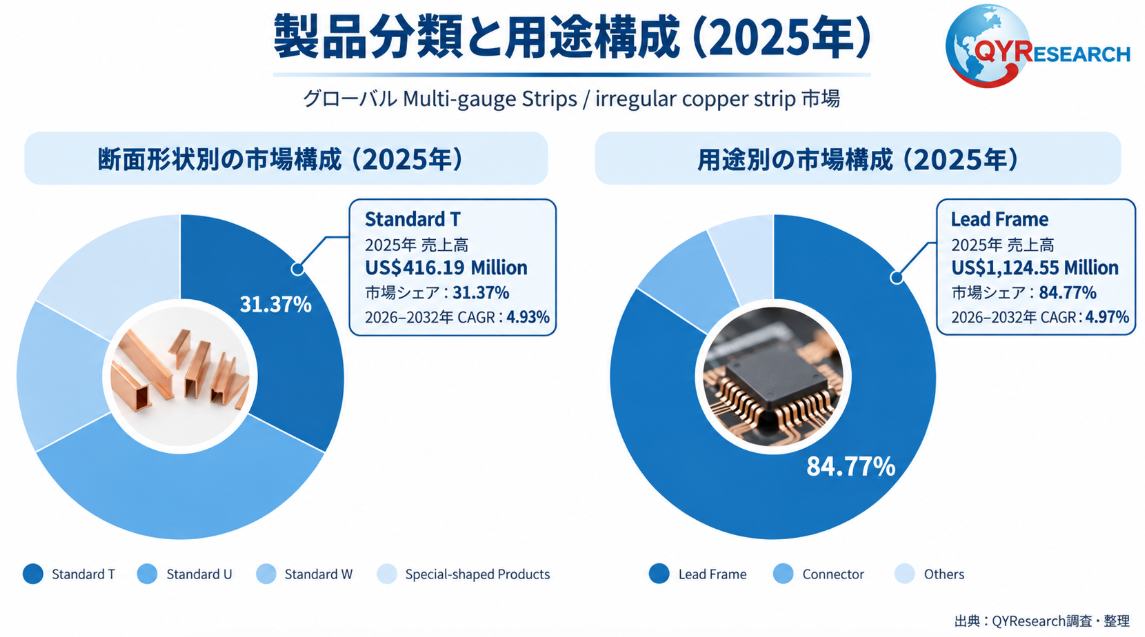
断面形状別では、Standard T、Standard U、Standard W、Special-shaped Productsが主要4分類です。2025年のStandard Tは約US$416.19 Millionで世界市場の約31.37%を占め、最大の単一形状でした。Special-shaped Productsは約US$323.93 Million、約24.42%で、2026~2032年CAGRは約5.94%と主要形状の中で最も高い成長が見込まれます。3-Mountain W、Wide U、Narrow U、Asymmetricalなどの複雑断面では、板厚差、遷移部、対称性、長尺一貫性への要求が高まります。
用途別ではLead Frameが圧倒的に大きく、2025年売上高は約US$1,124.55 Million、世界市場の約84.77%、2026~2032年CAGRは約4.97%です。Connectorは約US$138.21 Million、約10.42%で、CAGR約6.03%と主要用途の中ではより高い成長が見込まれます。パワー半導体、車載リレー、高電圧コネクタ、電力分配システムでは、厚肉部に通電・放熱・剛性、薄肉部にプレス・成形性を持たせることで、Multi-gauge Stripの工程統合と材料削減効果が発揮されます。
地域構造と市場機会
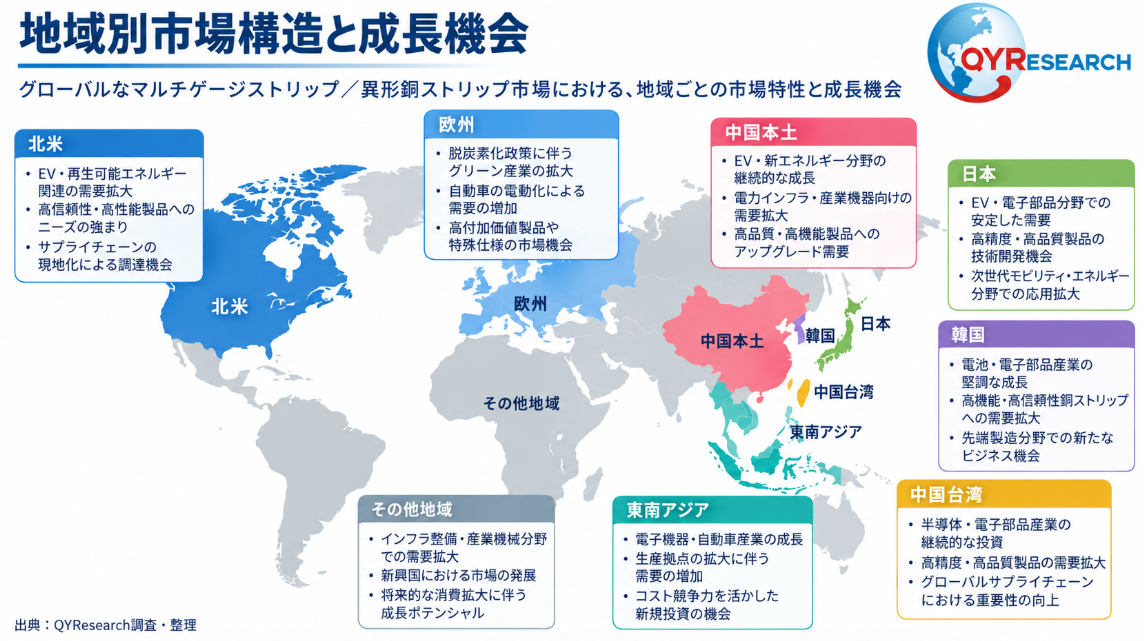
世界需要は東アジアの半導体・電子産業チェーンに集中しています。2025年の中国市場は約US$635.09 Millionで世界売上高の約47.87%を占め、最大の単一市場です。中国台湾は約US$255.72 Million、日本は約US$235.70 Millionで、半導体パッケージ、Lead Frame、精密コネクタ、車載電子が安定需要を形成しています。韓国、東南アジア、欧州は規模では小さいものの、半導体・電子製造、高級コネクタ、車載用途との結び付きが強い市場です。完成版レポートでは、2026~2032年CAGRは中国約5.57%、東南アジア約6.30%で、東南アジアは主要な具名地域の中で比較的高い成長が見込まれます。
地域機会は「産業集積+顧客認証+ローカルサービス」で形成されます。中国では高級Profileの国産化、C19210/C19400など高性能合金の浸透、パワー半導体とEVプログラムの拡大が主要機会です。日本は精密加工、材料安定性、高級顧客認証で優位性を維持します。中国台湾と韓国は半導体パッケージと高密度電子に密接に連動し、東南アジアは電子製造移転と地域化するサプライチェーンの恩恵を受けます。米国Section 232関税は一部輸入品の着地コストを押し上げ、北米での加工・サービス・地域供給体制の強化を促しています。
産業チェーンと価値集約領域
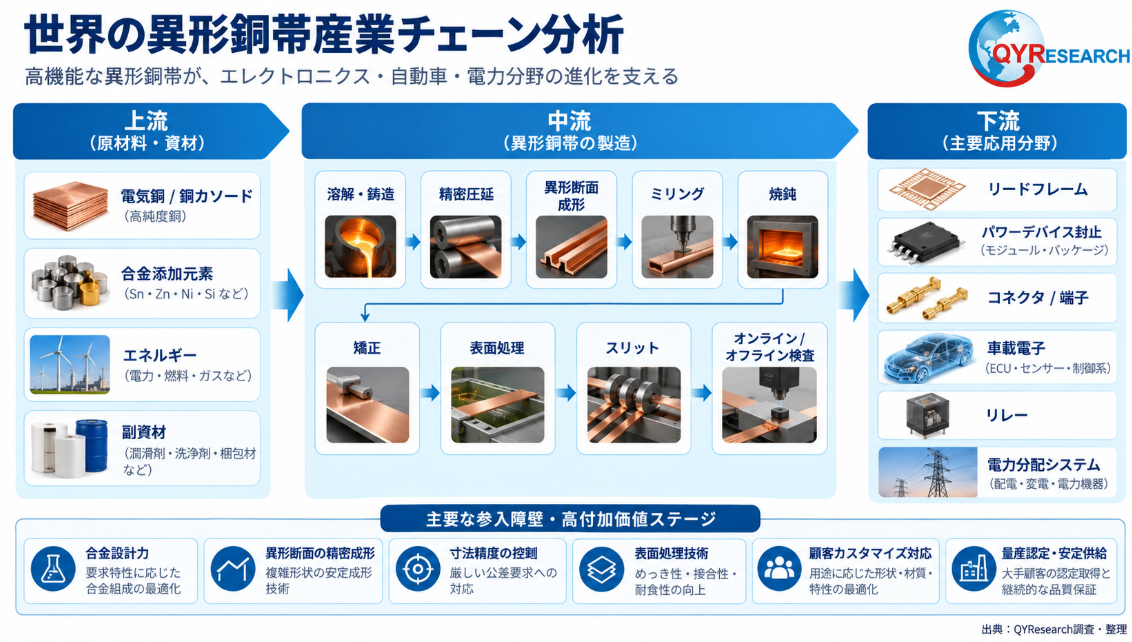
上流の主要原料は電気銅/銅カソードと合金添加剤で、Fe、P、Ni、Si、Sn、Znなどが銅合金の強度、導電率、耐熱性、加工ウィンドウを左右します。原料純度、組成安定性、銅価格変動は性能とコストに直結します。中流では溶解・鋳造、精密圧延、Profile成形、ミリング、アニール、レベリング、表面処理、スリット、検査を行います。一般平帯と比べ、Multi-gauge Stripは厚肉部、薄肉部、遷移部、平坦度、表面、ロット一貫性の連続制御が必要であり、設備能力、工程Know-how、長尺歩留まりが参入障壁となります。下流はLead Frameメーカー、半導体・OSAT、Connector/Terminal、リレー、車載電子企業が中心です。高付加価値は高性能合金設計、複雑Profile加工、精密公差、表面処理、顧客カスタマイズ、量産認証に集中し、今後は材料—加工—表面処理—用途支援を統合した地域サービスが重要になります。
事業環境、参入障壁、主要課題
最大の技術課題は連続Profileの一貫性と歩留まりです。数百~数千メートルの帯材で厚肉部、薄肉部、遷移部、板厚差を安定させる必要があり、ロール/工具摩耗、帯材張力、材料硬さ、残留応力がProfileずれ、反り、エッジ欠陥を引き起こします。さらにC19210、C19400、Sn-OFC、OFCは強度、延性、加工硬化、スプリングバック、熱処理応答が異なり、同一加工条件を単純転用できません。顧客認証も重要で、プレス金型、めっき、溶接、成形工程と共同開発し、金型試作、材料認定、信頼性試験、量産承認を経る必要があります。コスト面では銅、合金元素、エネルギー、加工費の変動が大きく、要求が比較的単純な用途では均一板厚銅帯とプレス、エッチング、ミリング、溶接、積層構造が代替手段となります。米国Section 232関税は地域調達とコスト配分に影響し、加工・供給の現地化を促す要因となっています。
将来トレンド、成長要因、展望
今後数年は4つの方向が重要です。第一に、C19210、C19400など高導電・高強度銅合金の比率が上昇し、パワーデバイスと車載電子の大電流・放熱・強度要求に対応します。第二に、Standard T/U/Wから3-Mountain W、Wide U、Narrow U、Asymmetricalなど複雑断面へ展開し、Profile精度とカスタマイズが競争の中心になります。第三に、銅価格と材料効率への圧力から、機能上必要な部分だけを厚くするニアネットシェイプ化が進み、後工程の切削やプレススクラップ削減が重視されます。第四に、自動車電動化、パワーエレクトロニクス、高密度コネクタ、先進パッケージが需要増加を支えます。高性能合金、複雑Profile、長尺安定量産、迅速な試作、顧客認証、地域サービスを統合できる企業が競争力を高めると見込まれます。
本記事は、QY Research発行のレポート「異形銅帯―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」に基づき、市場動向および競合分析の概要を解説します。
【レポート詳細・無料サンプルの取得】
https://www.qyresearch.co.jp/reports/1627363/multi-gauge-strips
お問い合わせ先
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com
QYResearch会社概要
QYResearchは、2007年に設立され、本社はアメリカのロサンゼルスと中国の北京にある。19年以上にわたる持続的な成長の結果、QYResearchは、世界的に有名な、世界中の顧客に対してセグメント産業調査サービスを提供するリーディングなコンサルティング機関として成長した。ビジネスは世界160カ国以上に広がっており、30カ国以上に固定のマーケティングパートナーがあり、アメリカ、日本、韓国、インドなどに支店があり、国内の主要都市である北京、広州、長沙、石家庄、重慶、武漢、成都、山西大同、太原、昆明、日照、天津などにはオフィスと専門的な研究チームが設置されている。
QYResearchは、高度技術産業の産業チェーンのさまざまな分野にわたる、世界的に有名な大手コンサルティング会社である。これらの分野には、半導体産業チェーン(半導体設備および部品、半導体材料、集積回路、製造、封装試験、ディスクリートデバイス、センサー、光電子デバイス)、太陽光発電産業チェーン(装置、シリコン素材/ウェーハー、セル、モジュール、補助材料、インバーター、発電所終端)、新エネルギー自動車産業チェーン(電力バッテリーおよび材料、電動ドライブ制御、自動車半導体/エレクトロニクス、車両、充電スタンド)、通信産業チェーン(通信システム装置、端末装置、電子部品、RFフロントエンド、光モジュール、4G/5G/6G、広帯域、IoT、デジタル経済、AI)、先進材料産業チェーン(金属材料、高分子材料、セラミックス材料、ナノ材料など)、機械製造産業チェーン(CNC機械、建設機械、電気機械、3Cオートメーション、産業用ロボット、レーザー、産業制御、無人航空機)、食品医薬品、医療機器、農業などが含まれる。
コメント(0)