

0 世界のL3自動運転ドメインコントローラー市場調査レポート 2026–2032 みんなに公開
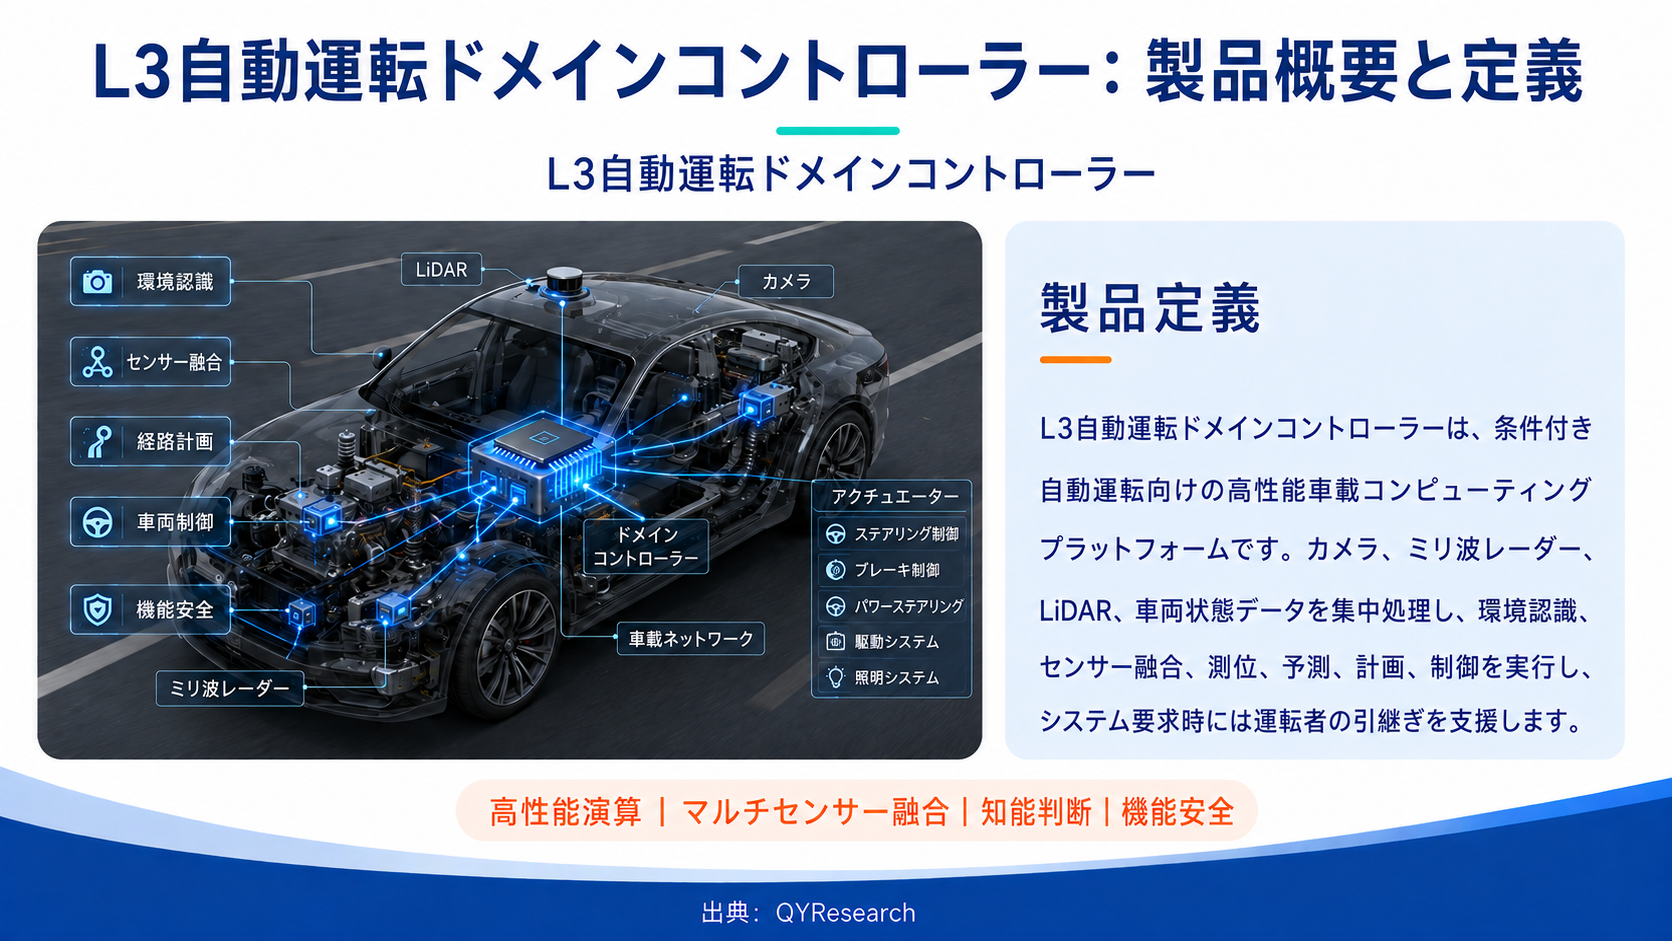
L3自動運転ドメインコントローラーは、条件付き自動運転向けの高性能車載コンピューティングプラットフォームであり、カメラ、ミリ波レーダー、LiDAR、慣性センサー、衛星測位、車両シャシーからのデータを集中処理します。環境認識、物体検出、センサー融合、高精度測位、行動予測、経路計画、運動制御、運転者への引継ぎ管理を実行します。ハードウェアは車載SoC、AIアクセラレーター、メモリ、高速インターフェース、電源管理、ネットワーク、安全チップで構成され、ソフトウェアにはリアルタイムOS、ミドルウェア、ドライバー、通信、診断、時刻同期、モデル実装、機能安全機構が含まれます。ドメインコントローラーの中心的役割は、異なるセンサーから入る情報を厳しい時間制約の中で信頼できる運転判断へ変換することです。カメラは車線や標識、対象物の意味情報を提供し、ミリ波レーダーは距離と速度、LiDARは三次元形状、慣性計測と衛星測位は姿勢・位置推定を補います。プラットフォームは時刻同期、座標変換、対象物の関連付け、センサー融合、周辺環境モデルの生成を行い、操舵、制動、駆動系へ制御指令を送ります。性能を決めるのはSoCの最大演算値だけではなく、メモリ帯域、入出力数、処理遅延、消費電力、放熱、電磁両立性、通信の決定性です。L3では設定された運行設計領域内でシステムが動的運転タスクを担うため、自身の健全性と走行条件を常時監視し、能力範囲を外れる前に運転者へ引継ぎを要求するか、最小リスク状態へ移行しなければなりません。そのため安全マイコン、監視回路、冗長電源、故障診断、分離機構、安全起動、暗号通信が重要になります。量産製品は複数車種や異なるセンサー構成に対応し、演算余力、標準インターフェース、OTA更新によって納車後も機能を改善できる設計が求められます。評価では認識精度だけでなく、判断から車両制御までの遅延、センサー接続能力、熱安定性、故障検出率、機能安全、サイバーセキュリティ、縮退運転、長期保守性を総合的に確認する必要があります。
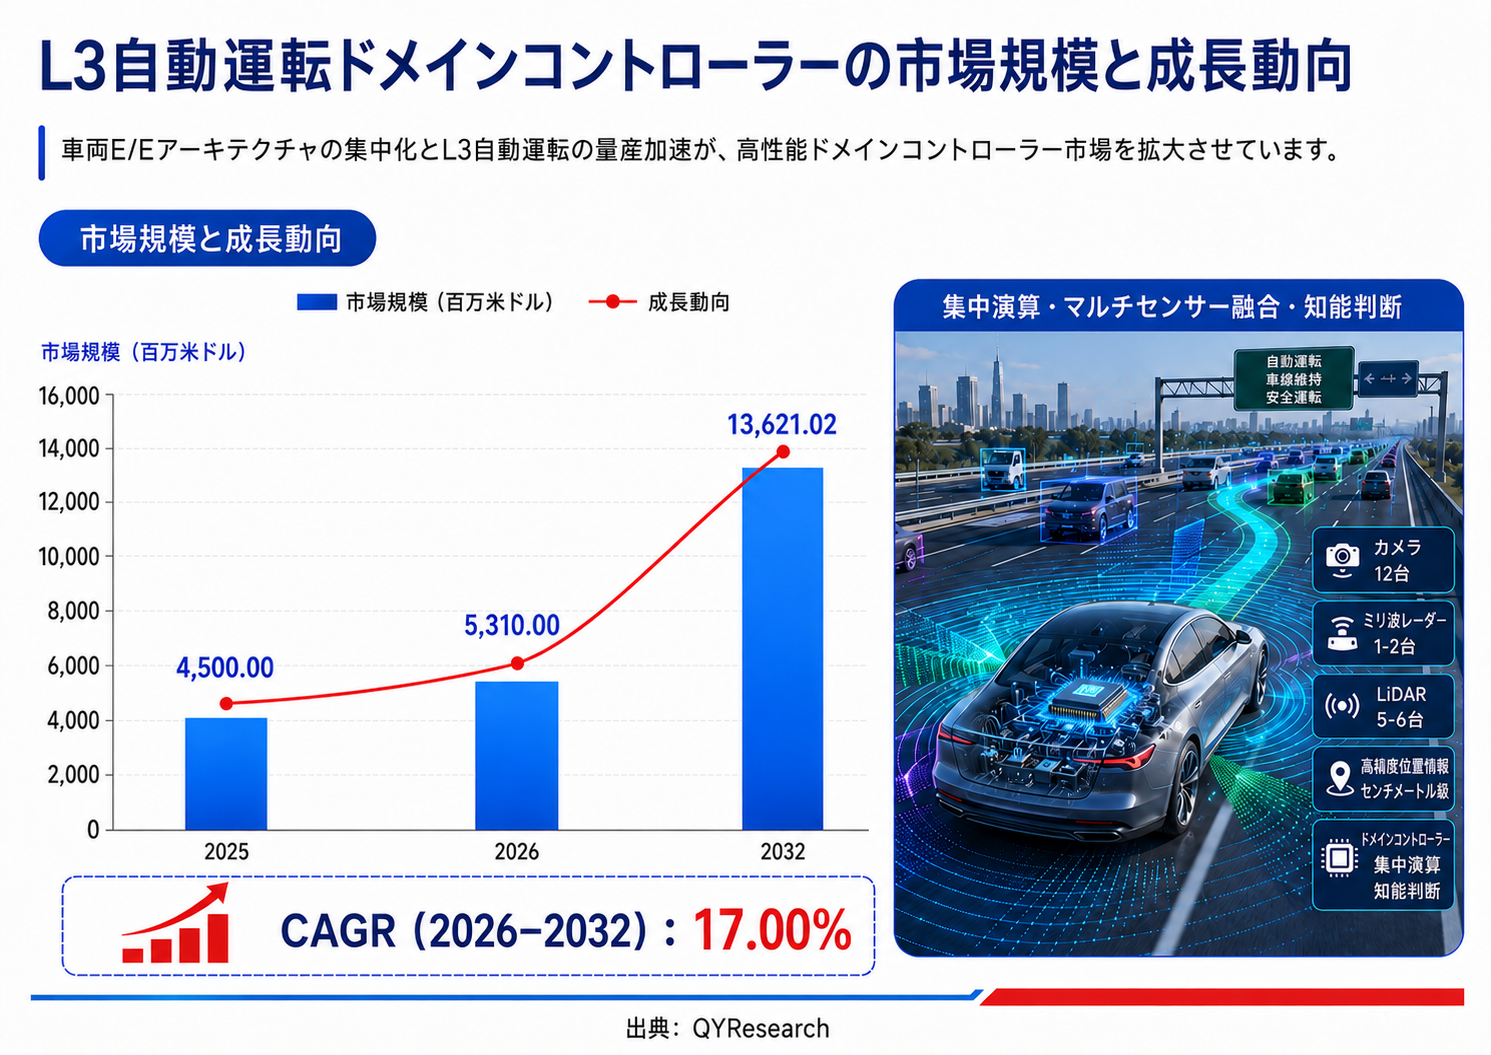
世界のL3自動運転ドメインコントローラー市場は、2025年の4500.00百万米ドルから2026年には5310.00百万米ドルへ拡大します。2026年から2032年まで年平均17.00%で成長し、2032年には約13621.02百万米ドルに達する見通しです。分散ECUからドメイン集中・中央演算への移行、条件付き自動運転に関する制度整備、高速道路・都市走行アルゴリズムの成熟、車載高性能プロセッサーの供給拡大、ソフトウェア更新周期短縮への要求が成長を支えます。市場予測は通常のECU台数が増えるという意味ではなく、L3機能が一部の高級車での試験導入から複数の量産車種へ広がる過程を表します。市場規模は2025年の4500.00百万米ドルから2026年に5310.00百万米ドルへ18.00%増加し、2026年から2032年まで17.00%の年平均成長率で推移した場合、2032年には約13621.02百万米ドルとなります。成長の第一要因は分散ECUからドメイン集中・中央演算への移行であり、一つのコントローラーがより多くの機能を担うため、演算性能、メモリ、接続端子、冗長性、冷却構造の価値が高まります。第二に、L2+の普及がセンサー、ソフトウェア、走行データ、検証設備を蓄積し、L3開発への橋渡しになります。法規、責任分担、認証手順が明確になると実証車から市販車への転換が進みますが、国や運行設計領域ごとに導入時期は異なります。売上にはハードウェアだけでなく、ソフトウェアライセンス、統合、較正、検証、開発支援、更新保守も含まれます。規制の遅れ、消費者受容、車種計画、先端半導体供給、センサー価格、保険制度は予測の変動要因です。一方、高速道路L3の商用化、車種間での共通プラットフォーム利用、部品価格低下、実走行データの蓄積は普及を加速します。17.00%という数値は搭載率、車両一台当たり価値、ソフトウェア収入が同時に伸びる結果であり、すべての企業と地域が毎年同じ速度で成長することを意味しません。
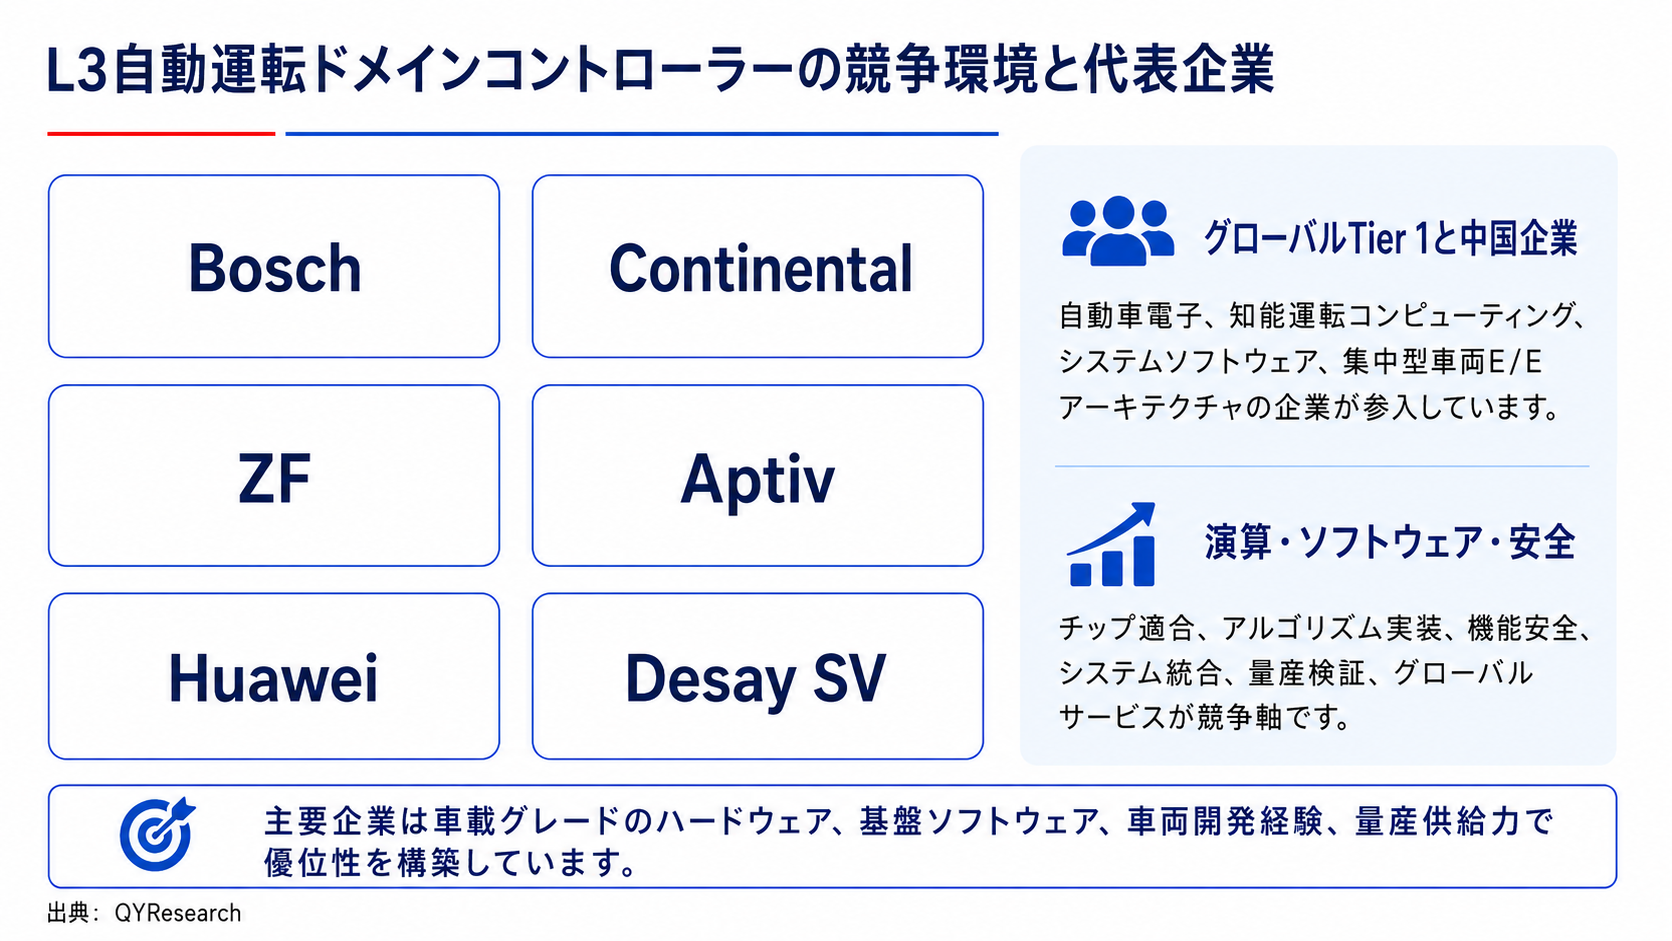
競争には世界的な自動車部品Tier 1、知能運転コンピューティング企業、ソフトウェア企業、中国のドメインコントローラーメーカーが参加します。Bosch、Continental、ZF、Aptiv、Valeo、Densoは車両統合、機能安全、グローバルサービスの実績を持ち、Mobileye、Huawei、Desay SV、Hirain、Neusoft Reach、Enjoy Moveは計算プラットフォーム、アルゴリズム実装、基盤ソフトウェア、現地量産対応で差別化します。競争軸はピーク演算性能だけでなく、有効性能、電力効率、熱設計、インターフェース、ツールチェーン、ソフトウェア成熟度、サイバーセキュリティ、量用品質、長期保守です。競争力は単一の演算性能ではなく、完成車プロジェクトを受注し、構想、機能安全開発、試作検証、量産、納入後保守まで遂行できるかで決まります。大手Tier 1は完成車メーカーとの関係、世界的な技術拠点、車載ネットワーク、品質管理、システム統合を強みにします。半導体・計算プラットフォーム企業は電力効率、AIアクセラレーター、開発ツール、リファレンス設計、開発者エコシステムで差別化し、専業企業や中国メーカーは素早い仕様対応、アルゴリズム適合、原価管理、現地車種への量産支援で競争します。完成車メーカーが自社開発を増やすと、供給形態は閉じた完成品から、設定可能な基盤、共同開発、受託生産へ変わり、ソフトウェア所有権と不具合責任の境界が重要になります。車両発売の数年前に採用が決まり、設計凍結後の変更費用が大きいため、量産採用は長期売上につながる一方、主要車種の延期は集中リスクになります。供給企業には車載信頼性、機能安全、サイバーセキュリティ、熱耐久、処理遅延、量産歩留まりの証拠が必要です。統合ソフトウェアは最適化しやすく、オープンなミドルウェアは完成車メーカーが独自アルゴリズムを維持しやすいという違いがあります。
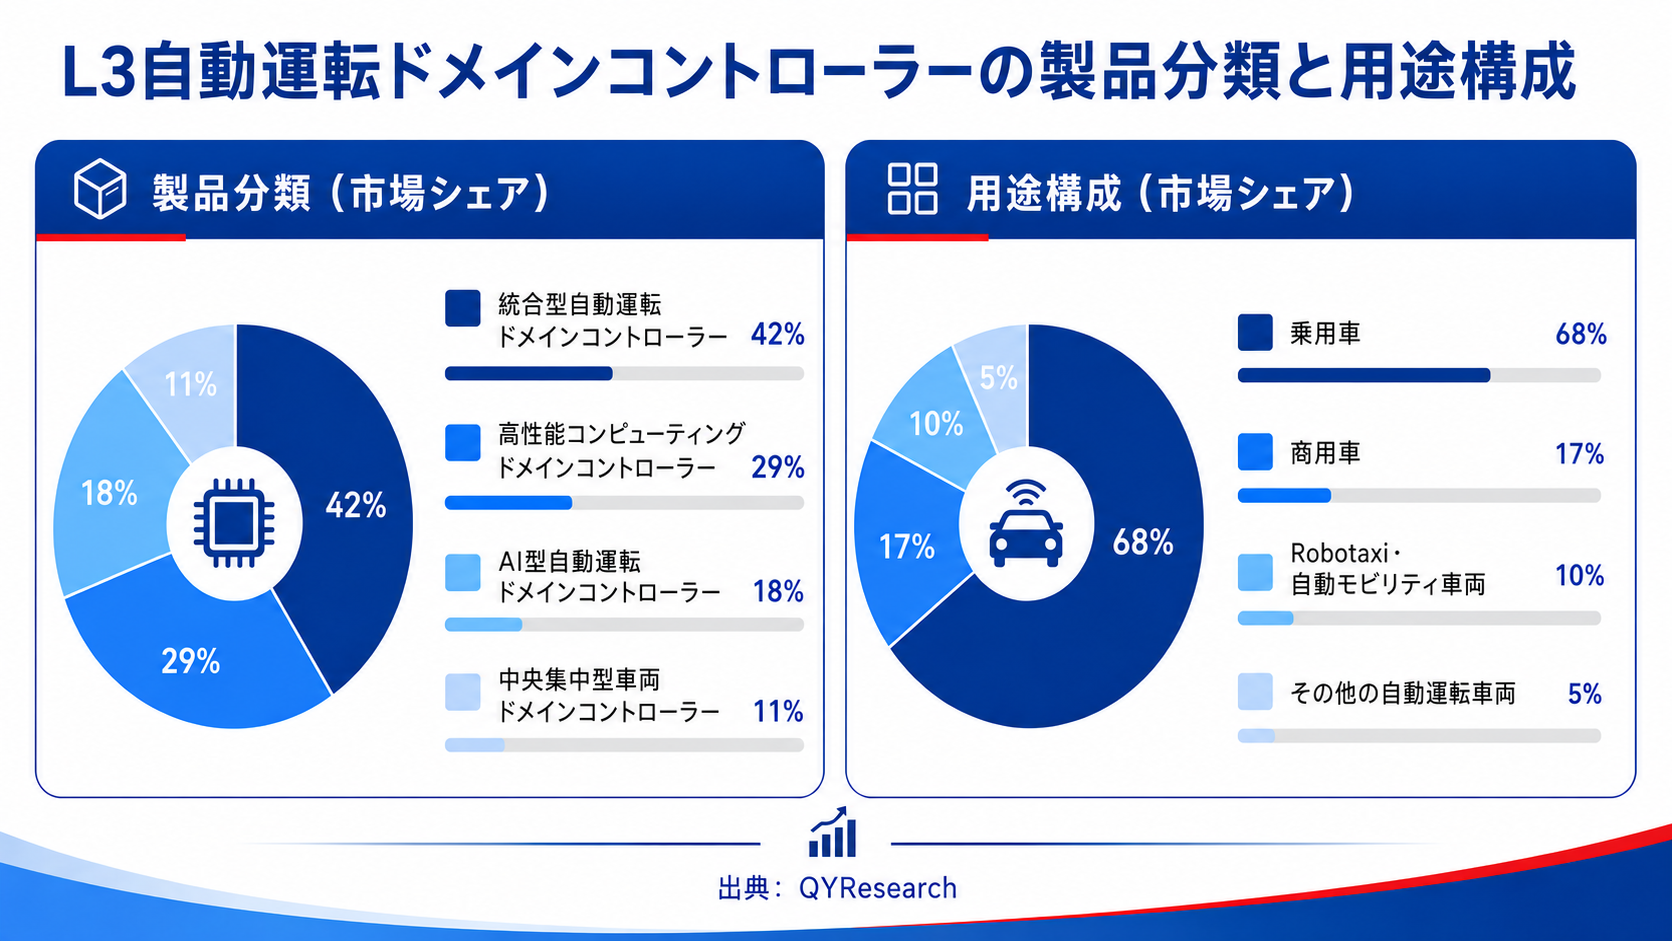
製品別では統合型自動運転ドメインコントローラーが42%を占め、認識、融合、測位、計画、制御を一体化します。高性能コンピューティング型は29%で、複雑なモデルと多数のセンサーに必要な演算性能、メモリ帯域、拡張性を重視します。AI型は18%で、ニューラルネットワーク推論とモデル更新を強化します。中央集中型車両ドメインコントローラーは11%で、知能運転とコックピット、ボディ、パワートレインの統合を進めます。用途別では乗用車が68%、商用車が17%、Robotaxi・自動モビリティ車両が10%、その他の自動運転車両が5%です。製品構成は機能統合度、演算負荷、AI処理、車両アーキテクチャ集中化に対する顧客の選択を示します。統合型は42%を占め、認識、融合、測位、計画、制御を一つの量産プラットフォームへ集約し、ECU数と通信遅延を減らします。高性能計算型は29%で、多数のカメラ、レーダー、LiDARと複雑なニューラルネットワークを処理するため、高い演算量、メモリ帯域、拡張性を重視します。AI型は18%で、推論アクセラレーション、モデル圧縮、迅速な更新ツールを特徴とします。中央集中型車両コントローラーは11%で、運転支援だけでなくコックピット、ボディー、ゲートウェイ、車両制御との資源共有を進めます。これらは設計上の重点を表す分類であり、完全に排他的ではありません。用途別ではL3乗用車が量産原価、小型実装、運転者引継ぎ、複数グレードへの適合を重視します。Robotaxiは長時間稼働、多数センサー、遠隔支援、走行データ記録、車両群保守を優先し、高い演算能力と冗長性を受け入れます。知能化商用車は耐久性、振動、運行経済性、車両管理との接続が重要で、研究・試験用は開放インターフェース、開発ツール、センサーやアルゴリズムの交換性を求めます。製品企画では運行設計領域、センサー数、遅延予算、安全目標、冷却能力、電力上限、ソフトウェア寿命を対応させる必要があります。高機能品への構成変化により、市場金額は出荷台数以上の速度で増える可能性があります。
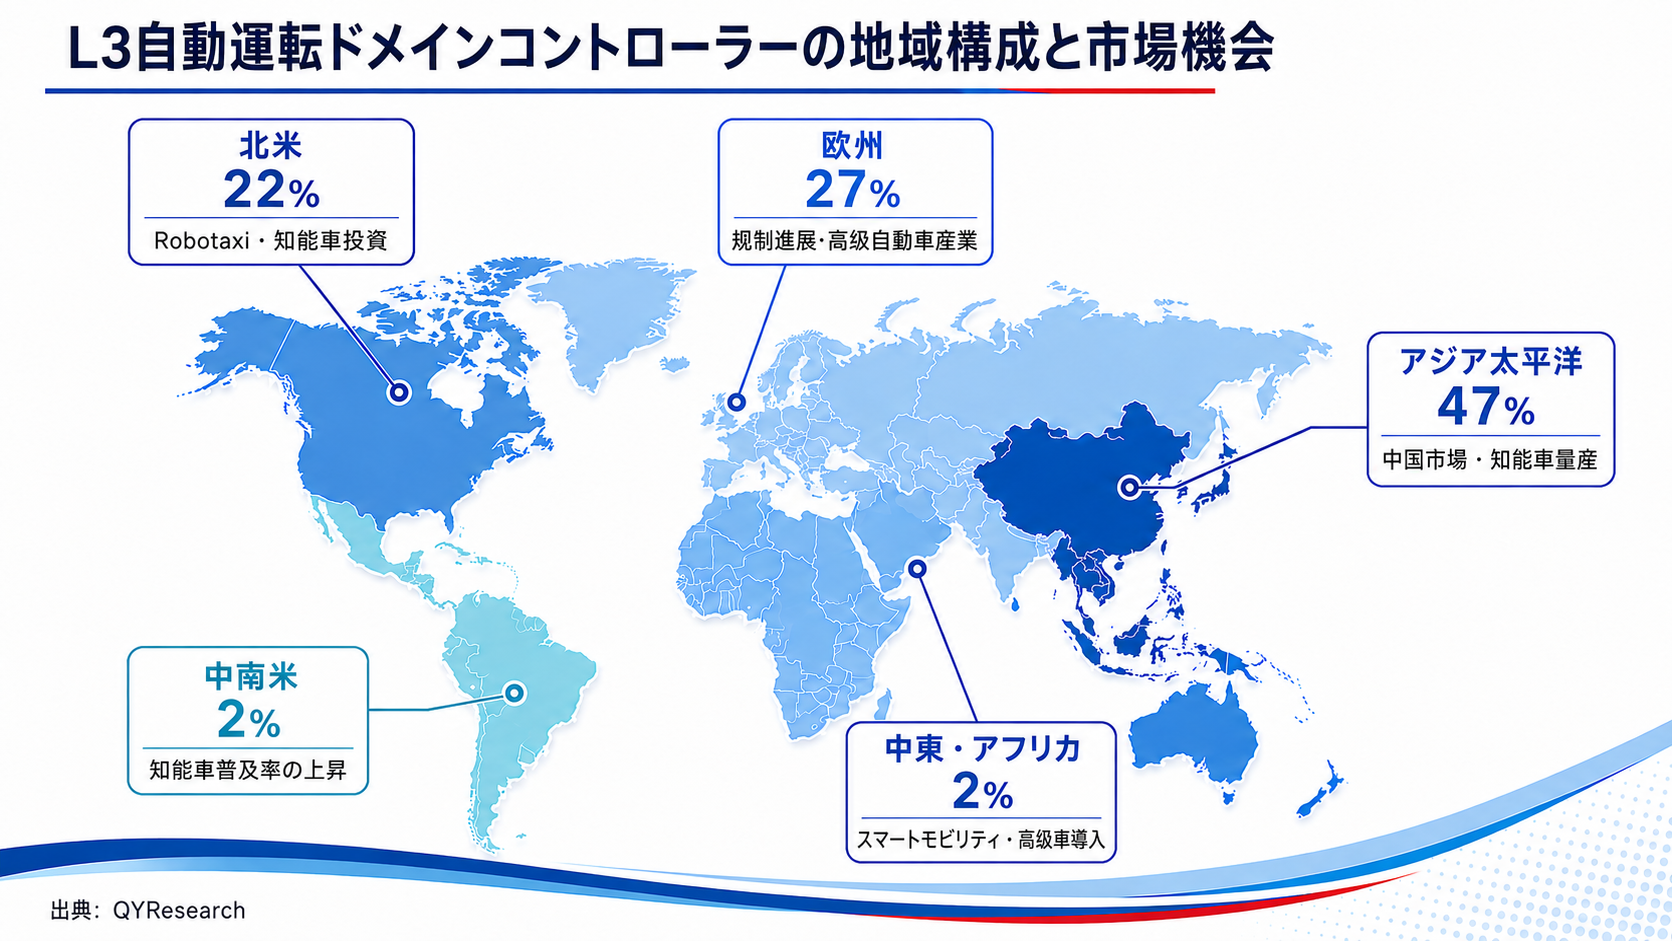
地域別ではアジア太平洋が47%で最大です。中国の知能車量産、サプライチェーン現地化、短い車種開発周期、高度運転支援機能の普及が需要を牽引し、日本と韓国も自動車、半導体、電子部品の強固な基盤を持ちます。欧州は27%で、厳格な安全規制、高級車ブランド、成熟したTier 1、高速道路自動運転研究が市場を支えます。北米は22%で、Robotaxi、ソフトウェア定義車両、AIプロセッサー、技術志向の自動車企業への投資が活発です。中南米と中東・アフリカは各2%で、高級車導入、スマートモビリティ整備、知能運転機能の普及が機会となります。アジア太平洋は47%で最大地域となり、中国の知能車生産、短い車種開発期間、現地電子部品網、高度運転支援の普及が需要を押し上げます。中国は大きな完成車需要と頻繁な新型車投入を持ち、現地のコントローラー、アルゴリズム、基盤ソフトウェア企業が多くの車種で検証と量産経験を得られます。日本と韓国も完成車、半導体、精密製造、車載電子部品の基盤を提供します。欧州は27%で、高級車ブランド、大手Tier 1、厳格な安全規則、高速道路自動運転開発が市場を支え、認証や安全設計の考え方は他地域の仕様にも影響します。北米は22%で、ソフトウェア定義車両、高性能半導体、Robotaxi、高級電気自動車の開発が活発ですが、州・連邦規制、責任制度、メーカー戦略の違いにより導入速度には幅があります。中南米と中東・アフリカは各2%で、輸入高級車、特定商用フリート、実証試験、交通インフラ整備が現在の需要中心です。地域シェアは製造場所だけを示すものではなく、チップ設計、ソフトウェア開発、組立、完成車生産、売上計上が別々の国で行われる場合があります。各地域は価格、演算性能、規制証拠、地図、本地技術支援、保守対応を異なる比重で評価します。供給企業は共通プラットフォームを活用しながら、車載通信、言語、地図、道路行動、気候、サイバー規則を地域ごとに適合させる必要があります。
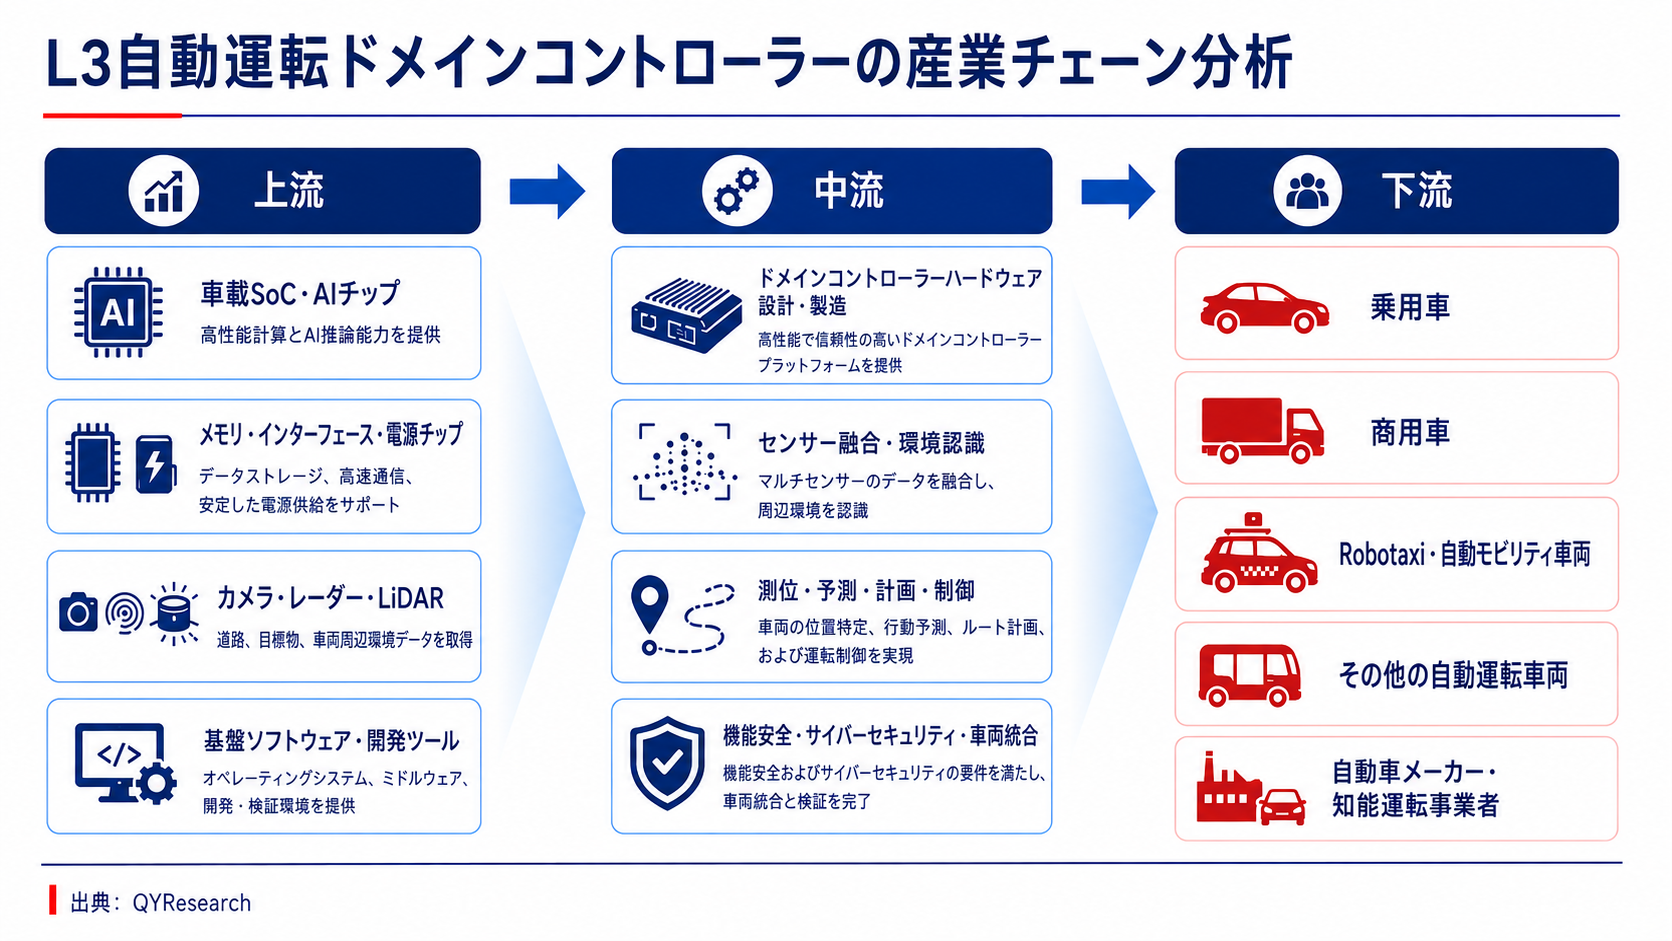
産業チェーン上流は車載SoC、AIチップ、メモリ、インターフェース、電源管理、安全チップ、カメラ、ミリ波レーダー、LiDAR、コネクター、熱対策材料、OS、基盤ソフトウェア、開発ツールで構成されます。中流ではハードウェアアーキテクチャ、PCB・筐体設計、環境認識、センサー融合、測位、予測、計画、制御、モデル最適化、ソフトウェア統合、機能安全、サイバーセキュリティ、校正、試験、量産を実施します。下流には乗用車、商用車、Robotaxi、自動シャトル、特殊車両、自動車メーカー、知能運転事業者が含まれます。上流はドメインコントローラーの性能上限、原価、供給安定性を決めます。車載SoCとAIアクセラレーターは認識・計画処理を実行し、メモリとストレージは大容量データを保持し、インターフェース・ネットワークICはカメラ、レーダー、LiDAR、シャシー、中央ゲートウェイを接続します。電源管理IC、安全マイコン、セキュリティチップ、コネクター、基板、筐体、放熱材料は温度、振動、電磁干渉に耐える動作を支えます。OS、ハイパーバイザー、ミドルウェア、通信スタック、シミュレーション、開発ツール、サイバーセキュリティも重要な上流要素です。中流企業はこれらを量産可能なプラットフォームへ統合し、回路・構造設計、センサー適合、アルゴリズム統合、資源割当、故障管理、診断、較正、機能安全、セキュリティ、生産検証を担当します。価値は単純な組立ではなく、処理遅延を制御し、安全論証を作成し、要求から試験までの追跡性を維持し、車両寿命を通じて更新する点にあります。下流の完成車メーカーは運行設計領域、車両インターフェース、利用者体験、引継ぎ方法、発売計画を定め、認証機関、地図・測位、クラウド、データサービス、道路管理者が承認と運用を支援します。収益は部品、コントローラー、ソフトウェアライセンス、開発費、検証、更新、保守で構成されます。半導体供給、センサー認定、ツール成熟度、学習データ、放熱、道路試験のいずれもボトルネックになり得ます。
本記事は、QY Research発行のレポート「世界のL3自動運転ドメインコントローラー市場調査レポート 2026–2032」に基づき、市場動向および競合分析の概要を解説します。
【レポート詳細・無料サンプルの取得】
https://www.qyresearch.co.jp/customized
お問い合わせ先
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com
QYResearch 企業概要
QYResearch(北京恒州博智国際信息諮詢有限公司)は2007年に設立され、本社を米国ロサンゼルスと中国北京に置いています。18年以上にわたる蓄積を経て、QYResearchは、世界中の顧客に細分化された産業調査サービスを提供する、グローバルに知られたリーディング・コンサルティング機関へと成長しました。同社は、専門的な市場調査レポート、業界調査レポート、フィージビリティスタディ、IPOコンサルティング、事業計画書、製造業単項冠軍申請、専精特新「小巨人」申請、市場シェア証明などのサービスを提供しています。業務は世界160カ国以上に及び、世界30カ国以上に固定マーケティングパートナーを有し、米国、日本、韓国、インドなどに拠点を持ち、中国国内では北京、広州、長沙、石家荘、重慶、武漢、成都、山西大同、太原、昆明、日照など主要都市にオフィスと専門調査チームを設置しています。
QYResearchはグローバルに知られた大手コンサルティング会社であり、ハイテク産業チェーンの細分市場を幅広くカバーしています。対象分野は、半導体産業チェーン(半導体設備・部品、半導体材料、集積回路、製造、封止・検査、ディスクリートデバイス、センサー、光電子デバイス)、太陽光発電産業チェーン(設備、ポリシリコン/シリコンウエハー、セル、モジュール、副資材・架台、インバーター、発電所端末)、新エネルギー車産業チェーン(動力電池および材料、電動駆動・制御、車載半導体/電子、完成車、充電スタンド)、通信産業チェーン(通信システム設備、端末設備、電子部品、RFフロントエンド、光モジュール、4G/5G/6G、ブロードバンド、IoT、デジタル経済、AI)、先進材料産業チェーン(金属材料、高分子材料、セラミック材料、ナノ材料など)、機械製造産業チェーン(CNC工作機械、建設機械、電気機械、3Cオートメーション、産業用ロボット、レーザー、産業制御、ドローン)のほか、食品・医薬品、医療機器、農業などです。
コメント(0)