

0 タングステン銅電子封止材料―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032 みんなに公開
タングステン銅電子封止材料は、タングステン(W)と銅(Cu)を主成分とし、粉末冶金、焼結含浸、ホットプレス焼結、精密機械加工および表面処理などの工程を経て製造される金属基複合材料である。主な製品には、タングステン銅封止プレート、ヒートシンク、熱拡散板、基板、チップキャリア、ハウジング、光モジュール用チップベース、その他のカスタム精密部品が含まれる。本材料は単純なタングステンと銅の混合物ではなく、タングステン含有量、気孔構造、銅相の分布、緻密度、板厚公差、平坦度およびめっき系を総合的に設計することで、熱伝導性、電気伝導性、熱膨張係数、機械的強度、寸法安定性および加工性のバランスを実現する。タングステン銅は、低熱膨張、高熱伝導、高電気伝導、耐高温性、耐アーク浸食性および真空適性を兼ね備えるため、高信頼性電子封止および熱管理分野における重要な材料体系となっている。
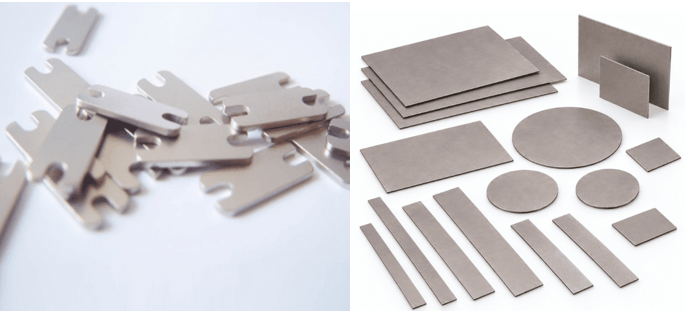
電子デバイスは、高周波・高出力・高集積で動作する過程において継続的に発熱する。熱が速やかに放出されない場合、チップ接合温度の上昇、はんだ接合部の疲労、パッケージの反り、光電特性のドリフト、デバイス寿命の短縮などを引き起こす可能性がある。銅は優れた熱伝導性および電気伝導性を有する一方で、熱膨張係数は比較的高い。これに対し、タングステンは低熱膨張、高融点、高硬度および優れた寸法安定性を備える。タングステン銅材料は、両金属の相補的な特性を活用することで、高効率な放熱を実現すると同時に、半導体チップ、セラミック基板および封止材料との熱膨張挙動をより適切に整合させることができる。これにより、熱サイクル時の熱膨張差に起因する応力および故障リスクの低減に寄与する。例えば、W80Cu20などの高タングステン含有系は、低熱膨張特性が求められる高い構造安定性を必要とする封止部品やヒートシンクに特に適している。一方、銅含有量がより高い系は、熱伝導性および熱拡散効率を重視する用途に適している。材料の最終的な性能は、単一元素の含有量ではなく、組成比、緻密化の程度、銅相の連続性および後工程の精密加工品質によって決まる。
製品タイプと供給形態
組成の観点から、業界で一般的に用いられる製品には、W50Cu50、W70Cu30、W75Cu25、W80Cu20、W85Cu15、W90Cu10などのグレードがあり、顧客の特殊要求に対応したその他の組成系も開発されている。一般に、タングステン含有量が高くなるほど、材料の熱膨張係数は低下し、剛性および耐高温性は向上するが、加工難易度とコストも上昇する。これに対し、銅含有量が高くなるほど、熱伝導性・電気伝導性および加工適応性が改善され、熱拡散効率を重視する用途により適する。
製品形態としては、板材、薄板、棒材、ブロック材、異形部品、ヒートシンク、基板、封止ハウジング、チップキャリアのほか、ニッケルめっき、金めっき、銀めっきなどの表面処理を施した精密完成品がある。顧客が調達する対象は、単なるタングステン銅板材にとどまらず、切断、研削、穴あけ、精密成形、表面めっき、洗浄および検査を含むカスタム部品である場合が多い。そのため、市場を評価する際には、半製品材料だけでなく、高付加価値の精密加工部品も対象に含める必要があり、基礎金属材料のみの視点で業界価値を判断することは適切ではない。
主な用途分野
タングステン銅電子封止材料の下流用途は、主に高出力、高周波、高信頼性および過酷環境下で使用される電子システムに集中している。RF・マイクロ波デバイス分野では、マイクロ波パッケージ、パワーアンプのベース、レーダーおよび通信デバイス用ヒートシンクなどに使用され、高出力密度条件下で高周波システムの熱安定性を維持する役割を果たす。光通信およびオプトエレクトロニクス分野では、レーザーベース、光モジュール用チップベース、光電デバイスパッケージおよび熱拡散部品に使用され、高速光インターコネクトおよびデータセンター向け光モジュールの放熱ニーズを支える。陝西斯瑞が公開している資料でも、タングステン銅光チップベースは、タングステンの低膨張特性と銅の高熱伝導性を兼ね備え、光チップ関連部品に適用されることが示されている。
パワー半導体分野では、IGBT、MOSFET、SiCおよびGaNなどのデバイスが高電圧、高周波、高出力密度の方向へ進化しており、パッケージ放熱および熱信頼性に対する要求が高まっている。このため、タングステン銅製ヒートシンク、基板およびチップキャリアは高い適合性を持つ。航空宇宙、防衛電子、衛星通信、医療画像、真空電子および高圧電気分野では、製品は高低温サイクル、振動、真空、湿熱および長期連続運転環境下でも安定した性能を維持する必要がある。そのため、材料の均一性、めっきの信頼性および精密な寸法管理の重要性が一層高まる。総じて、タングステン銅材料の需要は単一の電子製品の出荷量だけで決まるものではなく、高度装備、先端封止、パワーデバイスおよび信頼性要求の高度化と密接に関係している。
市場発展トレンド
第一に、先端パッケージングおよびヘテロジニアス・インテグレーションが熱管理材料の高度化を促進している。従来型トランジスタの微細化が難しくなる中、先端パッケージングは、システム性能、集積度および機能密度を向上させる重要な手段となっている。先端半導体パッケージングは、性能スケーリングを継続的に支える重要な要素である。この産業動向により、限られたパッケージ空間により多くのチップが集積され、局所的な熱流束および熱応力の管理難易度が高まるため、タングステン銅などの低熱膨張・高熱伝導封止材料に長期的な需要基盤が形成される。
第二に、パワーエレクトロニクスおよび新エネルギー用途が高信頼性ヒートシンクの需要を押し上げている。電気自動車の駆動システム、充電インフラ、太陽光発電用インバーター、蓄電システム用コンバーター、鉄道輸送および産業用電源などでは、電力密度と運転信頼性に対する要求が継続的に高まっている。これにより、SiCやGaNなどのワイドバンドギャップ半導体デバイスの採用が加速している。一般消費者向け電子製品と比べ、これらの用途では、高温安定性、熱サイクル寿命、材料適合性および長期故障率がより重視されるため、技術的障壁の高い高性能電子封止・熱管理材料の発展に有利に働く。
第三に、光通信およびデータセンターの高度化が用途の拡大をもたらしている。AIコンピューティング、クラウドサービスおよび高速ネットワークの発展は、高速光モジュール、レーザー、シリコンフォトニクスおよび光電コパッケージングなどの技術進化を促している。高速光電デバイスは温度変化に非常に敏感であり、材料の熱拡散効率、寸法安定性およびパッケージ適合性は、デバイスの動作安定性に直接影響する。タングステン銅材料は、精密加工を通じて、チップ、セラミックス、金属ハウジングおよびめっき構造に適合するカスタム熱管理部品として製造できるため、今後、高性能光モジュールおよび光電パッケージング分野での応用価値はさらに高まると見込まれる。
産業機会と成長ロジック
タングステン銅電子封止材料の中核的な成長機会は、「高性能電子システムが熱管理と信頼性に対してより高い要求を示している」という長期的なトレンドにある。汎用的な放熱材料と比べ、タングステン銅の優位性は単なる熱伝導性にとどまらず、熱性能、熱膨張整合、機械的支持および精密加工性の間で総合的なソリューションを提供できる点にある。チップの消費電力が増加し、パッケージサイズが縮小し、システムの使用環境が複雑化するにつれて、顧客の評価基準は「放熱できるか」から、「長期間安定して放熱できるか」「構造変形を防止できるか」「パッケージ信頼性試験に対応できるか」へと移行している。この変化は、材料設計力、工程ノウハウおよび顧客認証基盤を持つ企業の参入障壁を高める。
地域およびサプライチェーンの観点では、中国は電子製造、光通信、パワーデバイス、新エネルギー車および高端装備分野で幅広い応用基盤を有している。現地供給、迅速な対応およびカスタム加工能力は、中国企業が細分化された顧客のサプライチェーンへ参入する上で有利に働く。一方、欧州、日本および北米の企業は、高性能材料配合、精密加工、長期信頼性評価およびグローバル顧客サービスの面で深い蓄積を持つ。今後、顧客が供給安全性、納期および材料トレーサビリティをより重視するようになるにつれ、「材料研究開発―精密製造―表面処理―信頼性評価―顧客との共同開発」を一体化した能力が、高付加価値受注を獲得するための重要な条件となる。
競争環境と業界の見方
本業界における競争は、単純に生産能力や価格だけで決まるものではなく、材料性能、品質安定性、加工精度、工程能力および顧客認証を中心に展開される。国際市場では、Plansee、A.L.M.T.、AMETEK、Elmet、H.C. Starck Solutions、EGIDEおよび一部の専門熱管理材料企業が、高性能金属材料、複雑加工およびグローバル顧客サービスの分野で事業を展開している。中国市場では、陝西斯瑞、安泰天龍、長沙昇華、河北星耀、洛陽宇翔、西安創正、陝西普微、深圳和碩、株洲佳邦などの企業が参加している。企業ごとに製品の重点は異なり、基礎的なタングステン銅材料や板材供給に注力する企業、ヒートシンク、ベース、光モジュール用チップキャリア、防衛電子向け精密部品に特化する企業、さらにはめっき、接合および組立能力を通じて、より高付加価値な工程へ事業を拡張する企業もある。
業界のリーディング企業の優位性は、通常、四つの側面に表れる。第一に、タングステン粉末、銅粉末および関連原材料の安定した供給体制を有すること。第二に、焼結含浸、緻密化、精密加工およびめっき処理などの重要工程を掌握していること。第三に、大量生産においても、密度、熱伝導率、熱膨張、平坦度、厚みおよび表面品質の一貫性を確保できること。第四に、半導体、光通信、防衛および高端装備の顧客が求める品質関連文書、信頼性データおよび長期供給能力を備えていることである。新規参入企業にとって、低コストの材料生産能力だけでは明確な競争障壁を構築することは難しく、真の競争力は、材料技術と用途開発を深く統合することによって生まれる。
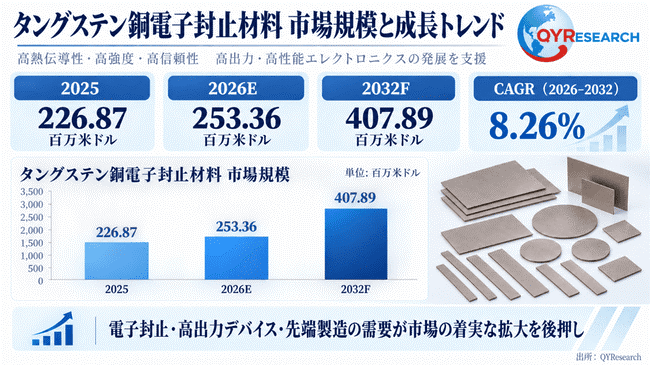
タングステン銅電子封止材料の世界市場は、2025年の2億2,687万米ドルから2026年には2億5,336万米ドルへ拡大し、2032年には4億789万米ドルに達すると見込まれ、2026~2032年の年平均成長率は8.26%である。市場拡大の主因は、先端電子封止、高出力半導体、RF・マイクロ波機器、光通信モジュール、航空宇宙電子機器および先端製造装置の高度化にある。半導体チップの高集積化・高電力密度化に伴い、高い熱伝導性、低い熱膨張率、優れた寸法安定性、長期信頼性を同時に満たす材料への需要が高まっており、銅の高い熱・電気伝導性とタングステンの低熱膨張性、高剛性、耐高温性を組み合わせたタングステン銅材料は、こうした要件に適した熱管理・封止材料として重要性を増している。今後は、高性能ヒートシンク、熱拡散板、チップキャリア、光モジュール用サブマウント、気密封止部品およびカスタム精密部品などで付加価値が高まり、材料配合、粉末冶金、焼結・溶浸、精密加工、めっき、品質管理、用途別の信頼性評価までを一貫して提供できる企業が、半導体、光電子、パワーエレクトロニクス、防衛・航空宇宙向けの高付加価値案件を獲得しやすくなると考えられる。
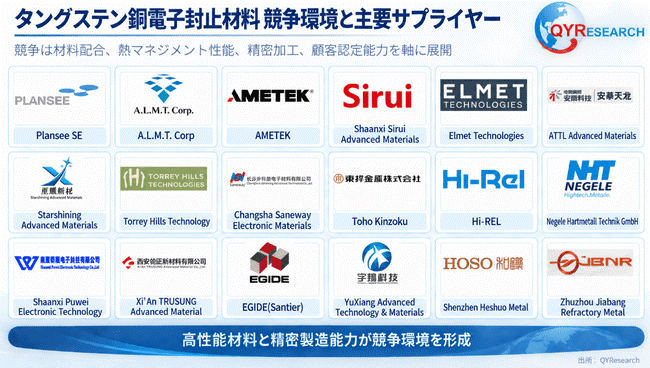
タングステン銅電子封止材料の競争環境は、国際的な高性能材料メーカーと、中国の専門材料・精密加工メーカーが併存する構造となっている。代表的なサプライヤーには、Plansee、A.L.M.T.、AMETEK、陝西斯瑞新材料、Elmet Technologies、安泰天龍タングステン銅科技、河北星耀新材料科技、Torrey Hills Technologies、長沙昇華微電子材料、Toho Kinzoku、Hi-REL、Negele Hartmetall Technik、陝西普微電子科技、西安創正新材料、EGIDE(Santier)、洛陽宇翔科技、深圳市和碩金属、株洲佳邦科技などが含まれる。競争力は単純なタングステンと銅の配合比や価格だけでは決まらず、熱伝導率、熱膨張係数、密度、平面度、寸法精度、表面粗さ、めっきの密着性・信頼性、ロット間の安定性、さらに顧客認定への対応力によって左右される。海外企業は、材料設計、焼結・溶浸、複雑形状の精密加工、長期信頼性評価、および半導体・航空宇宙・防衛分野への国際的な顧客対応で強みを持つ一方、中国企業は原材料へのアクセス、短納期対応、非標準品のカスタマイズ、現地顧客との共同開発を通じて競争力を高めている。先端パッケージング、高出力半導体、光モジュール、RFデバイス、電動化設備の高度化により、粉末調製から焼結・溶浸、精密加工、表面処理、品質文書、顧客認定支援までを統合して提供できる企業ほど、高付加価値の電子封止・熱管理分野で優位性を確立しやすい。
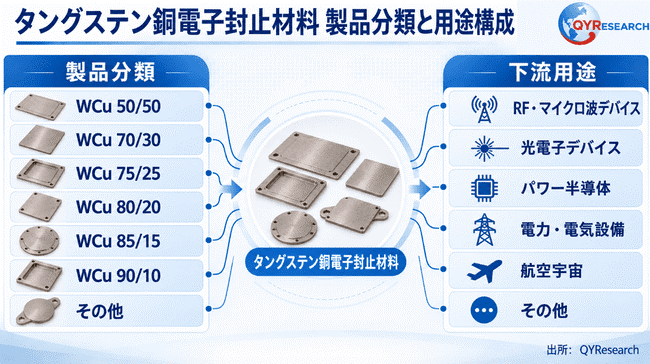
タングステン銅電子封止材料は、タングステンと銅の組成比によりWCu 50/50、WCu 70/30、WCu 75/25、WCu 80/20、WCu 85/15、WCu 90/10、および顧客要求に応じたその他のカスタムグレードに分類される。銅比率が高い材料は一般に熱拡散性・電気伝導性を重視する用途に適し、タングステン比率が高い材料は低熱膨張、高剛性、耐熱性、熱サイクル下での寸法安定性を必要とする用途で優位性を持つ。これらの材料は、RF・マイクロ波デバイス、光電子デバイス、パワー半導体、電力・電気設備、航空宇宙などの高信頼性分野で広く用いられ、ヒートシンク、熱拡散板、チップキャリア、マイクロ波パッケージ基台、レーザーおよび光モジュール用サブマウント、高出力半導体用基板、気密封止パッケージなどを構成する。製品選定では組成比だけでなく、半導体チップやセラミック基板との熱膨張率の整合、必要な熱流束、寸法公差、平面度、表面めっき、接合・はんだ付け適性、使用温度や真空・振動などの環境条件を総合的に評価することが重要である。材料設計、粉末冶金、精密加工、Ni/Auなどの表面処理、信頼性試験までを一貫して提供できるサプライヤーは、先端パッケージングおよび高出力電子機器向けの高付加価値案件において、より強い競争力を持つ。
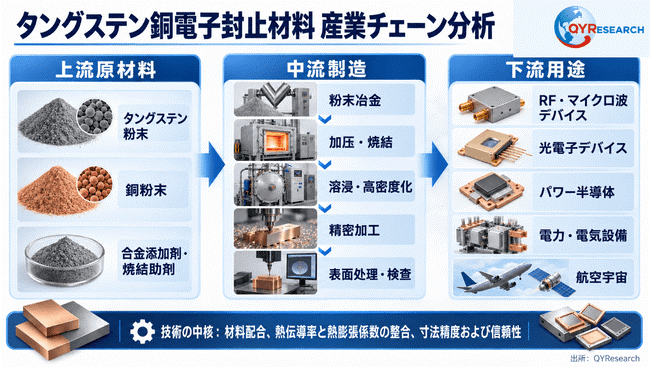
タングステン銅電子封止材料の産業チェーンは、上流の高純度原材料、中流の粉末冶金・精密製造、下流の高信頼性電子用途から構成される。上流ではタングステン粉末、銅粉末、合金添加剤および焼結助剤が主要投入材であり、粉末の純度、粒度分布、酸素含有量、供給の安定性が、最終製品の密度、熱伝導率、熱膨張特性、ロット間の均一性に大きく影響する。中流では、粉末冶金、加圧・焼結、銅溶浸による高密度化、精密切削・研削、表面処理、検査が行われ、組成比、空隙率、銅相の分布、平面度、寸法公差、表面品質、めっきの密着性を厳格に制御することで、各用途に必要な熱管理性能と信頼性を実現する。下流ではRF・マイクロ波デバイス、光電子デバイス、パワー半導体、電力・電気設備、航空宇宙向けに使用され、具体的にはマイクロ波パッケージ、レーザー・光モジュール用基台、高出力デバイス用ヒートシンク、チップキャリア、高電圧接点、航空電子機器用放熱構造などに展開される。産業の主要な技術障壁は原材料の確保だけでなく、材料配合、焼結・溶浸技術、熱伝導率と熱膨張率の最適化、微細・高精度加工、表面金属化の信頼性、熱サイクル・振動・真空・高出力環境での長期評価にある。先端パッケージング、SiC/GaNパワーエレクトロニクス、高速光通信、電動化システムの発展に伴い、材料開発から精密製造、トレーサブルな品質管理、用途別技術支援までを一貫して提供できる企業の重要性は一段と高まる。
本記事は、QY Research発行のレポート「タングステン銅電子封止材料―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」に基づき、市場動向および競合分析の概要を解説します。
【レポート詳細・無料サンプルの取得】
https://www.qyresearch.co.jp/reports/2096928/tungsten-copper-electronic-packaging-materials
お問い合わせ先
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com
QYResearch会社概要
QYResearchは、2007年に設立され、本社はアメリカのロサンゼルスと中国の北京にある。19年以上にわたる持続的な成長の結果、QYResearchは、世界的に有名な、世界中の顧客に対してセグメント産業調査サービスを提供するリーディングなコンサルティング機関として成長した。ビジネスは世界160カ国以上に広がっており、30カ国以上に固定のマーケティングパートナーがあり、アメリカ、日本、韓国、インドなどに支店があり、国内の主要都市である北京、広州、長沙、石家庄、重慶、武漢、成都、山西大同、太原、昆明、日照、天津などにはオフィスと専門的な研究チームが設置されている。
QYResearchは、高度技術産業の産業チェーンのさまざまな分野にわたる、世界的に有名な大手コンサルティング会社である。これらの分野には、半導体産業チェーン(半導体設備および部品、半導体材料、集積回路、製造、封装試験、ディスクリートデバイス、センサー、光電子デバイス)、太陽光発電産業チェーン(装置、シリコン素材/ウェーハー、セル、モジュール、補助材料、インバーター、発電所終端)、新エネルギー自動車産業チェーン(電力バッテリーおよび材料、電動ドライブ制御、自動車半導体/エレクトロニクス、車両、充電スタンド)、通信産業チェーン(通信システム装置、端末装置、電子部品、RFフロントエンド、光モジュール、4G/5G/6G、広帯域、IoT、デジタル経済、AI)、先進材料産業チェーン(金属材料、高分子材料、セラミックス材料、ナノ材料など)、機械製造産業チェーン(CNC機械、建設機械、電気機械、3Cオートメーション、産業用ロボット、レーザー、産業制御、無人航空機)、食品医薬品、医療機器、農業などが含まれる。
コメント(0)