

0 マイクロフォーカスX線CTシステム―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032 みんなに公開
マイクロフォーカスX線CTが高解像度3D検査を加速、半導体・リチウム電池が生産品質管理への導入を促進
コア見解:世界のマイクロフォーカスX線CTシステム市場の成長は、従来型産業用X線検査装置が2D透視から3Dイメージングへ単純に高度化していることだけで説明できるものではない。より本質的には、先端製造における内部構造の複雑化、重要欠陥サイズの微細化、さらに品質管理が抜取検査から製造プロセス全体を対象としたデジタル品質管理へ移行していることが成長を支えている。先端半導体パッケージでは、BGA、マイクロバンプ、TSV、Chiplet、HBM積層構造が複雑化している。リチウムイオン電池では、電極位置ずれ、巻回構造、タブ溶接、内部異物などを密閉されたセル内部で評価する必要がある。新エネルギー車向け大型アルミ鋳造部品では、ポロシティ、引け巣、クラックなどが内部に分布し、航空宇宙や積層造形では内部流路や材料内部の空隙評価が重要になっている。このため、外観検査、2D X線検査、さらには破壊切断による分析だけでは、欠陥の三次元的な位置、寸法、体積分布を十分に把握することが難しくなっている。マイクロフォーカスCTの産業的価値は、単に「内部を見る」ことから、「内部構造を計算可能な三次元品質データに変換する」ことへと移行している。これに伴い、サプライヤー間の競争も、管電圧や理論ボクセルサイズといった単一スペックの比較から、X線源の出力密度、焦点安定性、検出器性能、幾何学的安定性、モーション精度、再構成アルゴリズム、アーチファクト補正、自動欠陥認識、Cycle Time、さらにはアプリケーションKnow-howまでを含む総合競争へと変化している。NikonはマイクロフォーカスCTをR&D、故障解析、製造品質管理まで幅広く展開し、自動化やAI再構成技術も強化している。Comet Yxlonも高分解能CTを半導体専用システムや先端パッケージ向け自動検査へ拡張している。短期的には、R&D、Failure Analysis、オフラインQA/QCが引き続き主要需要を構成する。中期的には、先端パッケージ、パワーバッテリー、自動車鋳造、積層造形、At-line CTが主要な成長領域となる。長期的な市場拡大余地は、Fast CT、Sparse-view Reconstruction、AI Reconstruction、自動ローディング、Automatic Defect Recognitionによって被検査ワーク1個当たりのCT検査コストをどこまで低減できるかに大きく左右される。
QYResearchの最新調査によると、2025年の世界マイクロフォーカスX線CTシステム市場規模は約38.87億米ドルであり、2032年には約56.55億米ドルに達すると予測されている。2026年から2032年までの年平均成長率は約5.5%である。
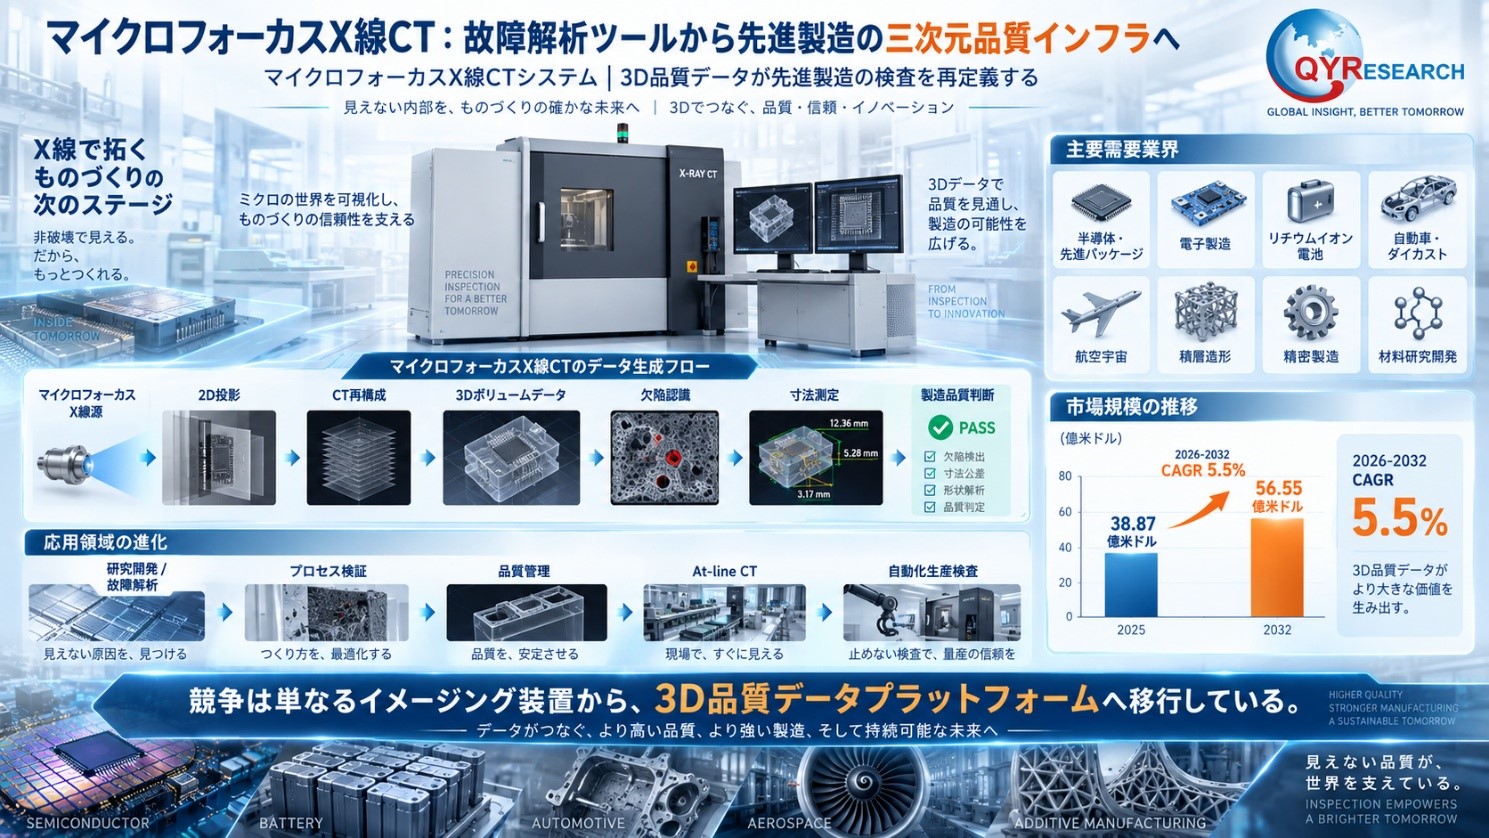
市場概況:ラボ分析装置から先端製造向け3D品質プラットフォームへ
産業品質検査が直面する本質的な課題は変化している。従来、多くの機械部品は比較的単純な構造を持ち、外形寸法、表面欠陥、2D X線画像だけでも多くの品質判定が可能であった。しかし、先端製造では小型化、多層化、マルチマテリアル化、高集積化が同時に進んでいる。製品性能は外部から直接観察できない内部構造に左右されるケースが増え、欠陥も材料内部、界面、はんだ接合部の下部、三次元配線構造内に発生しやすくなっている。
例えば、先端半導体パッケージにおけるBGA、Flip Chip、マイクロバンプ、TSVでは構造重なりが顕著である。パワーバッテリー内部には正極・負極、セパレータ、巻回体、集電体、タブ、溶接部が存在する。大型アルミダイカスト部品では、引け巣、気孔、クラックが不均一に分布する可能性がある。金属3Dプリンティング部品では、従来加工では形成できない内部空洞や冷却流路を持つことも多い。
これらに共通するのは、重要な品質変数が二次元表面から三次元内部へ移行していることである。
光学検査は不透明材料を透過できない。超音波検査はコストと速度に優れる一方、複雑形状、微細構造、一部の材料界面では空間分解能力に制約がある。従来の2D X線検査は密度差を捉えることができるが、異なる深さに存在する構造が同一画像上に重なって投影される。切断、研磨、金相分析は局所的に高分解能な情報を得られるものの破壊検査であり、部品全体の三次元状態を完全に把握することは難しい。
マイクロフォーカスX線CTは、試料周囲から多数のX線投影画像を取得し、再構成アルゴリズムによって三次元ボリュームデータを生成する。これにより、内部ポロシティ、クラック、はんだ接合、界面、肉厚、寸法形状などを非破壊で評価できる。産業ユーザーにとっては、1台のCTシステムで内部構造観察、欠陥検査、寸法計測、故障解析、プロセスフィードバックまで対応できる点が大きな価値となっている。
製品・技術構造:225kVクラスが産業用高分解能CTの重要プラットフォームとなり、分解能・透過力・スキャン速度が技術的な三角関係を形成
マイクロフォーカスX線CTシステムの性能は、管電圧や理論分解能だけでは判断できない。実際の検査能力は、X線源、検出器、幾何学倍率、高精度モーション、再構成アルゴリズム、解析ソフトウェアから構成されるイメージングチェーン全体によって決定される。
産業ユーザーにとって重要なのは、許容可能なスキャン時間内で対象欠陥を安定して検出できるかどうかであり、分解能、透過能力、スキャン速度の間には常にエンジニアリング上のトレードオフが存在する。
X線源はシステム性能の基礎である。焦点サイズを小さくすることで幾何学的なぼけを低減し、微小なはんだ接合、ポロシティ、クラック、パッケージ内部配線などの検出能力を高めることができる。一方、焦点が小さいほど一般的には許容出力が制限される。高出力化は厚物や高密度材料への透過能力を高め、露光時間を短縮できるが、焦点拡大を招く可能性がある。このため、高級機ではターゲット設計、熱管理、電子ビーム制御によって焦点サイズと出力を両立することが重要な競争要素となっている。
オープンチューブ、シールドチューブ、反射型ターゲット、透過型ターゲット、マイクロフォーカス、ナノフォーカス、デュアルソースなどの構成は、それぞれ分解能、保守性、適用範囲の違いにつながる。
管電圧は主に材料透過能力を左右する。160kV以下の装置は電子部品、小型低密度試料、研究用途で広く使用される。160~225kVは電子機器、複合材料、アルミ合金、中小型金属部品を広くカバーし、特に225kVは産業用高分解能CTの重要プラットフォームとなっている。
大型ダイカスト部品や厚肉金属構造の需要増加に伴い、300kV、320kV、さらに高電圧のマイクロフォーカスシステムも拡大している。ただし、高電圧がそのまま高分解能を意味するわけではない。実際のDetail Detectabilityは、焦点サイズ、実使用出力、検出器ピクセルサイズ、幾何学倍率、機械安定性、再構成アルゴリズムによって総合的に決まる。
検出器では、高分解能Flat Panel Detectorが依然として主流であり、用途に応じてCMOSなどが採用される。今後の競争軸は単純な小ピクセル化から、高感度、高フレームレート、高ダイナミックレンジへ移行すると考えられる。生産向けCTではCycle Timeの重要性が高まっているためである。
Photon-counting Detectorはエネルギー識別や低ノイズ化の可能性を持つが、現時点では中長期的な技術方向として位置付けるのが妥当である。
高精度モーションシステムも画質を左右する。回転ステージの振れ、振動、熱ドリフト、X線源・試料・検出器間の幾何誤差は3D再構成結果に直接影響する。高級機では、高精度回転ステージ、花崗岩ベース、防振、温度補正、幾何校正が一般的に採用されている。計測用CTでは、こうした機械精度がX線源と同等に重要となる。
ソフトウェアとアルゴリズムも価値向上の中心となっている。Cone Beam CTに加え、Helical CT、Limited-angle CT、Scatter Correction、Artifact Reduction、AI Reconstructionなどが適用範囲を広げている。PCBや先端パッケージなどの平板状試料では、Computed Laminographyによって構造重なりを抑え、異なる深さの欠陥を識別しやすくできる。
また、CTソフトウェアは単なる3D表示ツールから品質分析プラットフォームへ進化し、Porosity Analysis、Wall Thickness、Dimensional Metrology、CAD Comparison、Automatic Defect Recognition、MES/QMS Integrationまで機能を拡大している。
したがって、今後のマイクロフォーカスCT市場では、単に「電圧が高い」「Voxelが小さい」といった競争ではなく、イメージングチェーン全体とアプリケーションKnow-howが競争力を左右する。225kVプラットフォームが重要なのは、分解能、透過能力、設備コスト、適用範囲の間で比較的成熟したバランスを形成しているためである。
用途分野:半導体、リチウムイオン電池、自動車製造がCTを研究装置から生産ツールへ拡張
マイクロフォーカスX線CTの用途は、研究や故障解析から製造工程の品質管理へ拡大している。現在、半導体・電子、リチウムイオン電池、自動車鋳造が主要な需要分野となっている。
半導体分野では、BGA、Flip Chip、マイクロバンプ、TSV、SiP、Chiplet、HBMなどの進展により、パッケージ内部の配線階層と複雑性が高まっている。従来の2D X線検査では構造重なりの影響が大きくなり、Void、Missing Bump、Bridge、Delamination、内部接続不良の検出において3D CTやLaminographyの価値が高まっている。先端パッケージは、高分解能CT市場の重要な成長分野となっている。
電池用途では、円筒形、角形、パウチ型セルを対象に、電極位置、Overhang、巻回構造、タブ溶接、異物、クラック、構造変形などを評価する。現在は主にR&D、プロセス開発、品質ラボ、Pilot Lineに導入されているため、CT需要を単純に電池生産能力のGWh成長率から算出するべきではない。電池工場数、R&D拠点数、CT配置密度、浸透率などを組み合わせて判断する必要がある。
自動車分野では、アルミ鋳造部品、モーター、溶接構造、電子制御部品が中心となる。大型一体鋳造の普及により部品サイズと内部欠陥の複雑性が増しており、CTは2D検査では十分に取得できないポロシティのサイズ、体積、三次元位置を評価できる。
航空宇宙や積層造形では、高価値部品、高い信頼性要求、複雑な内部流路を背景に、CTが高付加価値用途として定着している。また、産業用CTは「内部を見る」装置から「内部を測る」装置へと進化し、Wall Thickness、GD&T、CAD Comparison、Reverse Engineeringなどを通じて精密計測との融合が進んでいる。
材料研究、大学、研究機関も安定した基礎需要を形成しているが、これらのユーザーは生産スループットよりも分解能、視野、システム柔軟性を重視する傾向が強い。
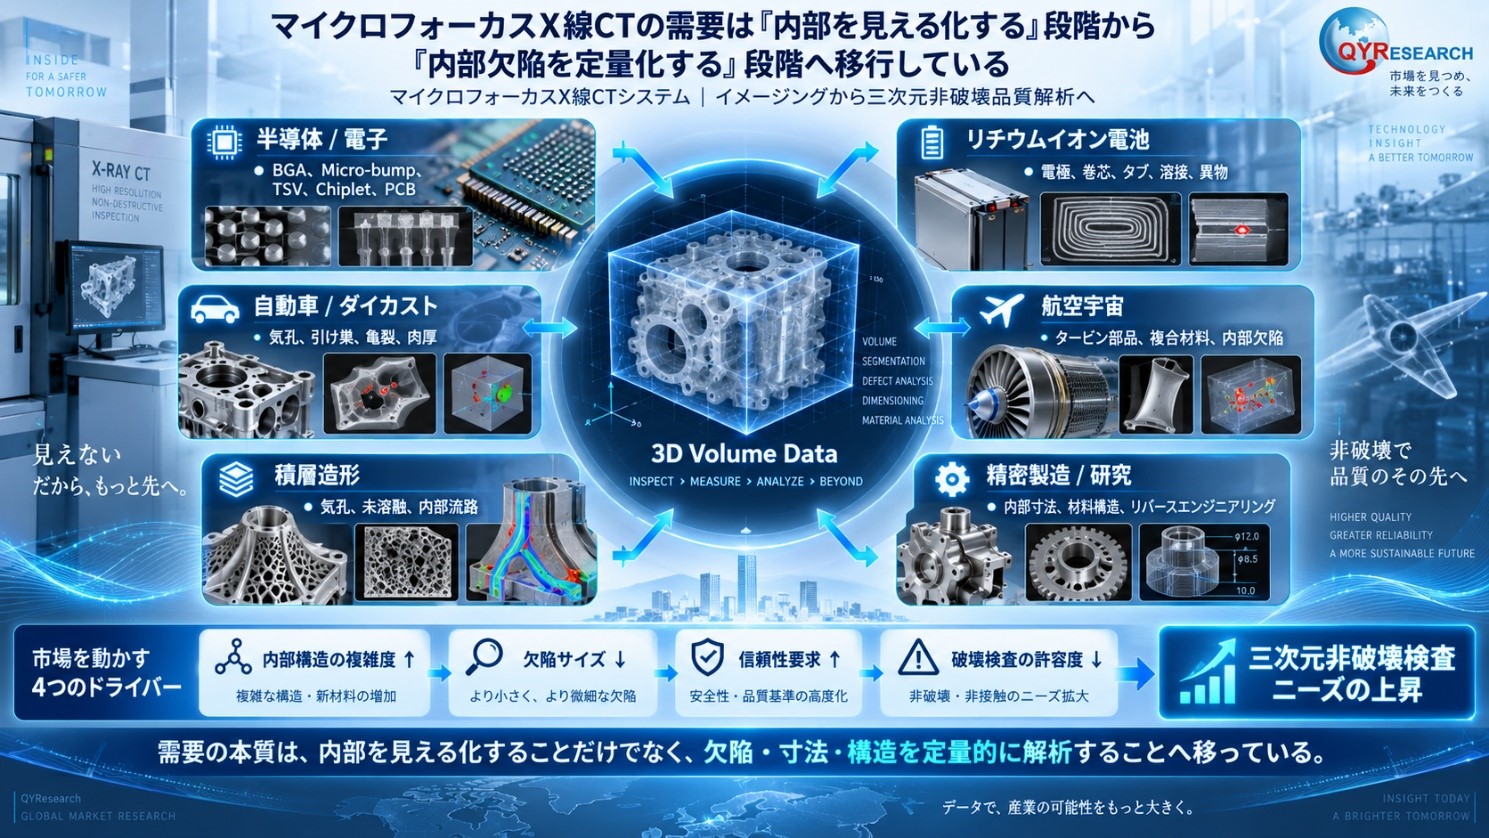
競争環境:競争障壁はX線源だけではなく、完全なイメージングチェーン、Application Know-how、ソフトウェアエコシステムにある
世界のマイクロフォーカスCT市場では、単一の分解能スペックだけで競争力を評価することはできない。Nikon、ZEISS、Comet Yxlon、Waygate Technologies、Shimadzu、Rigaku、Bruker、RX Solutions、Werth、WENZEL、North Star Imagingなどは、高分解能イメージング、産業計測、半導体検査、研究用Micro-CT、自動品質管理といった異なる領域でポジションを構築している。
第一の競争障壁はX線源にあり、焦点安定性、出力、ターゲット熱管理、寿命、保守性が重要となる。第二は精密機械と幾何学安定性であり、高倍率撮像では回転ステージ、XYZモーション、装置フレームが長期間にわたって高い再現性を維持する必要がある。第三はX線源、試料、検出器を含むイメージングチェーン全体の最適化である。同じX線源や検出器を使用していても、システム設計によって実際の検査能力には大きな差が生じる。
競争はさらにアルゴリズムとソフトウェアへ移行している。再構成、散乱補正、金属アーチファクト低減、Laminography、自動欠陥認識、寸法計測能力によって、CTデータを顧客が利用可能な品質情報へ変換できるかどうかが決まる。
また、半導体、電池、鋳造、積層造形では対象欠陥が大きく異なるため、サプライヤーには大量の検査RecipeとApplication Know-howの蓄積が求められる。
生産現場へのCT導入が進むにつれ、自動ローディング、バーコード認識、Recipe呼び出し、自動スキャン、ADR、MES/QMS接続の重要性も高まっている。
したがって、将来競争力を持つのは、必ずしも最高電圧や最小理論Voxelを実現するメーカーではなく、具体的なワークに対して許容可能なCycle Timeで対象欠陥を安定して検出し、それを再現性の高い産業検査プロセスとして標準化できるメーカーである。
中国メーカーも産業用CTへの参入を加速しているが、市場統計では各機種について、完全なCT機能、自社システム技術、継続的な商用出荷実績を個別に確認する必要がある。
地域別動向:欧州と日本が重要技術基盤を保持し、アジアの製造業拡大が主要な追加需要を創出
マイクロフォーカスX線CTシステムの地域市場は、設備メーカーの本社所在地ではなく、最終設置場所と実際の消費地域を基準に分析する必要がある。
世界の産業構造を見ると、欧州と日本は依然として重要な技術供給地域であり、中国、韓国、東南アジアにおける先端製造業の拡大が新規需要の主要ドライバーとなっている。
日本にはNikon、Shimadzu、Rigaku、Hamamatsuなどが存在し、マイクロフォーカスX線源、産業用CT、研究用CT、高級検査装置まで幅広い技術基盤が形成されている。また、国内には半導体、電子、自動車、電池、精密製造産業が集積しており、技術供給国であると同時に高度な需要市場でもある。
欧州ではドイツ、フランス、英国を中心に、産業用CTが自動車、航空宇宙、積層造形、精密計測と密接に結びついている。ZEISS、Comet Yxlon、WENZEL、Werth、RX Solutionsなどが、CTを従来の非破壊検査から寸法計測や製造品質管理へ拡張している。そのため、欧州の高級市場では単なる高分解能だけでなく、トレーサビリティ、計測能力、プロセス統合が重視される。
中国市場では、新エネルギー車、パワーバッテリー、コンシューマーエレクトロニクス、先端パッケージ、大型一体鋳造、研究投資が主な需要源となっている。市場消費量と国産設備比率は明確に分けて考える必要があり、国産メーカーのシェア上昇が市場全体の需要増減を直接意味するわけではない。
北米では、航空宇宙、半導体、積層造形、バッテリーR&D、国立研究所などの高付加価値用途が中心となる。韓国では半導体、先端パッケージ、電池が主要ドライバーであり、東南アジアでは電子製造や半導体組立・テストの移転が需要を押し上げている。インドでは、自動車、電子製造、研究インフラを中心に需要が徐々に拡大している。
機会と課題:高分解能化と自動化が用途を拡大する一方、Throughputが量産導入の鍵を握る
マイクロフォーカスCTの今後の成長機会として最も明確なのは、先端パッケージ、パワーバッテリー、大型一体鋳造、積層造形、自動品質検査である。
半導体パッケージがChiplet、HBM、2.5D/3D ICへ進化することで内部接続構造が複雑化し、従来型2D X線では構造重なりの問題がより顕著になる。その結果、3D CTやLaminographyの必要性が高まる。
電池業界では、CTがR&Dや故障解析から、巻回、積層、溶接などのプロセスフィードバックへ拡大しつつある。大型鋳造部品や金属積層造形も、より高い透過能力、複雑な三次元欠陥分析、自動化検査への需要を生み出している。
特に重要なのが自動化CTである。ロボットローディング、自動Recipe、高速取得、AI Reconstruction、Automatic Defect Recognitionを統合することで、人手依存を減らし、装置稼働率を向上させ、CTをラボからNear-line、さらにFactory Floorへ展開しやすくなる。
一方、量産導入を最も制約する要因はThroughputである。3D CTでは多数の投影画像を取得する必要があり、通常の2D X線検査よりスキャン時間が長い。また、高級X線源、検出器、高精度モーション、計算システムによって設備投資額も高くなる。
大型かつ高密度なワークでは、透過能力と微小欠陥検出能力を同時に最大化することが難しいという本質的なトレードオフも存在する。
さらに、高分解能CTは膨大な三次元データを生成するため、再構成計算、保存、工場ITインフラへの要求も高まる。撮像条件設定や欠陥判定には依然として高度なアプリケーション経験が必要である。
そのため、Fast CT、Sparse View、AI Reconstruction、ADRの経済的価値は、単なる画質向上にとどまらない。より重要なのは、単位時間当たりの検査数量を増やし、ワーク1個当たりのCT検査コストを引き下げることである。このコストが量産品質管理で許容可能な水準に達したとき、マイクロフォーカスCTは高級検査装置から本格的な製造インフラへ移行する。
結論:内部観察装置から三次元品質データプラットフォームへ
世界のマイクロフォーカスX線CTシステム市場は、ラボ向け検査装置から先端製造における三次元品質インフラへと徐々に進化している。この変化は単一技術によって引き起こされているわけではなく、先端半導体パッケージ、パワーバッテリー、自動車の軽量化、積層造形、精密製造が同時に内部構造を複雑化させていることが背景にある。
製品品質が外部から観察できない内部構造に左右される割合が高まるほど、非破壊3D検査の重要性は自然に高まる。
短期的には、R&D、故障解析、オフライン品質管理が市場の主要な商業基盤となる。中期的には、先端パッケージ、電池、自動車鋳造、積層造形におけるAt-line、Near-line用途が成長の中心となる。
長期的な市場規模は、スキャン高速化、自動化、AIによってワーク1個当たりの検査コストをどこまで引き下げ、高スループット製造のCycle Timeに適応できるかによって左右される。
したがって、高級サプライヤーの競争力は、より高い管電圧やより小さい理論Voxelだけでは決まらない。X線源、検出器、高精度機械、再構成アルゴリズム、3D解析、自動化、Application Know-howを統合し、それらを安定かつ再現性の高い産業検査Recipeへ変換できる能力が重要となる。
産業的に見ると、マイクロフォーカスCTは「内部観察ツール」から「製造プロセスにおける三次元品質データの入口」へ移行しつつある。
CT結果がSPC、MES、QMSへさらに統合されることで、その価値は単一欠陥の検出から、プロセス最適化、歩留まり改善、故障追跡、品質意思決定へと拡大する。
今後の市場で本当に重要なのは、CT装置の販売台数そのものではなく、CTが先端製造の品質システムの中でどこまで中核工程へ入り込むかという点である。
本記事は、QY Research発行のレポート「マイクロフォーカスX線CTシステム―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」に基づき、市場動向および競合分析の概要を解説します。
【レポート詳細・無料サンプルの取得】
https://www.qyresearch.co.jp/reports/1915336/microfocus-x-ray-ct-systems
お問い合わせ先
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com
QYResearch会社概要
QYResearchは、2007年に設立され、本社はアメリカのロサンゼルスと中国の北京にある。19年以上にわたる持続的な成長の結果、QYResearchは、世界的に有名な、世界中の顧客に対してセグメント産業調査サービスを提供するリーディングなコンサルティング機関として成長した。ビジネスは世界160カ国以上に広がっており、30カ国以上に固定のマーケティングパートナーがあり、アメリカ、日本、韓国、インドなどに支店があり、国内の主要都市である北京、広州、長沙、石家庄、重慶、武漢、成都、山西大同、太原、昆明、日照、天津などにはオフィスと専門的な研究チームが設置されている。
QYResearchは、高度技術産業の産業チェーンのさまざまな分野にわたる、世界的に有名な大手コンサルティング会社である。これらの分野には、半導体産業チェーン(半導体設備および部品、半導体材料、集積回路、製造、封装試験、ディスクリートデバイス、センサー、光電子デバイス)、太陽光発電産業チェーン(装置、シリコン素材/ウェーハー、セル、モジュール、補助材料、インバーター、発電所終端)、新エネルギー自動車産業チェーン(電力バッテリーおよび材料、電動ドライブ制御、自動車半導体/エレクトロニクス、車両、充電スタンド)、通信産業チェーン(通信システム装置、端末装置、電子部品、RFフロントエンド、光モジュール、4G/5G/6G、広帯域、IoT、デジタル経済、AI)、先進材料産業チェーン(金属材料、高分子材料、セラミックス材料、ナノ材料など)、機械製造産業チェーン(CNC機械、建設機械、電気機械、3Cオートメーション、産業用ロボット、レーザー、産業制御、無人航空機)、食品医薬品、医療機器、農業などが含まれる。
コメント(0)