

0 半導体製造装置用セラミック静電チャック―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032 みんなに公開
先端プロセスが需要を牽引、半導体製造装置用セラミック静電チャック市場が新たな成長局面へ
2026年世界半導体製造装置用セラミック静電チャック市場調査レポート|調査概要・製品定義
QYResearchはこのほど、「2026年世界半導体製造装置用セラミック静電チャック市場調査レポート」を発表しました。本調査では、製品定義、技術動向、市場規模、競争環境、材料体系、用途構成、地域構造およびサプライチェーンの変化を分析しています。先端ロジック、HBM、先端DRAM、高層3D NANDの拡大に伴い、エッチングや成膜など前工程装置の複雑度が上昇し、ウェーハ吸着、熱伝達、温度均一性、パーティクル管理および耐プラズマ性に対する要求が高まっています。セラミック静電チャックは、従来のウェーハ保持部品から高度にカスタマイズされた重要プロセス部品へと進化しています。
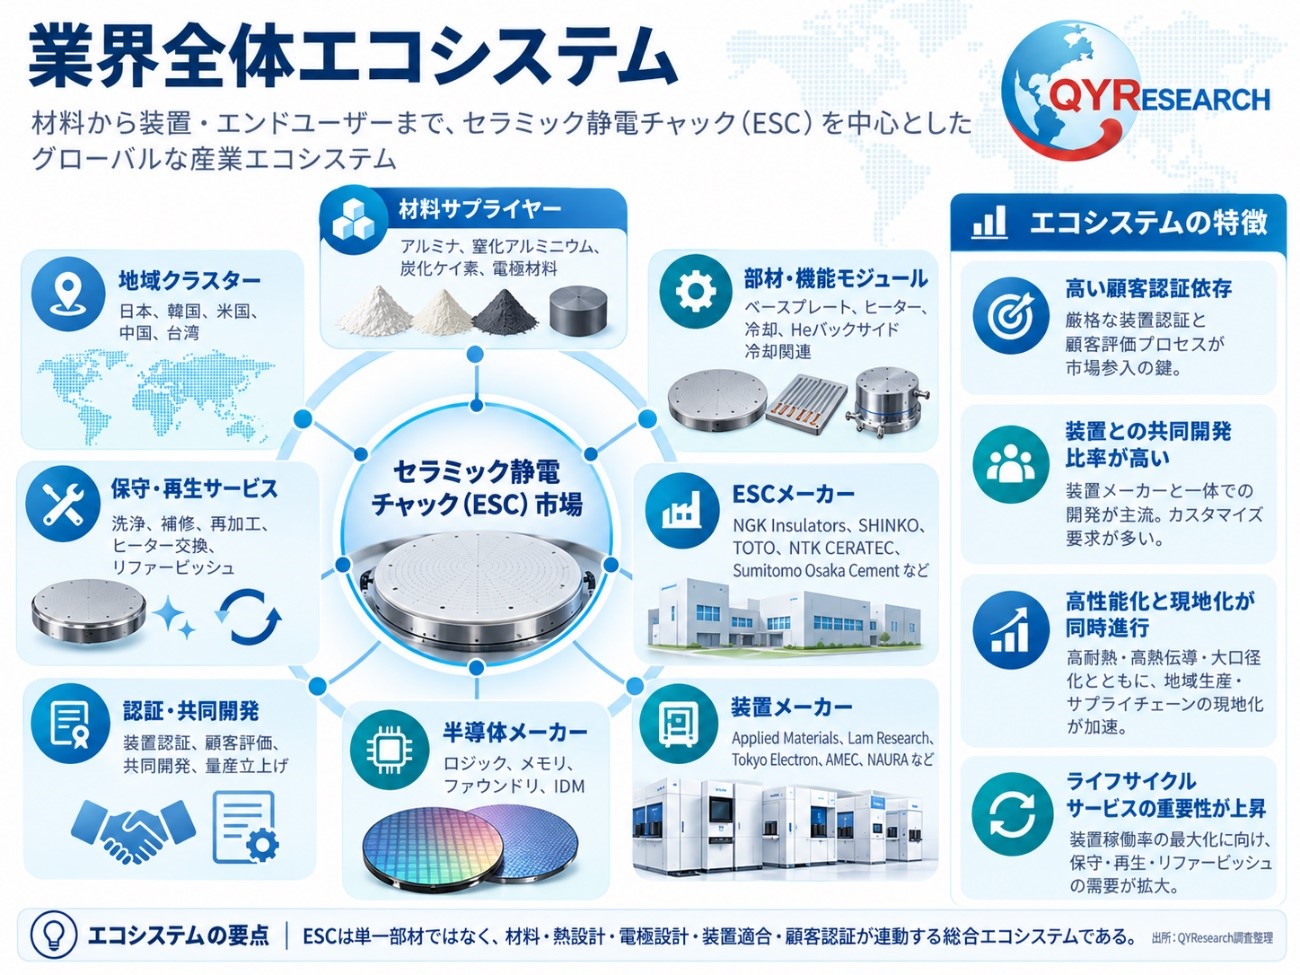
半導体製造装置用セラミック静電チャックは、半導体ウェーハ加工時に静電力でウェーハを安定して吸着・位置決めする精密部品です。主な材料には高純度アルミナ、窒化アルミニウム、炭化ケイ素などの先進セラミックスが用いられ、セラミック本体、内蔵電極、表面微細構造、加熱・冷却構造およびバックサイドガス熱伝達構造などで構成されます。クーロン力またはジョンセン・ラーベック効果により吸着力を発生させ、真空、プラズマおよび複雑な温度環境下でウェーハを安定保持します。
主要機能はウェーハ保持だけでなく、位置制御、Heバックサイドガスによる熱伝達、温度均一性制御、パーティクル管理、電気絶縁および熱管理まで広がっています。微細化、3次元デバイス構造、狭いプロセスウインドウに対応するため、平坦度、表面粗さ、吸着均一性、離脱応答、誘電安定性、耐プラズマ性および寿命への要求が一段と高まっています。主な用途はエッチング、CVD、PVD、イオン注入などの前工程装置です。
市場規模と成長トレンド
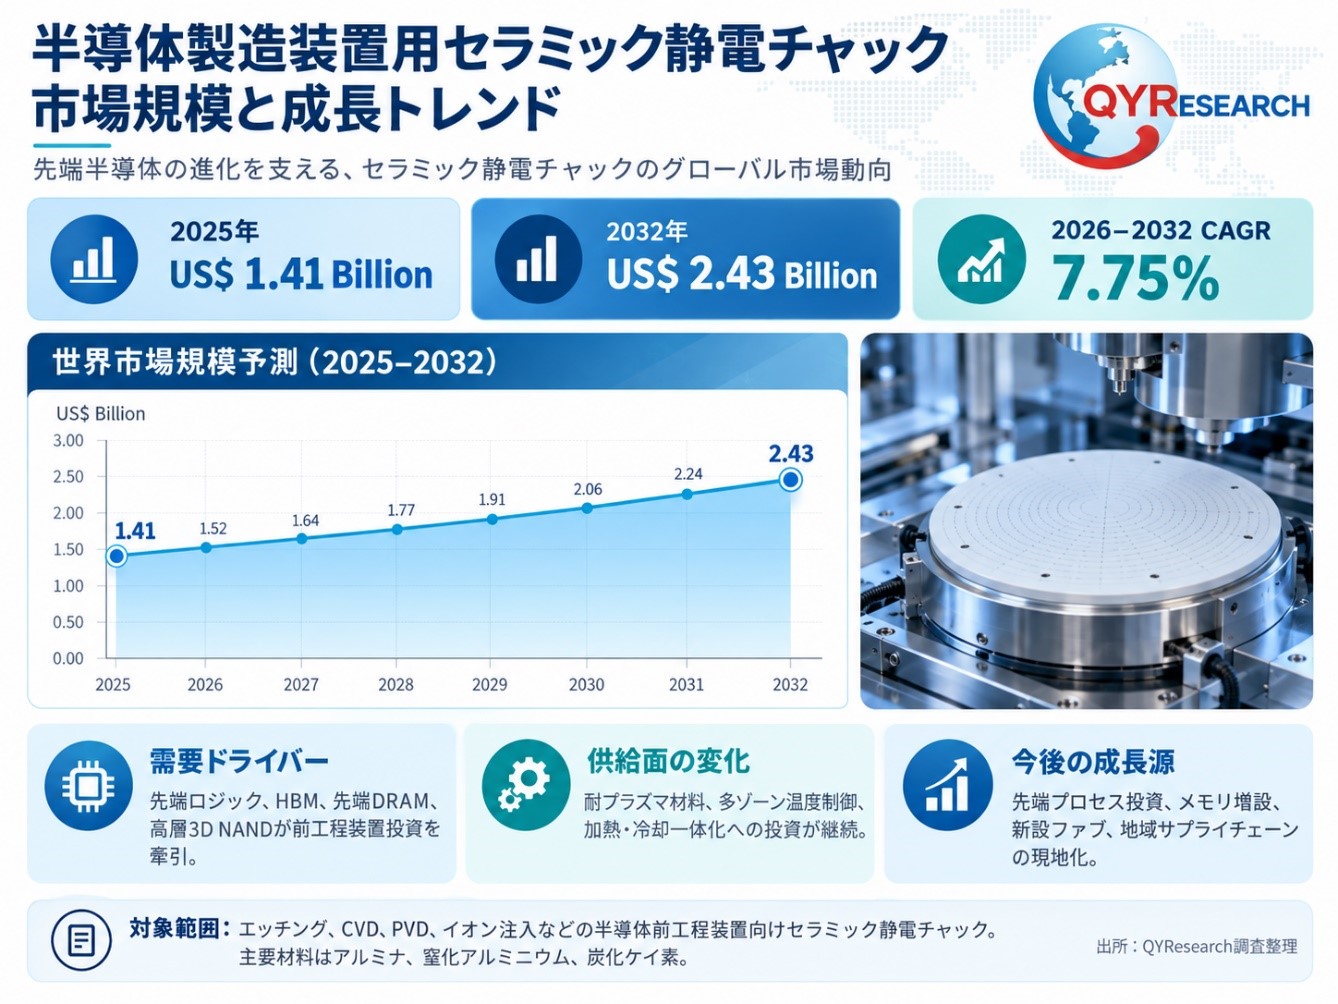
QYResearchの調査によると、2025年の世界半導体製造装置用セラミック静電チャック市場規模は約US$1.41 Billionで、2032年には約US$2.43 Billionに達し、2026~2032年のCAGRは約7.75%になる見込みです。対象市場は主として、エッチング、PVD、CVD、イオン注入などの前工程装置に搭載されるセラミック静電チャックをカバーし、主要材料体系にはアルミナ、窒化アルミニウム、炭化ケイ素が含まれます。
市場成長の中心は、単純なウェーハ生産能力の増加ではなく、先端ロジックとメモリのプロセス複雑化、装置当たりの部品価値上昇にあります。先端ロジックの微細化と新構造化、HBM・先端DRAM投資、高層3D NANDのエッチング・成膜工程増加により、前工程装置の稼働強度とESCの性能要求が高まっています。供給側では、耐プラズマ材料、多ゾーン温度制御、ヒーター・冷却一体化、低パーティクル化、装置適合性に対する投資が続いており、今後の増分需要は先端設備投資、メモリ増設、新設ファブ、地域サプライチェーンの現地化から生じると考えられます。
競争環境と主要企業
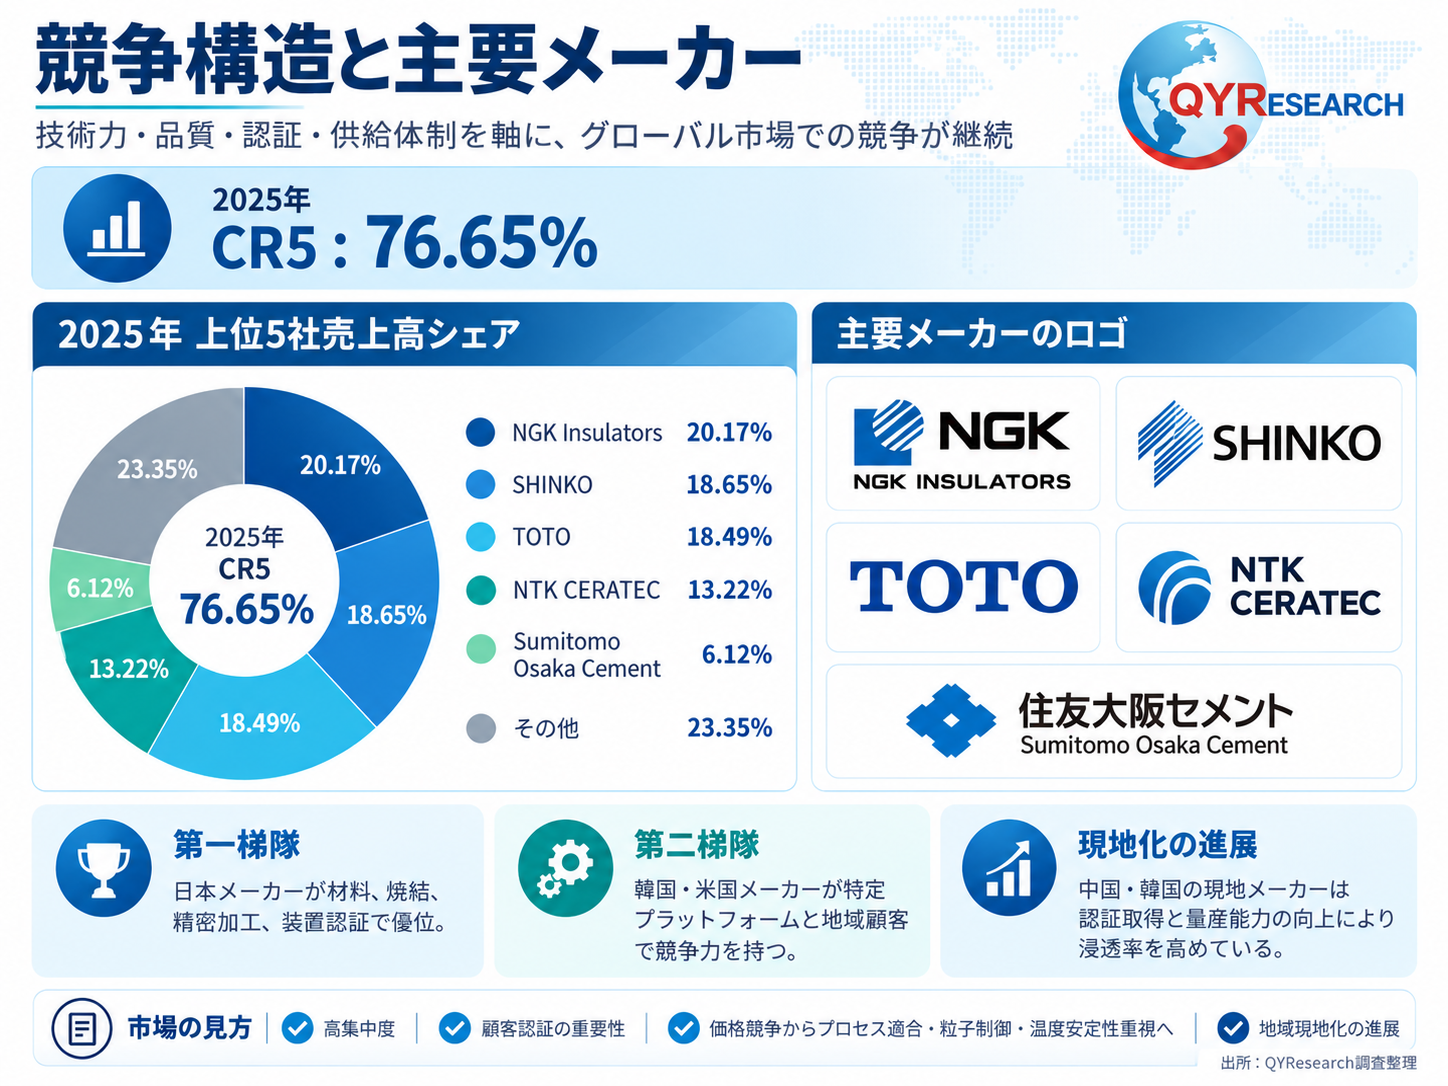
主要メーカーにはNGK Insulators、SHINKO、TOTO、NTK CERATEC、Sumitomo Osaka Cement、Entegris、LK ENGINEERING、MiCo、KSTE、Kyocera、Techneticsなどがあります。日本メーカーはセラミック材料、焼結、内蔵電極、精密加工、セラミックと金属の一体化および装置認証で長期的な優位性を持ち、世界市場の中核を形成しています。韓国・米国メーカーは特定装置プラットフォームや地域顧客で競争力を持ち、中国メーカーは補修・成熟プロセス向けから300 mm高性能ESC、エッチングESC、多ゾーン温度制御製品へと展開しています。
2025年の上位5社の売上高シェアは約76.65%で、市場集中度は高い水準です。競争軸は生産能力や価格から、プロセス適合性、低バックサイドパーティクル、温度均一性、リーク特性、耐プラズマ寿命、熱サイクル信頼性、装置上での長期安定性へと移行しています。ESCは装置プラットフォームとプロセスレシピに強く依存するため認証期間が長く、一度採用されたサプライヤーは高い顧客粘着性を持つ傾向があります。
製品分類と応用構造
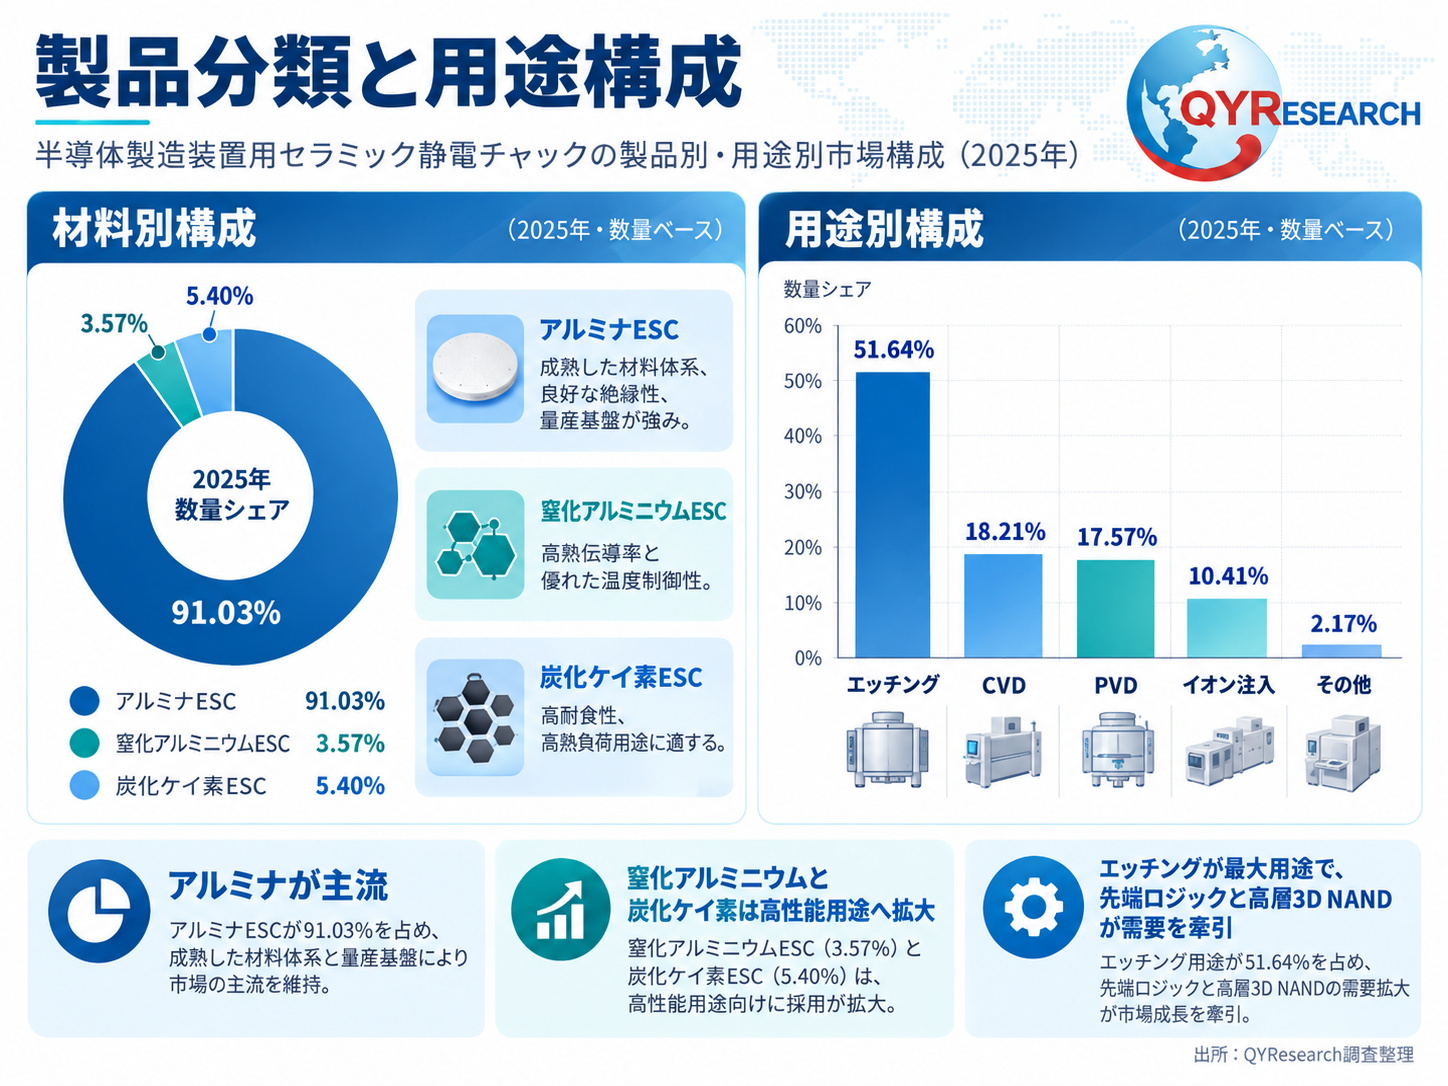
材料別では、アルミナESC、窒化アルミニウムESC、炭化ケイ素ESCに大別できます。2025年の数量ベースではアルミナESCが約91.03%を占め、成熟した材料体系、優れた絶縁性、機械的安定性、量産実績により主流を維持しています。窒化アルミニウムESCは約3.57%で、高熱伝導率と優れた温度制御性能を背景に高性能用途で採用が拡大しています。炭化ケイ素ESCは約5.40%で、高熱負荷、耐腐食性、特殊プラズマ環境などの用途で強みを持ちます。
用途別では、エッチングが2025年に約51.64%で最大市場となり、CVDが18.21%、PVDが17.57%、イオン注入が10.41%、その他が2.17%です。先端ロジック、先端DRAM、高層3D NANDでは高アスペクト比エッチングや複雑な薄膜形成工程が増加しており、低パーティクル、高耐プラズマ性、高い温度均一性、長寿命を備えたESCの需要が拡大しています。
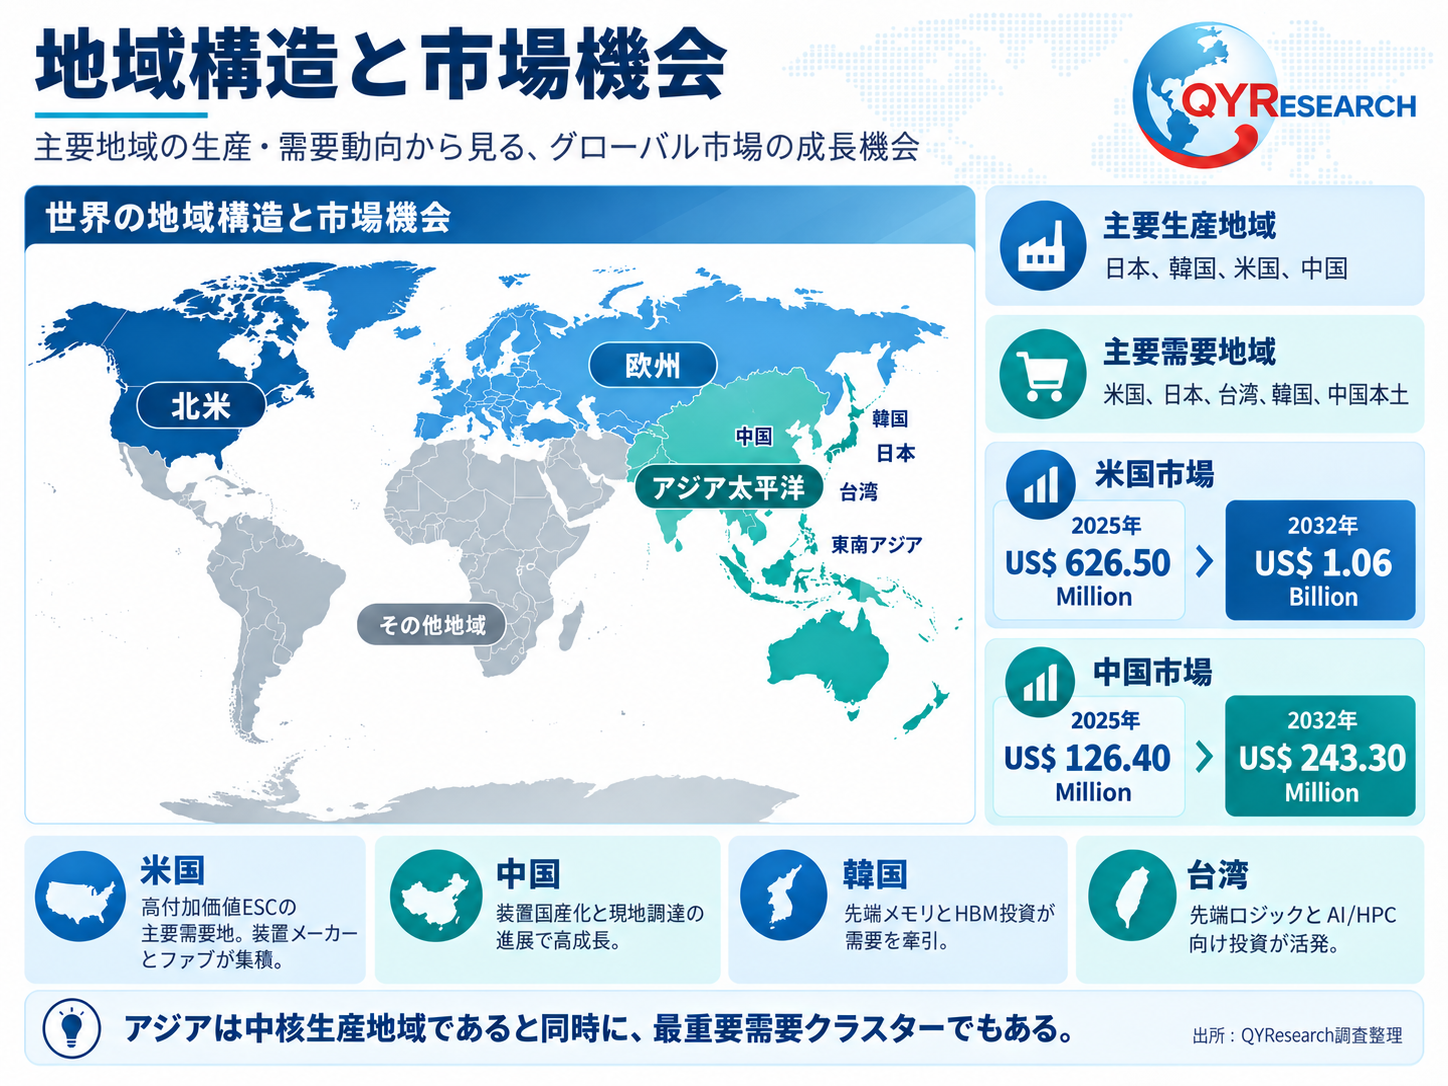
地域構造と市場機会
主要生産地域は日本、韓国、米国、中国です。日本は高純度セラミック粉体、配合、焼結、精密加工、セラミック-金属構造設計、装置認証において最も長い蓄積を持ち、NGK Insulators、SHINKO、TOTO、NTK CERATEC、Sumitomo Osaka Cement、Kyoceraなどの供給集積を形成しています。韓国ではSamsung、SK hynixと装置産業を背景にMiCo、KSTE、LK ENGINEERINGなどが発展し、米国は大手装置メーカーと先端ファブの集積により高性能ESCの重要需要市場となっています。
米国市場は2025年の約US$626.52 Millionから2032年には約US$1.06 Billionへ拡大すると見込まれます。中国市場は2025年の約US$126.43 Millionから2032年には約US$243.33 Millionへ拡大し、2026~2032年のCAGRは約9.27%と世界平均を上回る見通しです。日本、台湾、韓国、中国本土はいずれも重要需要地域であり、中国ではファブ建設だけでなく、国産エッチング・成膜装置の採用拡大が現地ESCメーカーの共同開発と認証機会を増やしています。
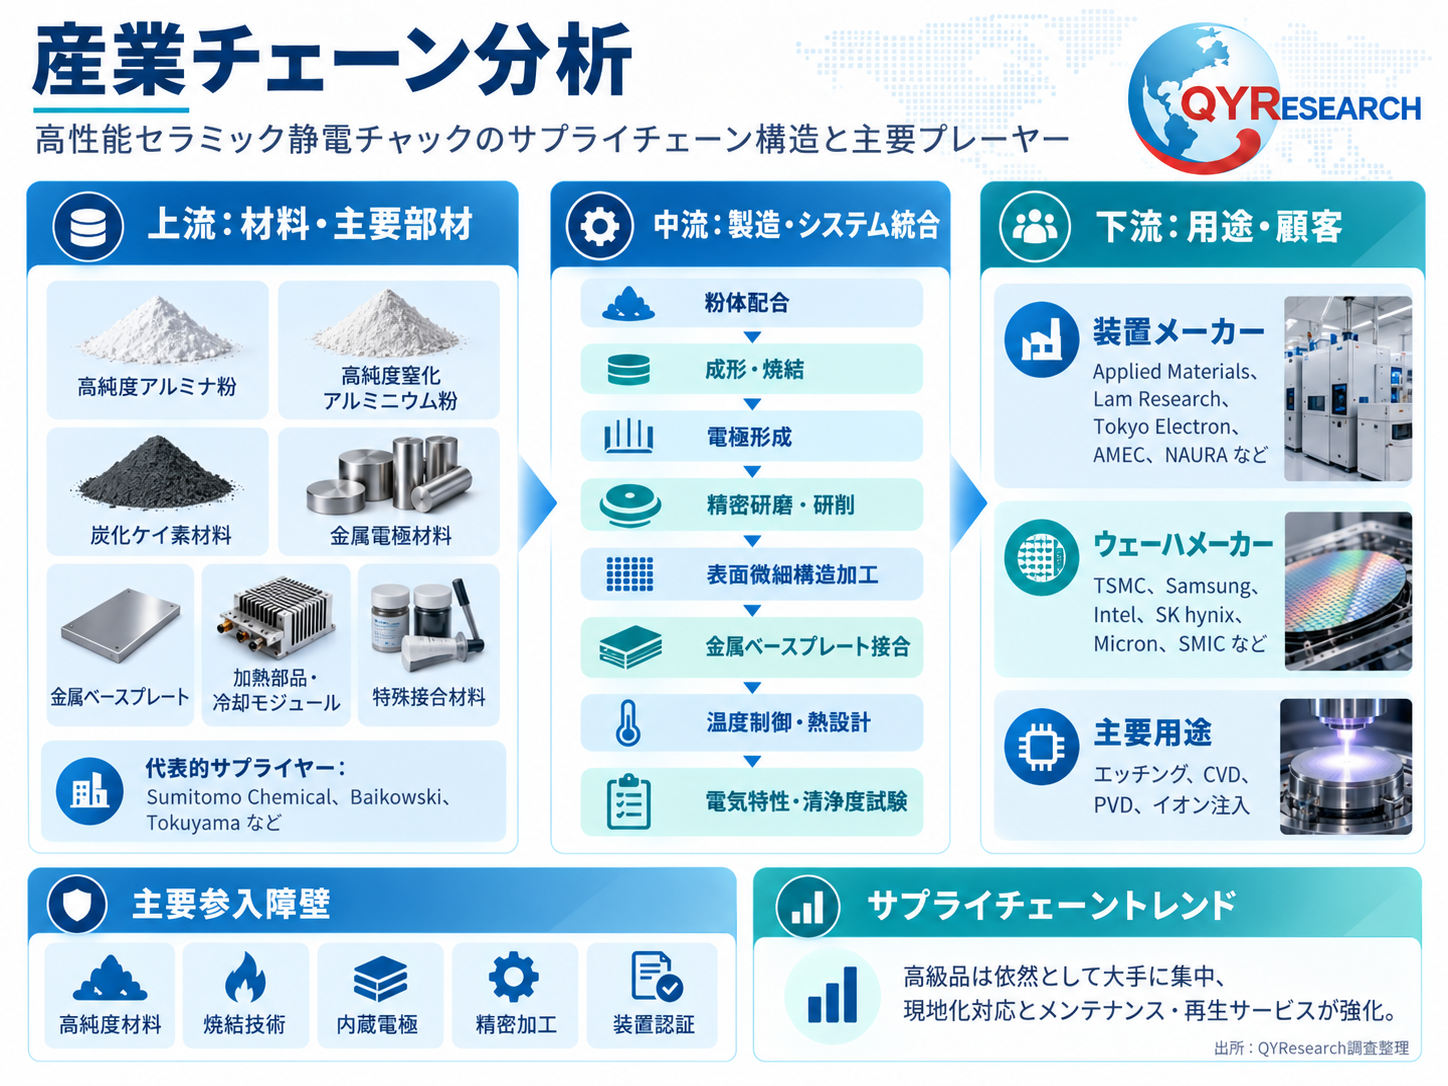
産業チェーン分析
上流には高純度アルミナ粉、高純度窒化アルミニウム粉、炭化ケイ素材料、金属電極材料、金属ベースプレート、加熱部品、冷却モジュール、特殊接合材料などがあります。中流では粉体配合、成形、電極形成、焼結、精密研磨・研削、表面微細構造加工、金属ベースプレート接合、温度制御・熱設計、電気特性・清浄度試験などを行います。下流にはApplied Materials、Lam Research、Tokyo Electron、AMEC、NAURAなどの装置メーカーと、TSMC、Samsung、Intel、SK hynix、Micron、SMICなどの半導体メーカーがあります。付加価値は高純度材料管理、焼結、電極・熱設計、精密加工、セラミック-金属統合、装置認証に集中しています。
政策環境と今後の展望
各主要半導体地域では重要部品の現地調達とサプライチェーン強靭化が進められていますが、高級ESC市場の参入障壁は依然として高い水準です。ESCは直接ウェーハプロセスに関与するため、吸着異常、温度ムラ、パーティクル増加、誘電特性の変動が歩留まりと装置稼働率に影響します。そのため、高純度材料、焼結、内蔵電極、精密加工、熱・電場設計、セラミック-金属統合、長期装置認証を同時に満たす必要があります。
高純度セラミック原料の供給集中、先進セラミック製造設備への高額投資、顧客の総保有コスト低減要求は、原材料、資本、価格面での課題となります。サプライヤーには高い信頼性に加え、短い開発応答時間、安定供給、装置メーカーとの共同開発、保守・再生サービスを含む総合対応力が求められます。
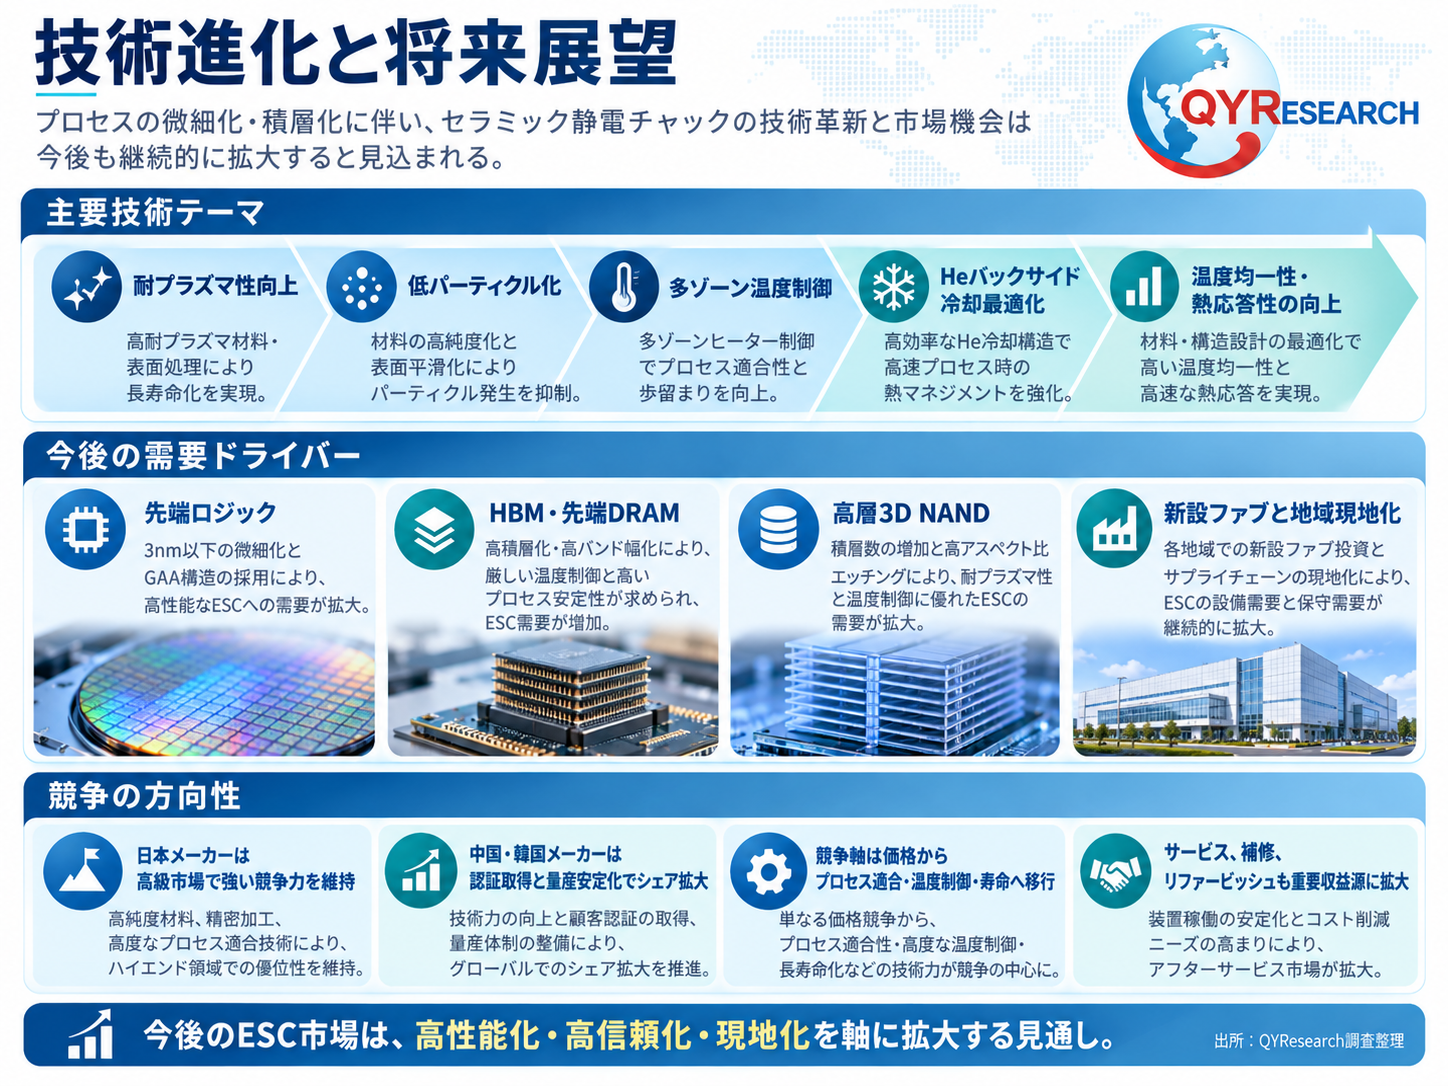
今後数年間、先端ロジック、HBM、先端DRAM、高層3D NAND、高アスペクト比エッチングが主要成長ドライバーとなります。技術面では耐プラズマ性向上、低パーティクル化、吸着安定性、温度均一性、多ゾーン独立温度制御、Heバックサイド冷却の最適化、セラミック-金属一体化の高信頼化が進展します。日本企業は高級市場で強い競争力を維持する一方、中国・韓国企業は認証取得と量産安定性の向上により現地化シェアを拡大すると考えられます。洗浄、補修、再加工、ヒーター交換、リファービッシュなどライフサイクルサービスの重要性も高まります。
本記事は、QY Research発行のレポート「半導体製造装置用セラミック静電チャック―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」に基づき、市場動向および競合分析の概要を解説します。
【レポート詳細・無料サンプルの取得】
https://www.qyresearch.co.jp/reports/1889503/ceramic-electrostatic-chuck-for-semiconductor-equipment
お問い合わせ先
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com
QYResearch会社概要
QYResearchは、2007年に設立され、本社はアメリカのロサンゼルスと中国の北京にある。19年以上にわたる持続的な成長の結果、QYResearchは、世界的に有名な、世界中の顧客に対してセグメント産業調査サービスを提供するリーディングなコンサルティング機関として成長した。ビジネスは世界160カ国以上に広がっており、30カ国以上に固定のマーケティングパートナーがあり、アメリカ、日本、韓国、インドなどに支店があり、国内の主要都市である北京、広州、長沙、石家庄、重慶、武漢、成都、山西大同、太原、昆明、日照、天津などにはオフィスと専門的な研究チームが設置されている。
QYResearchは、高度技術産業の産業チェーンのさまざまな分野にわたる、世界的に有名な大手コンサルティング会社である。これらの分野には、半導体産業チェーン(半導体設備および部品、半導体材料、集積回路、製造、封装試験、ディスクリートデバイス、センサー、光電子デバイス)、太陽光発電産業チェーン(装置、シリコン素材/ウェーハー、セル、モジュール、補助材料、インバーター、発電所終端)、新エネルギー自動車産業チェーン(電力バッテリーおよび材料、電動ドライブ制御、自動車半導体/エレクトロニクス、車両、充電スタンド)、通信産業チェーン(通信システム装置、端末装置、電子部品、RFフロントエンド、光モジュール、4G/5G/6G、広帯域、IoT、デジタル経済、AI)、先進材料産業チェーン(金属材料、高分子材料、セラミックス材料、ナノ材料など)、機械製造産業チェーン(CNC機械、建設機械、電気機械、3Cオートメーション、産業用ロボット、レーザー、産業制御、無人航空機)、食品医薬品、医療機器、農業などが含まれる。
コメント(0)