

0 世界のフッ素系熱伝達流体市場調査レポート 2026–2032 みんなに公開
フッ素系熱伝達流体は、精密温度制御、熱交換、直接接触冷却に使用されるフッ素化液体媒体である。代表的な化学体系には、パーフルオロポリエーテル(PFPE)、ハイドロフルオロエーテル/ハイドロフルオロオレフィン(HFE/HFO)、その他の完全または部分フッ素化誘電液が含まれる。広い温度範囲で熱を輸送しながら、電気絶縁性、化学的不活性、低粘度、安定した循環特性を維持することが主な機能である。用途は、半導体のエッチング・イオン注入装置の温度制御、露光・検査装置、電子部品の熱衝撃試験、データセンター/HPCの液冷、ヒートパイプ・ヒートポンプ、その他の精密産業用熱管理などである。
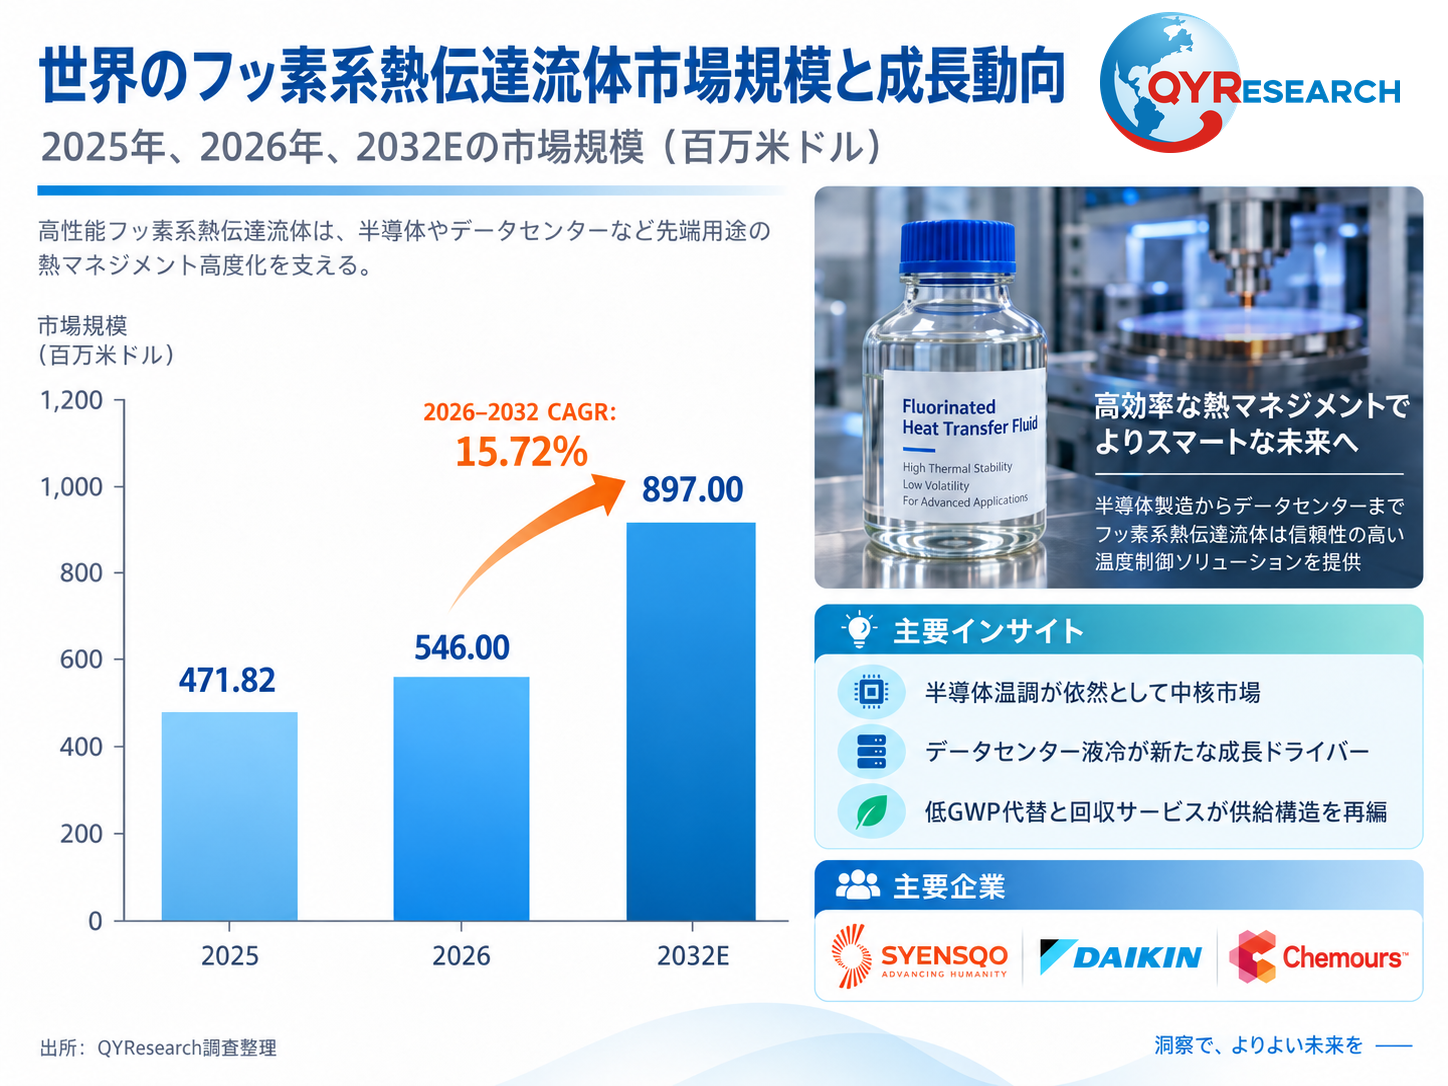
QYResearchの調査統計によると、2025年の世界フッ素系熱伝達流体市場規模は約5億4,600万米ドル、2032年には約8億9,700万米ドルに達し、2026–2032年の年平均成長率は約15.72%と見込まれる。対象範囲は主に、半導体装置の温度制御、電子・電気機器の熱管理、データセンター液冷、試験装置、ヒートパイプ/ヒートポンプに用いられる商用フッ素系熱伝達媒体である。需要面では半導体製造が最も成熟した高付加価値市場であり、先端プロセスの進展に伴い、静電チャック、エッチング、成膜、イオン注入などの温度安定性要求が高まっている。高熱流束の計算基盤は誘電液冷の新たな需要源となっている。供給面では製品世代交代と供給再編が進み、低GWP、低揮発、回収可能、既存設備への代替適合性を備えた製品が開発の重点となっている。
図. 世界のフッ素系熱伝達流体市場規模と成長動向
世界競争と供給再編
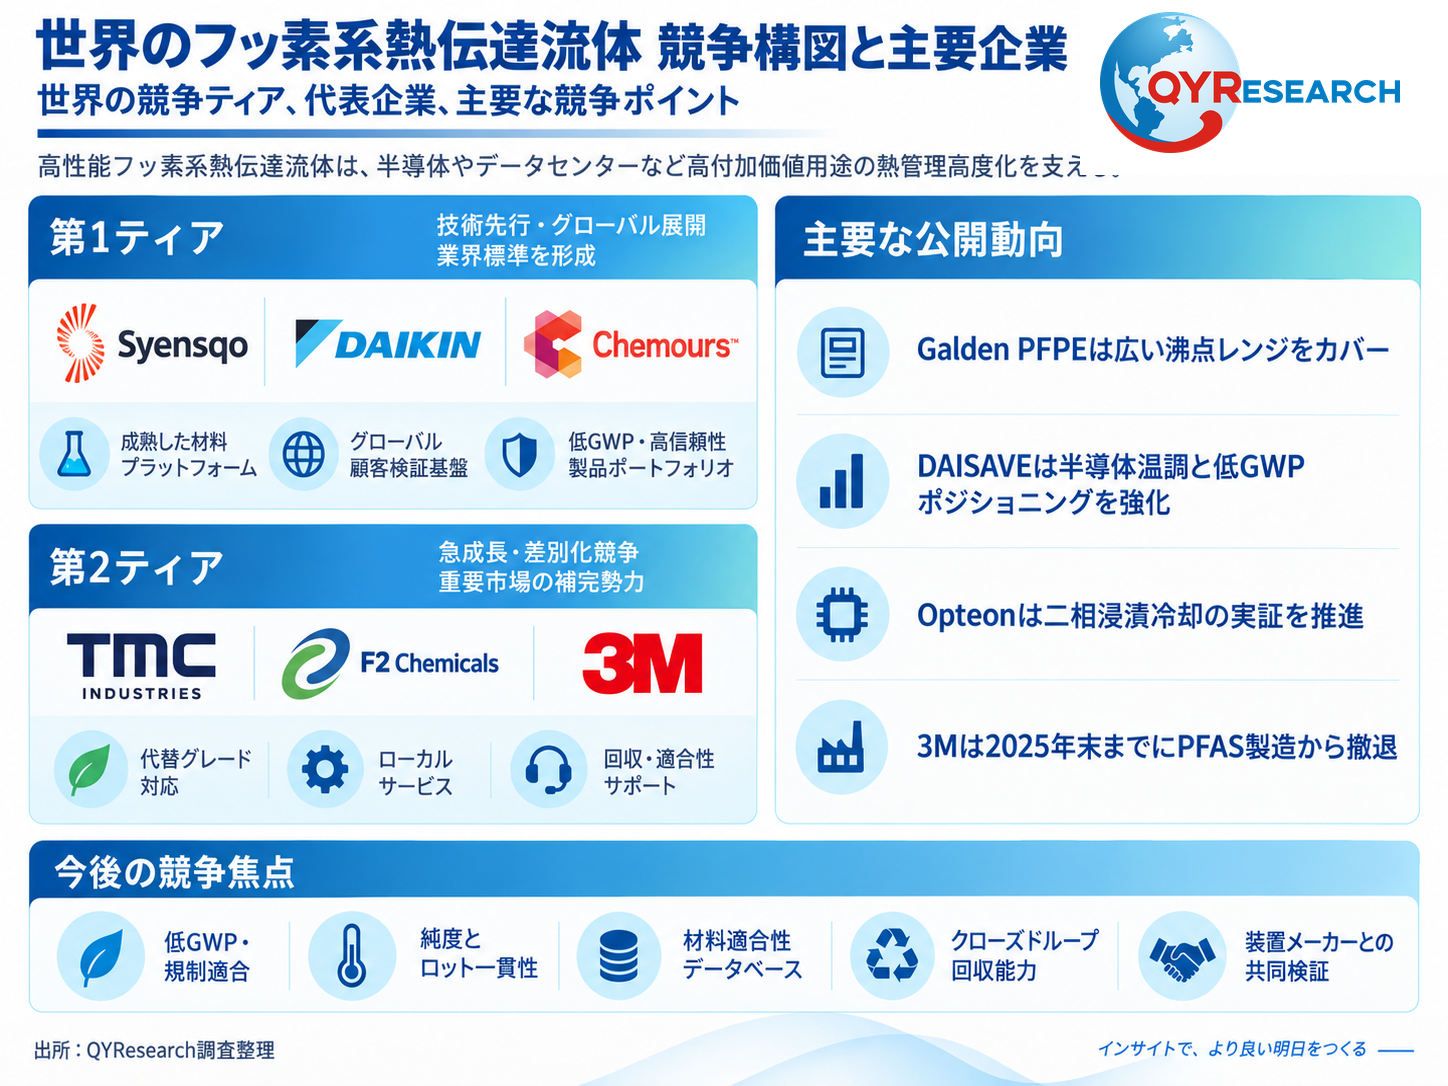
世界市場では、少数のフッ素化学プラットフォーム企業と専門特殊流体サプライヤーが競争している。第一層にはSyensqo、Daikin Industries、Chemoursが挙げられる。SyensqoのGalden PFPEは幅広い沸点グレードを持ち、半導体、電子試験、サーバー冷却で実績を蓄積している。DaikinはDAISAVEシリーズを半導体チラー、ヒートパイプ/ヒートポンプ、データセンター液冷へ展開し、低GWP化を進めている。ChemoursはOpteon系誘電熱伝達流体を通じ、HFOベースの二相浸漬冷却用途の検証・商用化を進めている。3MのFluorinertとNovecは長年の業界基準であったが、3Mは2025年末にPFAS製造からの撤退を完了し、代替品や再生品の認証を加速させた。第二層にはTMC Industries、F2 Chemicals、アジアの地域企業があり、既存グレード代替、価格、納期、再生、ローカル技術サービスで競争している。今後は規制適合性、純度・ロット安定性、材料適合性データ、回収循環、装置共同認証が重要になる。
図. 世界のフッ素系熱伝達流体競争構図と主要企業
製品体系と主要用途
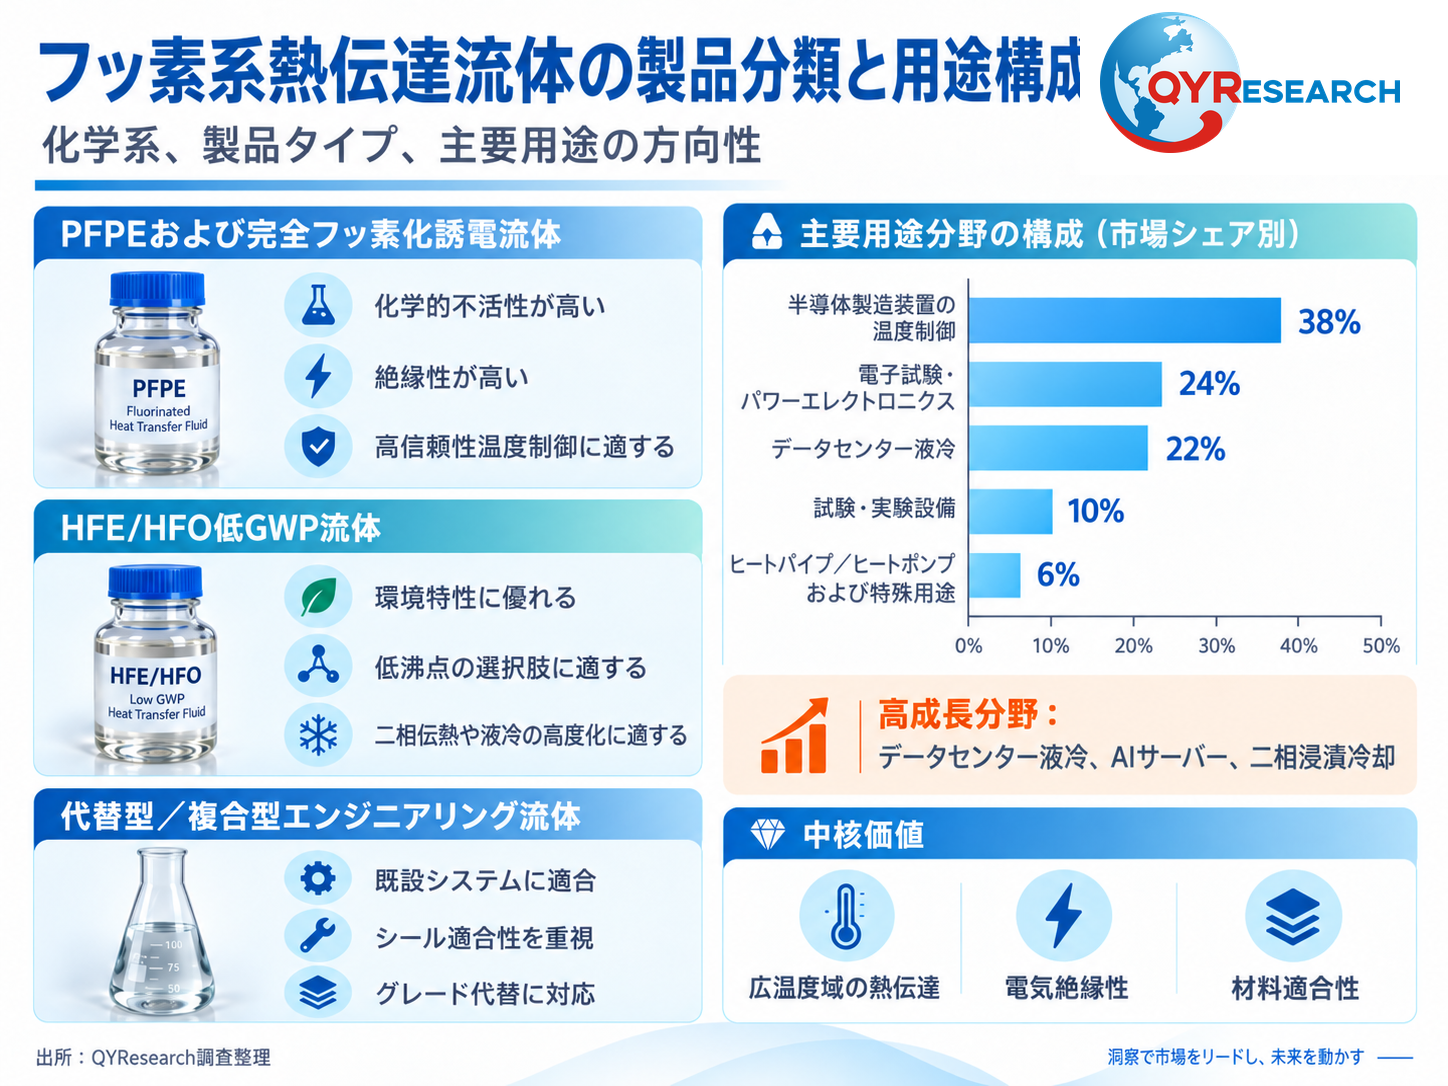
化学体系別では、実務上三つのグループに整理できる。PFPEなどの完全フッ素化誘電流体は、化学的不活性、絶縁性、広い温度対応範囲に優れ、半導体装置、電子試験、高信頼性熱管理に適している。HFE/HFOなどの低GWP部分フッ素化流体は、環境特性、選択可能な沸点、二相熱輸送性能を重視し、浸漬冷却や次世代電子冷却の有力なアップグレード方向である。第三は、既存のポンプ、シール、配管、熱交換器との適合性を重視した代替型・調合型のフッ素系エンジニアリング流体である。用途別では半導体プロセス温度制御が中核で、エッチング、イオン注入、露光光源、ウエハ検査などをカバーする。電子試験やパワーエレクトロニクス冷却は安定需要を形成し、データセンター、HPC、AIサーバーは高成長用途となっている。ヒートパイプ、ヒートポンプ、航空電子は小規模ながら高付加価値市場である。
図. フッ素系熱伝達流体の製品分類と用途構成
地域需給構造と市場機会
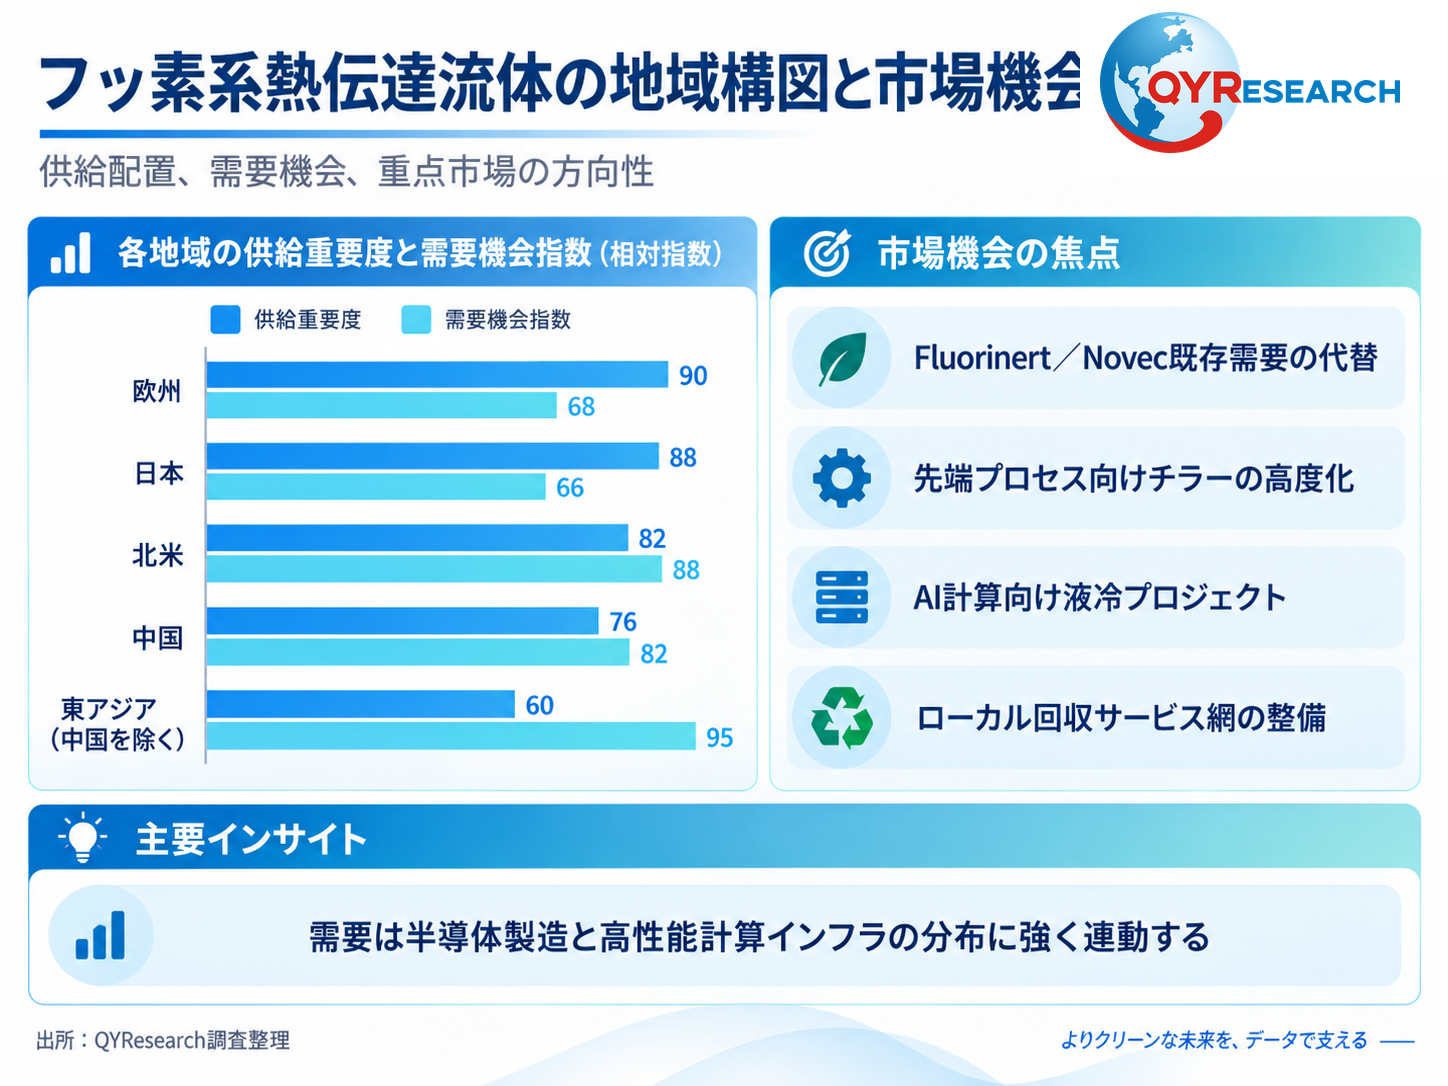
供給は欧州、日本、米国、中国に分散している。欧州ではSyensqoなどのPFPE材料プラットフォームが高性能完全フッ素化流体と長期顧客認証で強みを持つ。日本はDaikinなどのフッ素化学企業を中心に、低GWPフッ素系液体、半導体温度制御、高クリーン製造で優位性がある。米国ではChemours、TMC Industriesなどが新型誘電流体、二相浸漬冷却、代替・再生流体を積極的に展開している。中国企業も電子フッ素化液やPFPE系グレードの拡充とローカル供給を進めている。需要は半導体製造と高性能計算インフラの立地に連動し、東アジアは半導体プロセス熱媒体の主要消費地域、北米はデータセンター/HPC冷却の成長地域、欧州はPFAS規制議論、低GWP要求、供給安全の影響が大きい。機会はFluorinert/Novec代替、先端半導体チラー更新、AI液冷プロジェクト、地域回収サービス網に集中している。
図. フッ素系熱伝達流体の地域構図と市場機会
サプライチェーンと価値集中
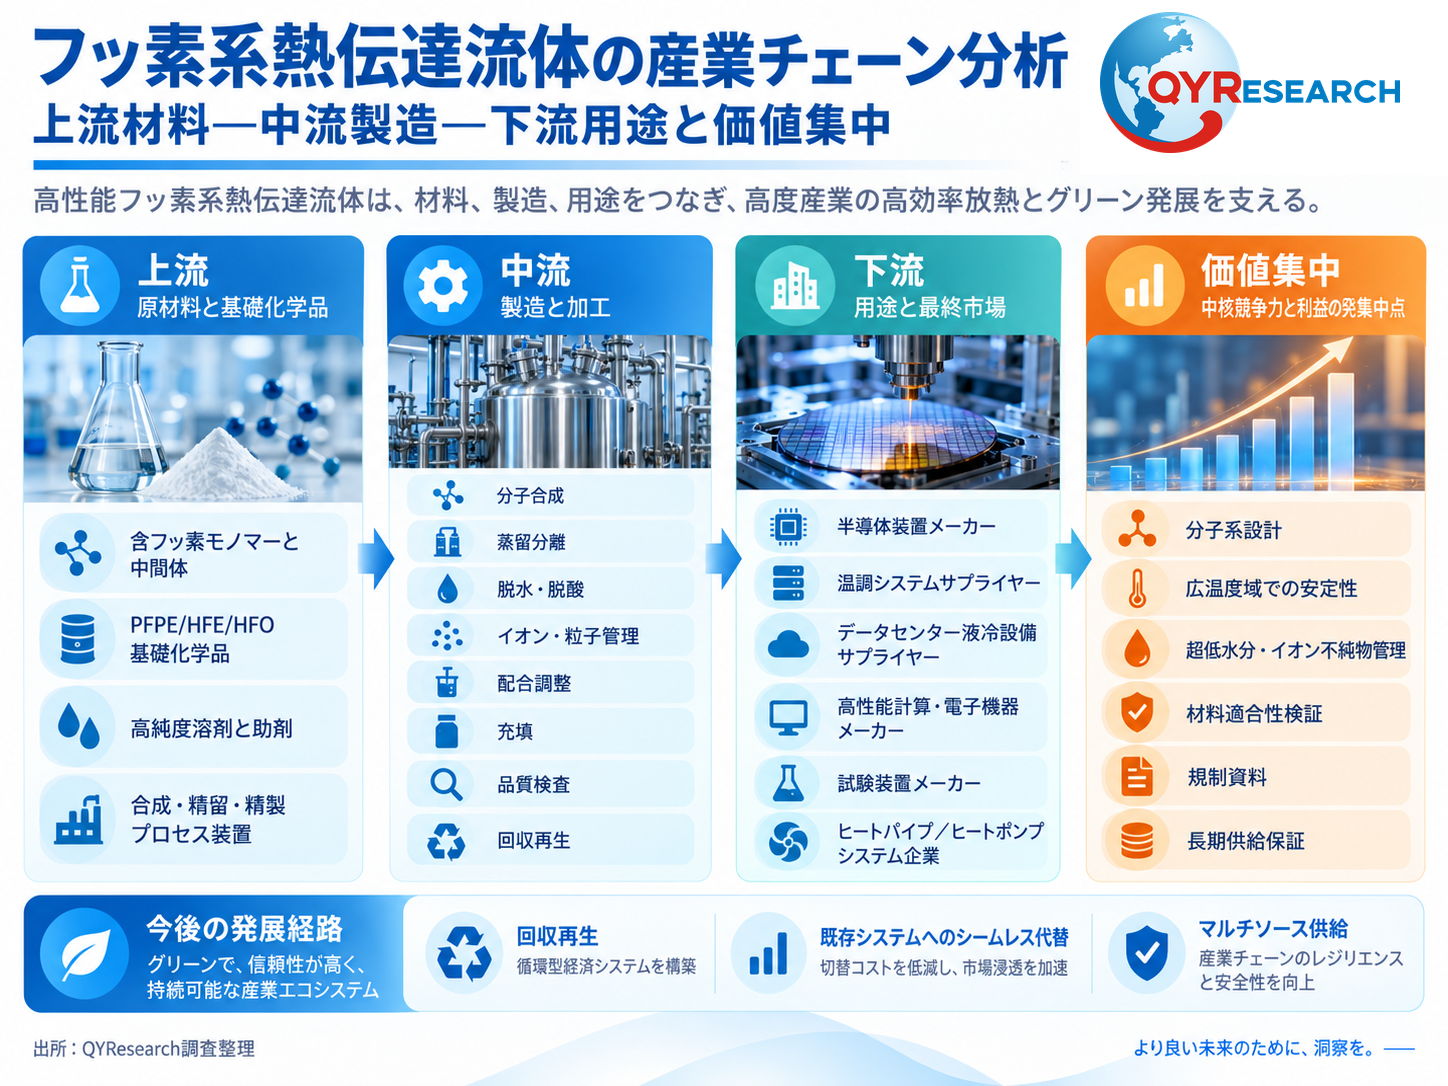
上流にはフッ素化モノマー・中間体、PFPE/HFE/HFO系基礎化学品、高純度工程材料、合成・蒸留・精製装置が含まれる。中流は分子合成、分留、脱水・脱酸、イオン・粒子管理、調合、充填、品質検査、回収再生から構成される。下流顧客は半導体装置メーカー、ファブ向け温度制御システム企業、データセンター液冷設備企業、HPC・電子機器メーカー、試験装置企業、ヒートパイプ/ヒートポンプメーカーなどである。価値は分子設計、広温度域安定性、超低水分・イオン不純物管理、ロット一貫性、シール・材料適合性、規制文書、長期供給保証に集中している。3MのPFAS製造撤退と持続可能性要求の高まりにより、回収再生、既存設備への無改造代替、複数供給源の確保が新たな価値領域となる。新品、再生液、現場交換、適合性検証を一体で提供できる企業は顧客維持力を高めやすい。
図. フッ素系熱伝達流体の産業チェーン分析
規制動向、参入障壁と将来展望
フッ素系熱伝達流体の主要課題は、環境規制、ライフサイクル管理、顧客認証である。欧州化学品庁(ECHA)は2026年も広範なPFAS制限提案についてリスク評価・社会経済評価の意見形成を進めており、一部フッ素化学品の製造、使用、排出、適用除外条件は継続的な評価対象となっている。このため、ユーザーは規制対象範囲、代替経路、回収率、排出管理を重視するようになっている。同時に、3Mが2025年末にPFAS製造撤退を完了したことで、従来ユーザーの供給継続リスクが顕在化した。技術障壁は分子精製、沸点・粘度窓の制御、絶縁信頼性、材料適合、低水分・低イオン不純物、長期熱安定性、装置レベルの認証期間にある。新規参入で価格競争は強まるが、高性能グレードは依然として高い認証・品質コストを必要とする。
今後数年、市場は「低GWP化、用途専用化、循環利用、供給多元化」の方向へ進む。先端半導体プロセスは広温度域、低粘度、高絶縁の熱媒体需要を安定的に支える。AIサーバーと高密度計算は二相浸漬冷却やその他の誘電液冷方式の認証・導入を促進する。装置メーカーとユーザーは、既存ポンプ、シール、金属、樹脂との適合性をより重視するため、競争は単に特定沸点や代替グレードを供給する段階から、完全な性能データ、規制文書、回収プログラム、二重供給体制、長期顧客認証を提供する段階へ進む。低GWP新規分子、再生可能エンジニアリング流体、半導体・データセンター専用グレードが重要な成長方向となる。
本記事は、QY Research発行のレポート「世界のフッ素系熱伝達流体市場調査レポート 2026–2032」に基づき、市場動向および競合分析の概要を解説します。
【レポート詳細・無料サンプルの取得】
https://www.qyresearch.co.jp/customized
お問い合わせ先
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com
QYResearch会社概要
QYResearchは2007年に設立され、市場調査レポート、業界研究レポート、細分産業チェーン調査サービスを長期的に提供している。調査分野は化学材料、半導体、先進材料、新エネルギー、機械設備、医療機器、食品・医薬品などをカバーする。企業インタビュー、産業チェーン調査、公開情報のクロスチェック、データベース蓄積を通じ、市場規模、競争環境、顧客需要、サプライチェーン変化、技術動向に関する研究支援を提供している。
コメント(0)