

0 自動車用オイルポンプ―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032 みんなに公開
自動車用オイルポンプは、車両のパワートレイン、トランスミッションおよび電動ドライブシステムにおいて、潤滑油の循環、油圧の生成、熱の移送、油圧作動を担う重要な流体供給部品である。一般的な構成は、ポンプハウジング、カバー、ギヤまたはロータ/ベーンなどのポンプ機構、シャフト、ベアリング/ブッシュ、シール部品からなり、電動オイルポンプではさらにモーター、電子コントローラー、センサー、通信インターフェースが一体化される。運転速度、油温、負荷が変化する中で必要な圧力と流量を確保し、エンジンのクランクシャフト/カムシャフト軸受、ピストン、シリンダー壁、ATのギヤやクラッチ、ハイブリッド機構、電動ドライブユニットのモーター、減速機、ベアリングなどへ潤滑油を供給することで、摩擦低減、冷却、清浄化、部品保護および油圧制御を実現する。駆動方式では主に機械式オイルポンプと電動オイルポンプに分類され、機械式オイルポンプはクランクシャフト、カムシャフト、トランスミッションシャフト、ギヤまたはチェーンなどから駆動力を得る。代表的な構造にはギヤ、ジェロータ、ベーン、可変容量方式がある。電動オイルポンプは独立モーターで駆動され、エンジン回転数に依存せず作動でき、LIN、CAN、PWMなどの通信・制御方式により必要な流量と圧力をオンデマンドで調整できる。
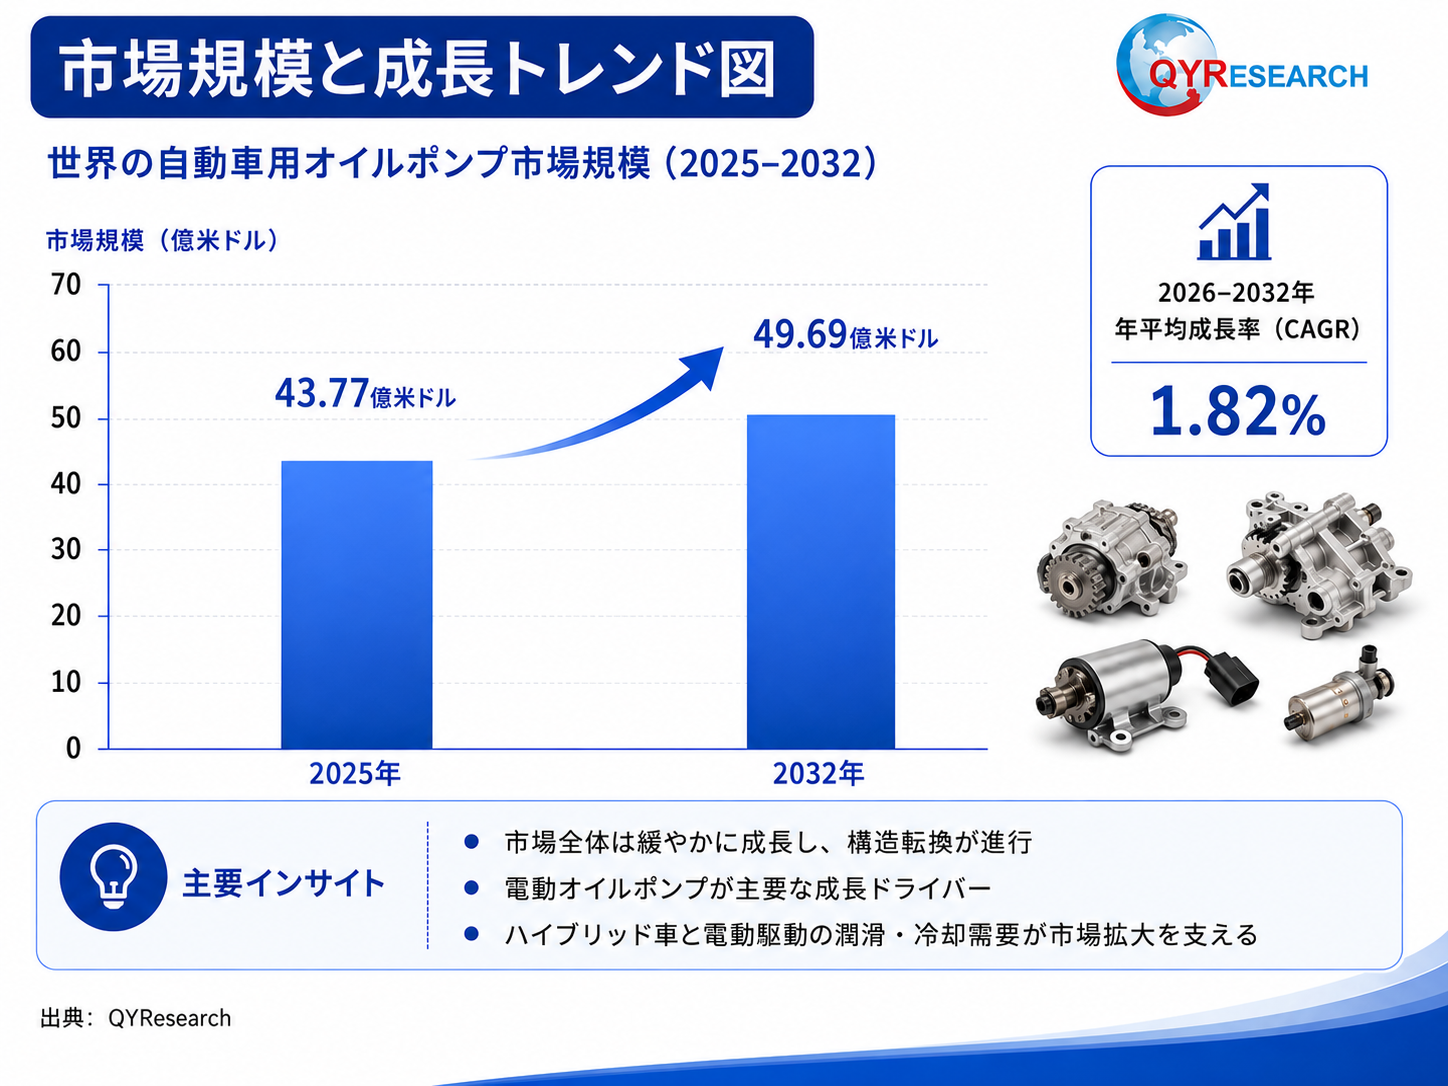
QYResearchの調査によると、世界の自動車用オイルポンプ市場規模は2025年に約43.77億米ドルで、2032年には約49.69億米ドルに達し、2026~2032年の年平均成長率は約1.82%と予測される。需要面では、ハイブリッド車およびBEVの生産拡大、電動ドライブシステムにおける潤滑・冷却需要の増加、ATや統合型e-driveでの独立油循環需要、中国・インド・東南アジア・中南米などの自動車生産拡大が主要な成長要因となる。市場全体は「低成長の総量市場」と「急速に変化する製品ミックス」が同時進行する段階に入っている。従来のエンジン駆動型機械式オイルポンプはBEV比率の上昇により長期的な需要縮小圧力を受ける一方、可変容量式は内燃機関車やハイブリッド車でポンピングロスを抑え、燃費を改善できるため技術高度化が続く。電動オイルポンプは、エンジン停止時やエンジンを持たない車両でも独立して作動し、モーターや減速機を直接冷却し、電子制御による必要量供給を実現できることから、最大の市場成長源となる。供給側でも競争軸は単体ポンプの機械加工から、モーター、油圧機構、パワーエレクトロニクス、コントローラー、センサー、ソフトウェアを統合するメカトロニクス/電動油圧技術へ移行している。今後の増分は、e-Axle、モーター、減速機、ハイブリッドトランスミッション、統合型e-driveにおける電動オイルポンプ採用拡大と、マルチフロー、インテリジェント制御、高効率、軽量化、モジュール化による1台当たり価値の上昇から生まれる見通しである。
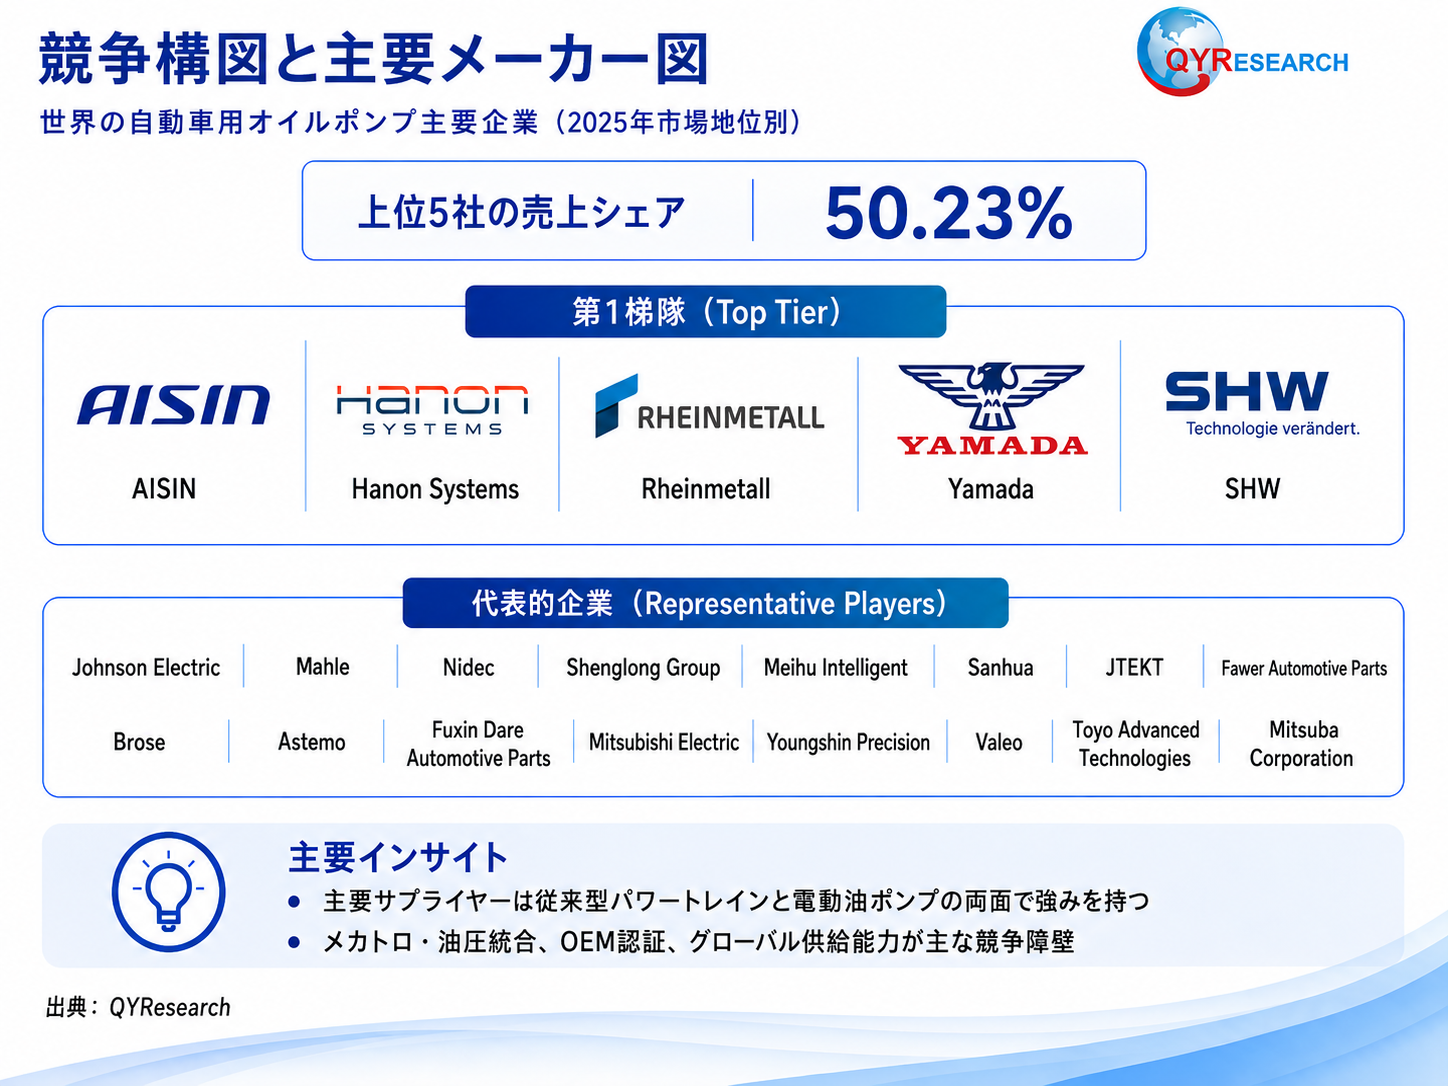
世界の自動車用オイルポンプ市場では、長年のパワートレインサプライヤー、専門ポンプメーカー、モーター/熱マネジメント企業、地域系部品メーカーが競合している。第一グループはAISIN、Hanon Systems、Rheinmetall、Yamada、SHWで、エンジン用・トランスミッション用オイルポンプ、可変容量ポンプ、電動オイルポンプ、グローバルOEM向け開発・量産で長期的な実績を有する。2025年の上位5社は売上高ベースで約50.23%を占め、市場は一定の集中度を持つ一方、第二グループおよび地域系サプライヤーにも十分な余地が残る。第二グループにはJohnson Electric、Mahle、Nidec、Shenglong Group、Meihu Intelligent、Sanhua、JTEKT、Fawer Automotive Parts、Brose、Astemoなどが含まれ、モーター、電子制御、熱マネジメント、ローカルコスト、開発スピードを活用して電動オイルポンプで存在感を高める企業も多い。Fuxin Dare Automotive Parts、Mitsubishi Electric、Youngshin Precision、Valeo、Toyo Advanced Technologies、Mitsuba Corporationも、特定地域、顧客プラットフォーム、技術領域で差別化を進めている。今後の競争では、ポンプ加工技術だけでなく、高速モーター、油圧効率、低騒音、耐熱・耐振動、EMC、通信、制御ソフトウェア、機能安全を一体で成立させる能力が重要となる。既存大手はグローバル生産ネットワークとOEM共同開発実績で優位を維持し、地域系・新興電動ポンプサプライヤーはローカル開発とコスト競争力を武器に成長市場へ浸透する見通しである。
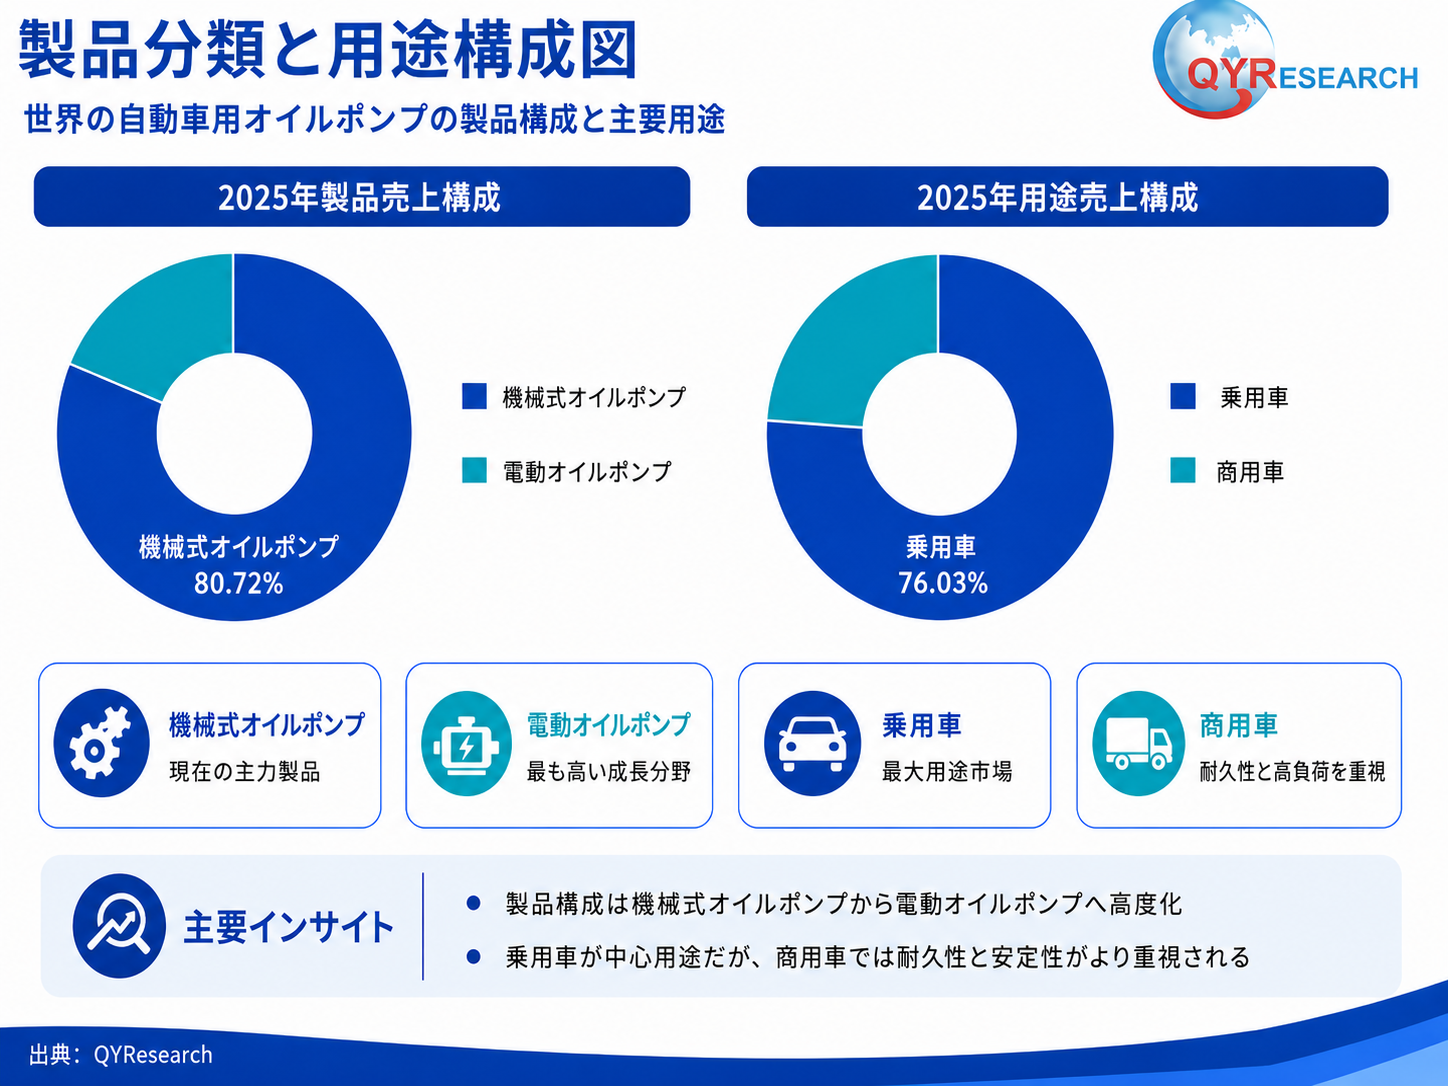
製品タイプ別では、自動車用オイルポンプは機械式オイルポンプと電動オイルポンプに区分される。機械式オイルポンプはエンジンまたはトランスミッションから直接駆動され、エンジン潤滑、従来型AT、一部のハイブリッドシステムで広く採用されている。技術開発は固定容量から可変容量へ進み、回転数や負荷に応じて流量・圧力を調整することで不要なポンピング損失を抑え、燃費と効率を改善する。電動オイルポンプは独立モーターにより駆動され、通常はコントローラー、センサー、通信機能を統合するため、エンジン停止中でも油供給が可能であり、温度、回転数、負荷、運転モードに応じた制御ができる。QYResearchでは、電動オイルポンプ市場は2025年の8.44億米ドルから2032年には18.99億米ドルへ拡大し、2026~2032年のCAGRは約11.46%と予測され、全体市場を大きく上回る。用途別では乗用車と商用車に分けられ、乗用車は最大の需要基盤で、エンジン/ATからハイブリッド、モーター、減速機、e-Axle、統合型e-driveへ用途が急速に拡大している。商用車では長時間高負荷運転に対応する耐久性、潤滑安定性、温度管理、ライフサイクル信頼性がより重要となる。今後は電動オイルポンプ、マルチフローポンプ、モーター/ロータへの直接油冷、統合型オイルモジュール、LIN/CAN/PWM通信とソフトウェア制御を備えたスマート製品が高成長分野となる。
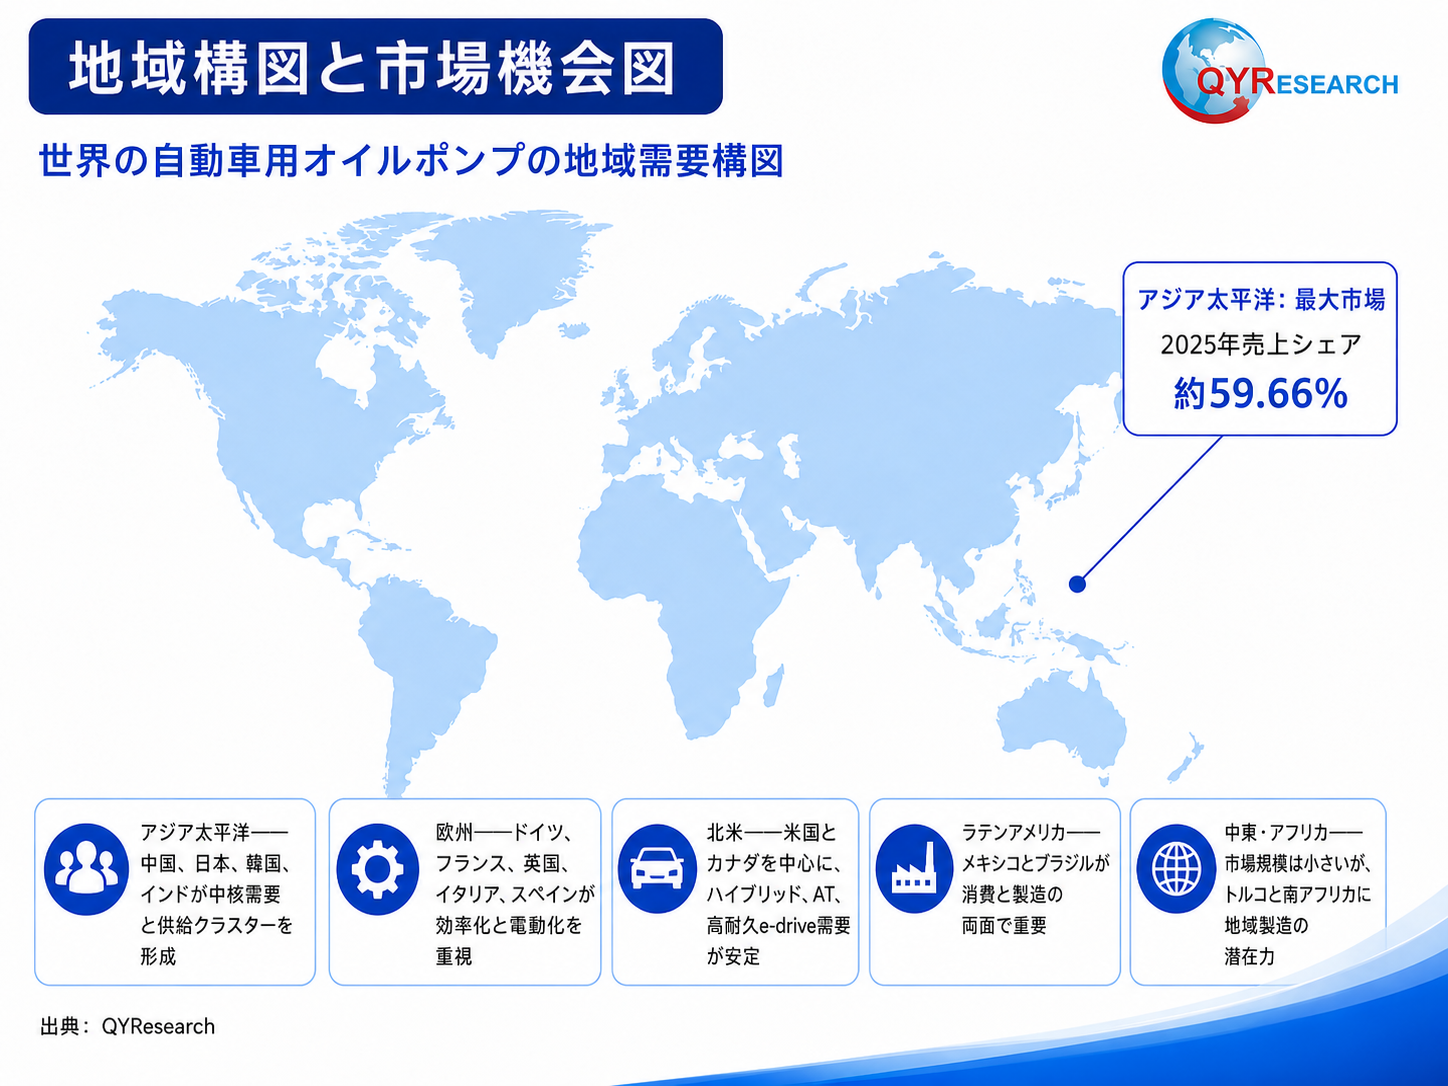
自動車用オイルポンプ市場は地域による特徴が明確である。アジア太平洋の2025年市場規模は約26.11億米ドルで、世界市場の約6割を占め、最大の需要地域かつ主要な成長源となっている。中国は世界最大級の自動車・新エネルギー車産業クラスターと急速に発展する部品供給網を持ち、日本と韓国は成熟したパワートレイン・部品産業基盤を有する。インドと東南アジアでは自動車生産の増加、部品の現地化、世界製造ネットワークの再配置により新たな需要が形成されている。欧州ではドイツ、フランス、英国、イタリア、スペインが中心で、エンジン・トランスミッション技術の蓄積と電動化・高効率化が同時に進み、電動オイルポンプ、可変容量ポンプ、統合型熱流体ソリューションへの需要を支えている。北米は米国とカナダを中心に、ピックアップ、SUV、ハイブリッド、AT、高耐久e-drive用途が安定した需要基盤となる。中南米ではメキシコとブラジルが主要拠点で、特にメキシコは北米向けニアショア製造拠点として重要性が高い。中東・アフリカは市場規模が相対的に小さいものの、トルコや南アフリカなどに一定の自動車生産基盤がある。供給面ではAISIN、Hanon Systems、SHW、Rheinmetall、Yamada、Nidec、Astemo、Mitsuba Corporationなどが複数地域の生産ネットワークを構築しており、中国系サプライヤーは現地OEMとの距離、短い開発サイクル、コスト競争力を武器に拡大している。今後の地域機会は、アジア太平洋の電動化、ローカル調達、メキシコ・東南アジアなどの製造移転拠点、OEMやe-drive/トランスミッション工場周辺の近接供給網に集中する。
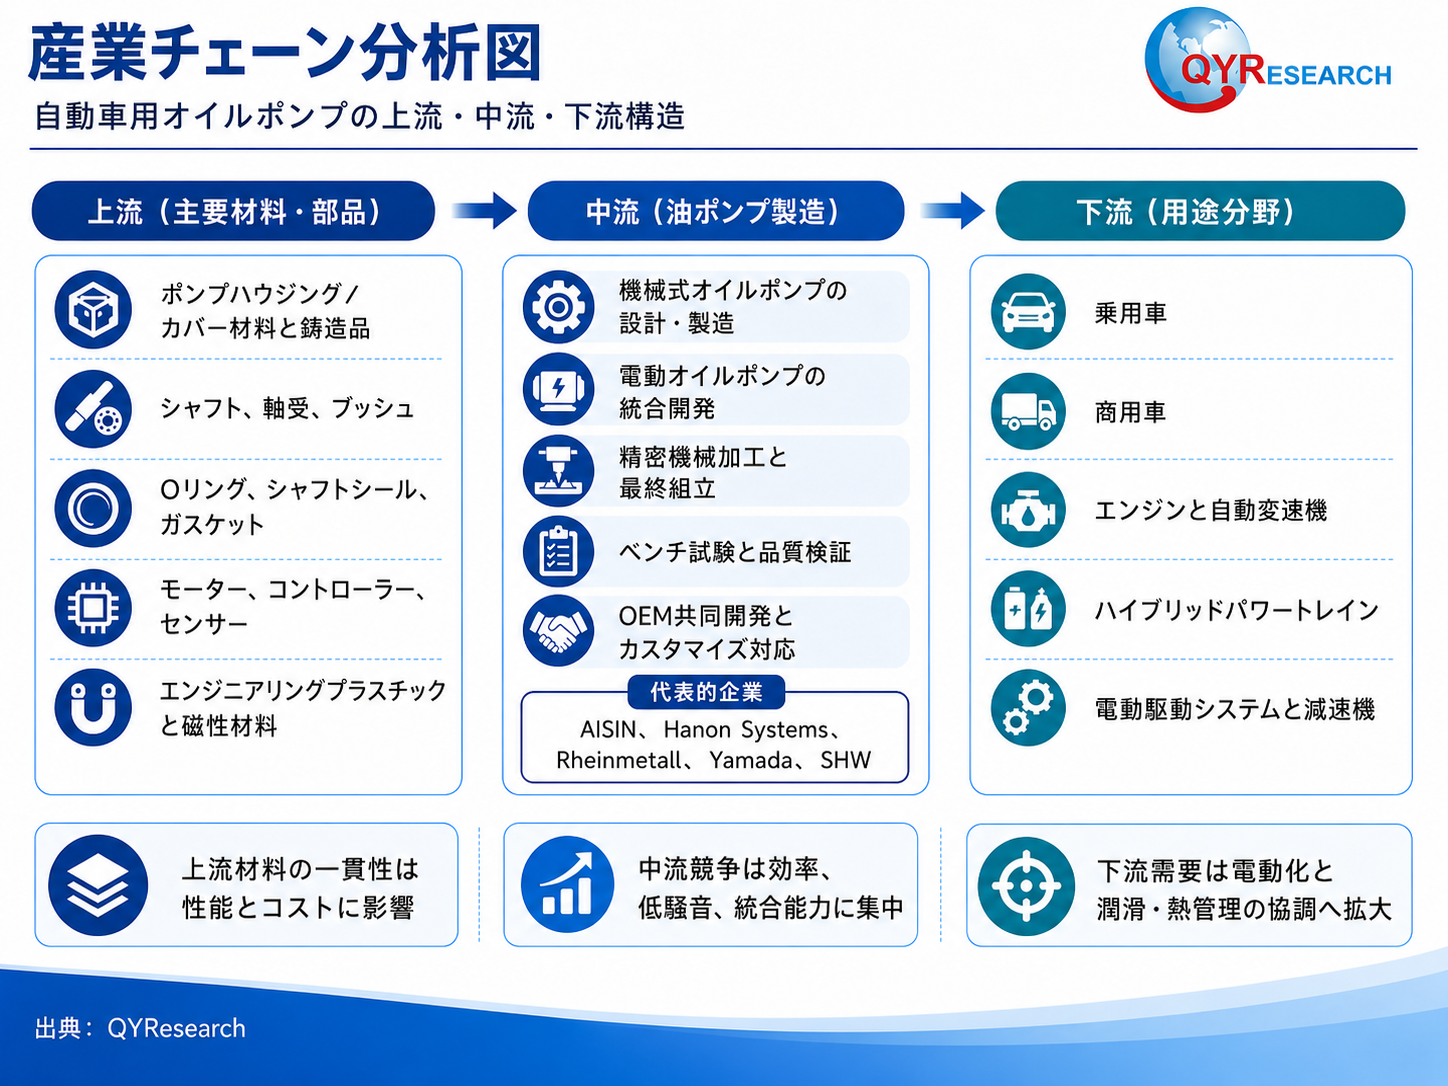
自動車用オイルポンプの上流には、ポンプハウジング/カバー、シャフト、ベアリング/ブッシュ、シール/ガスケット、ギヤまたはロータ/ベーン、磁性材料、モーター巻線、パワーデバイス、PCB・制御IC、センサー、コネクターなどが含まれる。レポートに記載された代表的な上流企業として、ポンプハウジング/カバー関連ではHydro、Ahresty Corporation、Ryobi Limited、Wencan Group、Guangdong Hongtu Technology、シャフト・ベアリング・ブッシュではSKF、Schaeffler AG、C&U Group、Oリング・シャフトシール・ガスケットではFreudenberg Sealing Technologies、NOK Corporation、Qingdao TKS Sealingが挙げられる。中流では機械式オイルポンプと電動オイルポンプの設計・製造・システム統合を行い、鋳造/ダイカスト、精密加工、ギヤ/ロータ製造、バランシング、シール、組立、ベンチ試験などが主要工程となる。電動オイルポンプではブラシレスモーター、コントローラー、EMC、通信ソフトウェア、熱設計、故障保護が加わり、従来品より技術集約度と製品価値が高い。下流は乗用車・商用車メーカー、エンジン、AT、ハイブリッド、e-driveシステムインテグレーターであり、レポートの顧客分析にはGM、Ford、BMW、Volkswagen、Renault、Nissan、Mitsubishi、Toyota、BYD、BAIC、JAC、Tesla、Hyundaiなどが含まれる。主要な参入障壁は、長期耐久、極端温度、流量・圧力精度、漏れ、騒音、高速信頼性、車両プラットフォームとの共同開発、品質システム、量産安定性である。今後はモジュール化、地域化、現地調達が進み、軽量鋳造、高性能シール、高効率モーター/コントローラー、さらにポンプ、フィルター、バルブ、油路、電子制御を統合できるサプライヤーへ価値が集中する。
本記事は、QY Research発行のレポート「自動車用オイルポンプ―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」に基づき、市場動向および競合分析の概要を解説します。
【レポート詳細・無料サンプルの取得】
https://www.qyresearch.co.jp/reports/1619589/automotive-oil-pump
お問い合わせ先
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com
QYResearch会社概要
QYResearchは、2007年に設立され、本社はアメリカのロサンゼルスと中国の北京にある。19年以上にわたる持続的な成長の結果、QYResearchは、世界的に有名な、世界中の顧客に対してセグメント産業調査サービスを提供するリーディングなコンサルティング機関として成長した。ビジネスは世界160カ国以上に広がっており、30カ国以上に固定のマーケティングパートナーがあり、アメリカ、日本、韓国、インドなどに支店があり、国内の主要都市である北京、広州、長沙、石家庄、重慶、武漢、成都、山西大同、太原、昆明、日照、天津などにはオフィスと専門的な研究チームが設置されている。
QYResearchは、高度技術産業の産業チェーンのさまざまな分野にわたる、世界的に有名な大手コンサルティング会社である。これらの分野には、半導体産業チェーン(半導体設備および部品、半導体材料、集積回路、製造、封装試験、ディスクリートデバイス、センサー、光電子デバイス)、太陽光発電産業チェーン(装置、シリコン素材/ウェーハー、セル、モジュール、補助材料、インバーター、発電所終端)、新エネルギー自動車産業チェーン(電力バッテリーおよび材料、電動ドライブ制御、自動車半導体/エレクトロニクス、車両、充電スタンド)、通信産業チェーン(通信システム装置、端末装置、電子部品、RFフロントエンド、光モジュール、4G/5G/6G、広帯域、IoT、デジタル経済、AI)、先進材料産業チェーン(金属材料、高分子材料、セラミックス材料、ナノ材料など)、機械製造産業チェーン(CNC機械、建設機械、電気機械、3Cオートメーション、産業用ロボット、レーザー、産業制御、無人航空機)、食品医薬品、医療機器、農業などが含まれる。
コメント(0)