

0 リチウム電池電解液―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032 みんなに公開
リチウム電池電解液:「車載・蓄電需要と全固体化・現地供給が拓く新たな成長機会」
リチウム電池電解液とは、リチウムイオン電池の正極と負極の間でリチウムイオンを輸送する機能性材料システムです。主な製品形態は液体電解質と固体電解質です。液体電解質は通常、リチウム塩、高純度有機溶媒、機能性添加剤から構成されます。固体電解質では、硫化物、酸化物、ハロゲン化物、ポリマー及び複合材料が主要な技術ルートとなっています。電解質には、電池の作動領域で高いイオン伝導性、化学安定性、界面適合性を維持することが求められます。
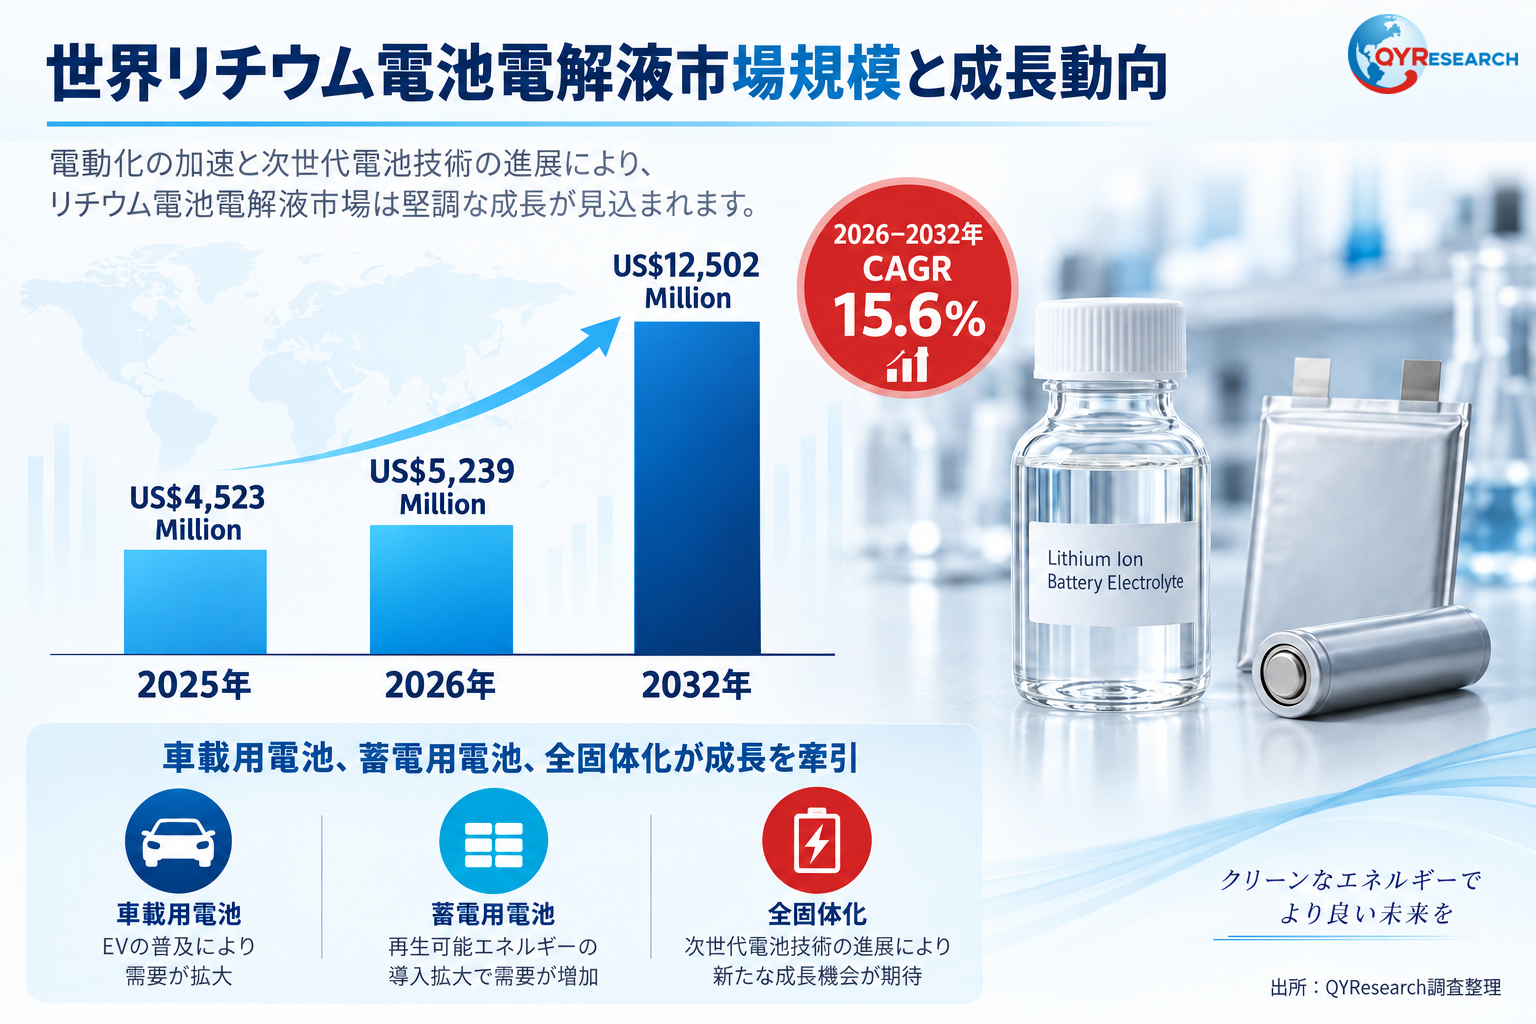
QYResearchの初期調査によると、世界のリチウム電池電解液市場は2025年に約45億2,300万米ドル、2026年に約52億3,900万米ドルとなり、2032年には約125億200万米ドルへ拡大する見通しです。2026年から2032年の年平均成長率は約15.6%です。対象範囲は主にリチウムイオン電池向け液体電解質及び固体電解質です。需要面では、電気自動車の普及、定置用蓄電設備の拡大、急速充電・高電圧プラットフォーム、高ニッケル系、リン酸鉄リチウム系、シリコン系負極の進化が配合更新を促しています。供給面では、大手企業が高純度リチウム塩、主要添加剤の内製化、顧客との共同開発、海外現地供給、固体電解質の量産技術に投資しています。今後の増分は、車載電池の増産、系統用・産業用蓄電、及び高安全な全固体・半固体電池の実用化が中心になるとみられます。
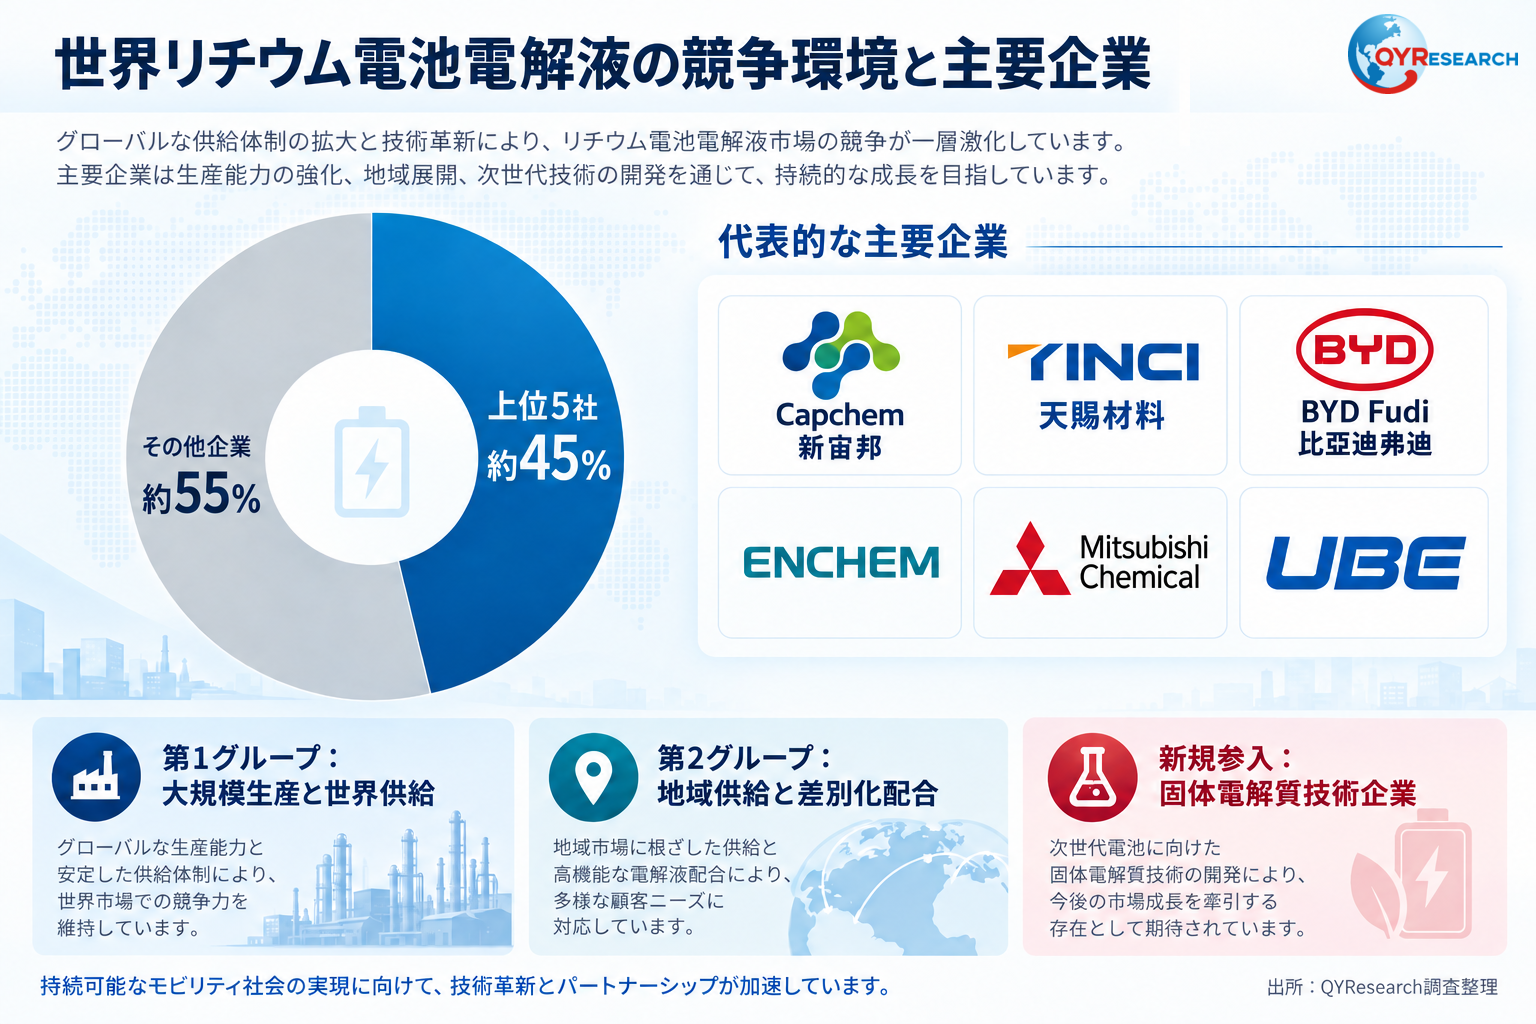
世界の代表的企業には、Capchem、Guangzhou Tinci、BYD Fudi、ENCHEM、及び現在MU Ionic Solutionsを事業主体とするMitsubishi ChemicalとUBEの電解液関連事業が含まれます。QYResearchの調査統計によると、2025年の世界上位5社の合計シェアは約45%です。一定の規模集中が進む一方、地域企業、添加剤専業企業、新興固体電解質企業にも成長余地があります。第1グループは大規模生産、主要塩・添加剤との連携、大手セルメーカーの認定、世界的な工場網で優位性を構築しています。第2グループは特定配合、地域、材料系に集中し、新規参入企業は硫化物、酸化物、ハロゲン化物、ポリマー系固体電解質を主戦場としています。競争軸は価格と能力から、配合プラットフォーム、知的財産、ロット安定性、現場支援、低炭素生産、リサイクル、現地納入へ移行しています。
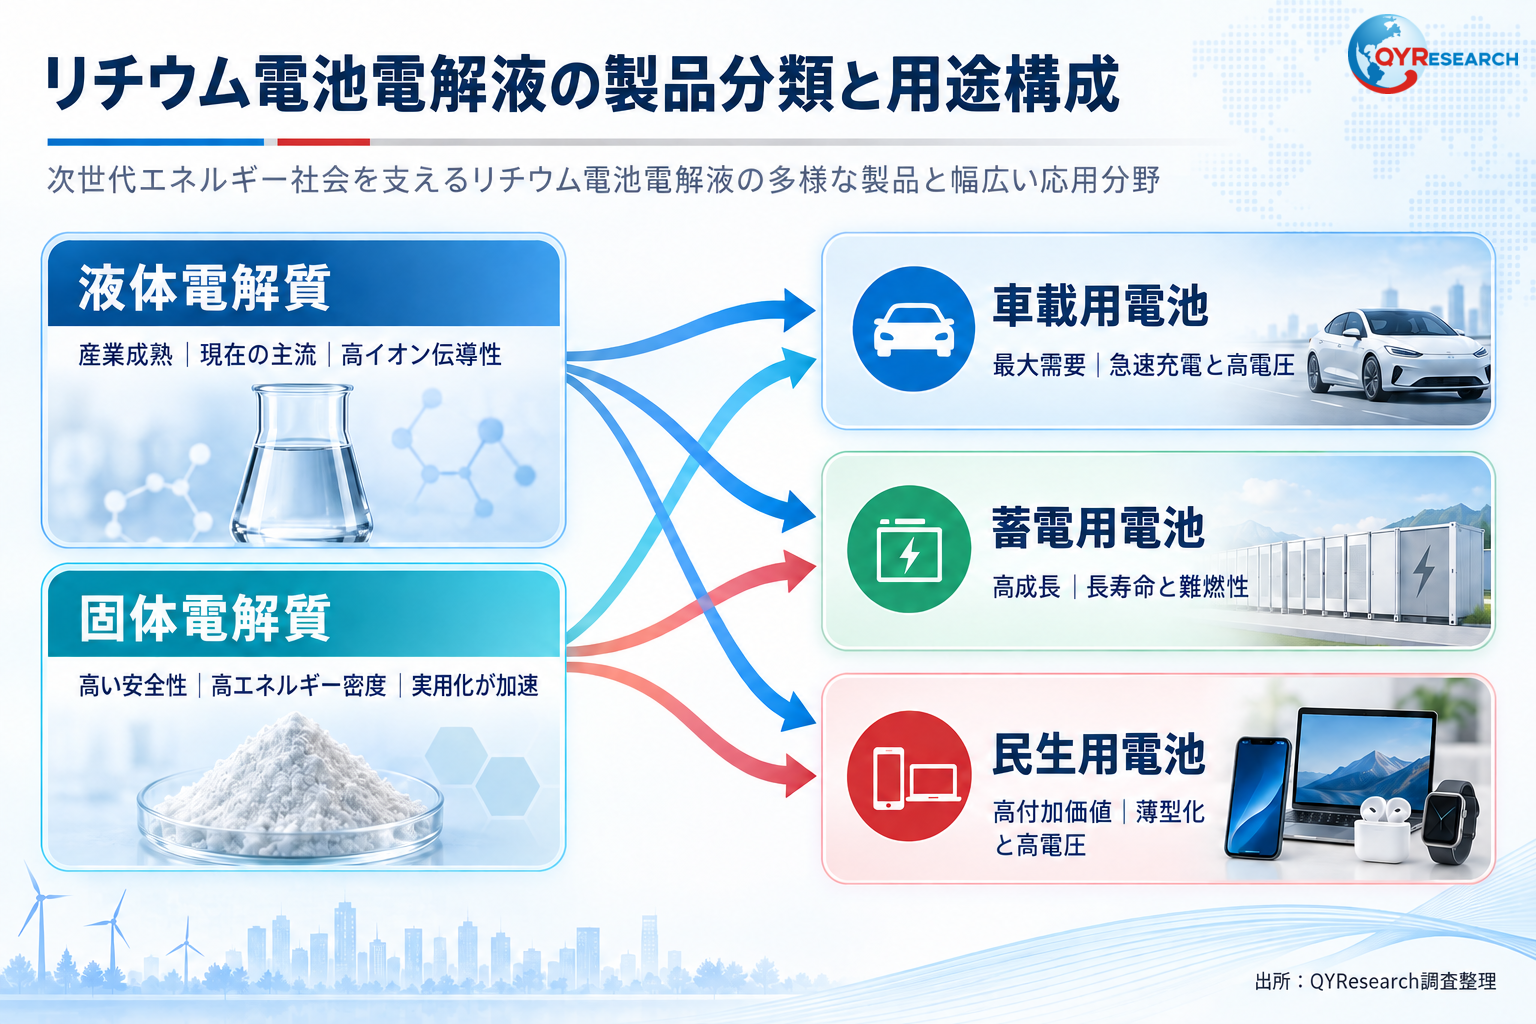
製品形態別では、液体電解質と固体電解質に分類されます。液体電解質は産業成熟度が高く、高いイオン伝導性と電極への良好な含浸性を持ち、塩、溶媒、添加剤の組合せによりLFP、三元系、高電圧正極、黒鉛、シリコン系負極に対応できます。現在も車載、蓄電、民生用途の主流です。固体電解質は可燃性液体の低減、熱安定性の向上、高エネルギー密度電極への対応を狙い、試作・パイロット段階から一部用途での量産へ移行しつつあります。用途別では、車載用電池が最大需要を占め、急速充電、低温、寿命、安全性、一貫性への要求が最も厳格です。蓄電用電池は長寿命、低コスト、難燃性、広温度対応を重視し、高い成長が期待されます。民生用電池は高電圧、高エネルギー密度、薄型化、急速充電を重視し、高付加価値添加剤と精密配合の安定需要を形成します。
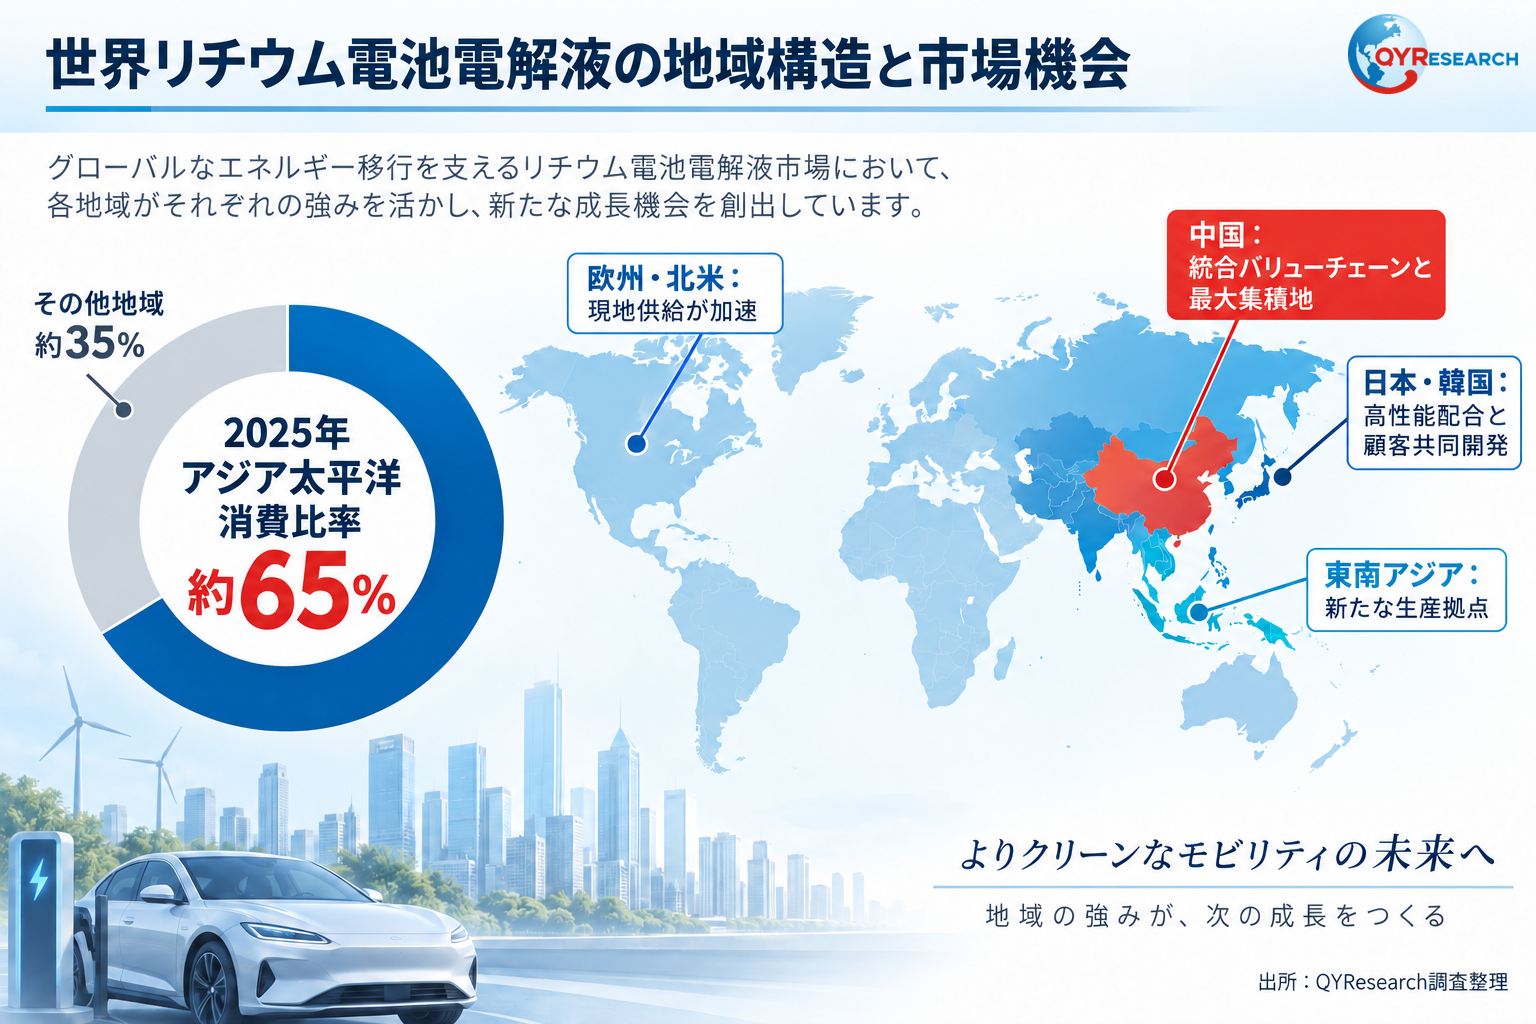
QYResearchの調査統計によると、2025年のアジア太平洋地域は世界のリチウム電池電解液消費の約65%を占め、最大の生産・消費地域です。中国にはリチウム塩、溶媒、添加剤、電解液、セル、電気自動車までの統合クラスターがあります。日本と韓国は高性能配合、精製、顧客との共同開発、先端電池系で重要な地位を維持し、東南アジアは電池・自動車サプライチェーンの展開により新たな生産拠点となっています。欧州と北米の需要規模は相対的に小さいものの、セル工場建設、供給安全政策、危険化学品の輸送制約により、顧客近接型の現地生産が進んでいます。地域別の機会は、中国企業の海外展開、日韓企業の技術・顧客網拡大、欧米での法規対応型生産及び小ロット高性能配合サービスに表れます。
上流にはリチウム塩、高純度炭酸エステル・エーテル系溶媒、皮膜形成・難燃などの機能性添加剤、及び硫化物、酸化物、ハロゲン化物、ポリマー系固体電解質材料があります。主要設備・基盤技術は、蒸留精製、合成反応、微量水分・金属不純物管理、クリーン充填、オンライン検査、密閉保管輸送、電気化学評価です。中流企業は精製、配合設計、混合、ろ過、品質管理、顧客認定を行い、セルメーカーとの共同開発で個別製品を構築します。下流は乗用車、商用車、二輪車の車載電池、系統用・産業用・家庭用蓄電池、スマートフォン、パソコン、ウェアラブル、電動工具向け電池です。参入障壁は配合データと特許、超低水分・不純物管理、ロット安定性、長期認定、規模コスト、危険化学品管理に集中します。高付加価値分野は高性能塩、差別化添加剤、固体電解質材料、統合配合サービスです。今後は原料統合、セル工場近接型生産、地域物流、低炭素溶媒、回収再利用が並行して進みます。
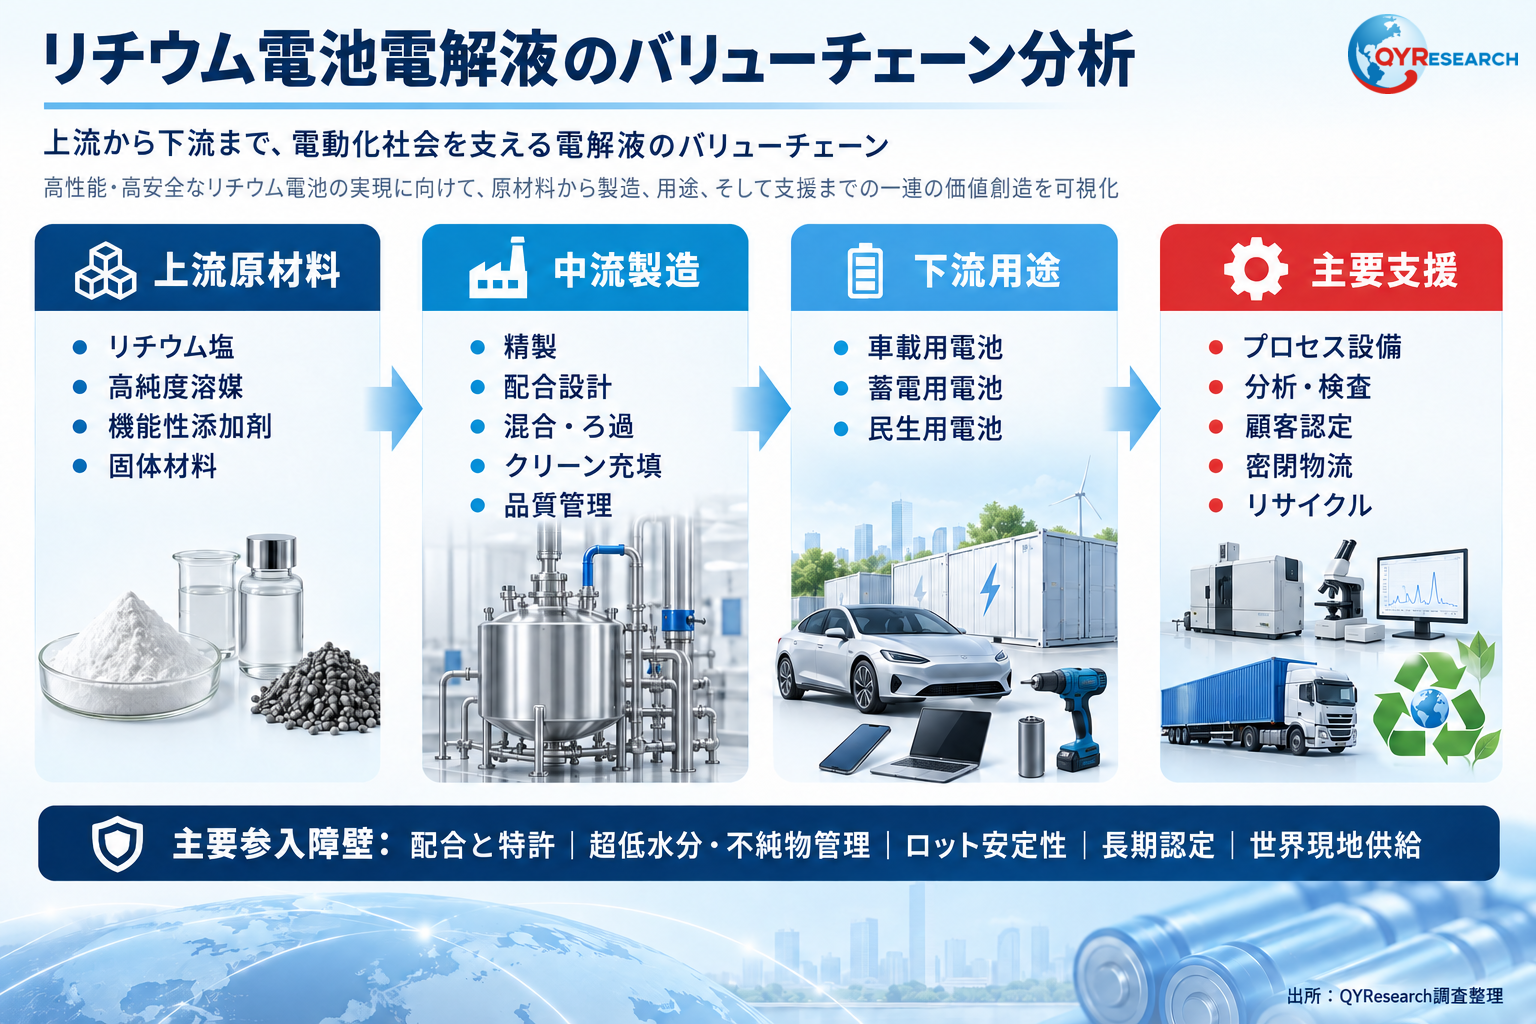
電動化、再生可能エネルギー統合、蓄電安全に関する政策は長期需要を支える一方、化学品規制、輸送・保管規則、電池のカーボンフットプリント、現地供給要件は厳格化しています。参入障壁には配合研究、微量不純物管理、量産製造、長期顧客認定、品質体制、知的財産、資金負担、海外工場運営が含まれます。主な課題は、リチウム塩・溶媒価格の変動、一時的な能力過剰による価格圧力、顧客集中、配合更新の速さ、国際物流コスト、全固体電池の量産時期と主流技術の不確実性です。
本記事は、QY Research発行のレポート「リチウム電池電解液―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」に基づき、市場動向および競合分析の概要を解説します。
【レポート詳細・無料サンプルの取得】
https://www.qyresearch.co.jp/reports/1609686/lithium-ion-battery-electrolyte
お問い合わせ先
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com
QYResearch会社概要
QYResearchは、2007年に設立され、本社はアメリカのロサンゼルスと中国の北京にある。19年以上にわたる持続的な成長の結果、QYResearchは、世界的に有名な、世界中の顧客に対してセグメント産業調査サービスを提供するリーディングなコンサルティング機関として成長した。ビジネスは世界160カ国以上に広がっており、30カ国以上に固定のマーケティングパートナーがあり、アメリカ、日本、韓国、インドなどに支店があり、国内の主要都市である北京、広州、長沙、石家庄、重慶、武漢、成都、山西大同、太原、昆明、日照、天津などにはオフィスと専門的な研究チームが設置されている。
QYResearchは、高度技術産業の産業チェーンのさまざまな分野にわたる、世界的に有名な大手コンサルティング会社である。これらの分野には、半導体産業チェーン(半導体設備および部品、半導体材料、集積回路、製造、封装試験、ディスクリートデバイス、センサー、光電子デバイス)、太陽光発電産業チェーン(装置、シリコン素材/ウェーハー、セル、モジュール、補助材料、インバーター、発電所終端)、新エネルギー自動車産業チェーン(電力バッテリーおよび材料、電動ドライブ制御、自動車半導体/エレクトロニクス、車両、充電スタンド)、通信産業チェーン(通信システム装置、端末装置、電子部品、RFフロントエンド、光モジュール、4G/5G/6G、広帯域、IoT、デジタル経済、AI)、先進材料産業チェーン(金属材料、高分子材料、セラミックス材料、ナノ材料など)、機械製造産業チェーン(CNC機械、建設機械、電気機械、3Cオートメーション、産業用ロボット、レーザー、産業制御、無人航空機)、食品医薬品、医療機器、農業などが含まれる。
コメント(0)