

0 世界の総合検査室自動化システム市場調査レポート 2026–2032 みんなに公開
QYResearchはこのほど「2026年世界総合検査室自動化システム市場調査レポート」を発行し、総合検査室自動化システムの製品定義、技術ルート、市場規模、競争環境、用途構造、地域別成長機会および産業チェーンの変化について調査・分析を行いました。
総合検査室自動化システムとは、臨床医学検査室向けに設計された統合型自動化システムであり、検体受付・識別、遠心処理、開栓、分注、品質確認、仕分けなどの分析前処理工程、検体を生化学分析装置、免疫分析装置、凝固分析装置、血液学分析装置、尿分析装置およびその他検査装置間で自動搬送・測定する工程、さらに再検査、追加検査、閉栓、分類、保存、検索、廃棄などの分析後処理工程を、自動搬送ラインまたは搬送装置、検体処理モジュール、オンライン分析装置、制御ソフトウェアおよび検査室情報システム(LIS)インターフェースによって統合し、連続的かつ協調的に稼働させる自動化プラットフォームです。
病院における検査業務量の増加、検査項目の複雑化および検査室運営効率への要求向上に伴い、従来型の手作業中心の運用方式では、大規模医療機関の需要を十分に満たすことが困難になっています。総合検査室自動化システムは、検体搬送や反復作業を削減することで、検体処理の均一性を向上させ、人為的ミスを低減するとともに、検体追跡能力および品質管理能力を強化します。現在、本システムは、大規模病院の中央検査室、独立臨床検査室および地域検査センターにおいて、運営効率向上を支える重要な基盤設備となっています。
今後数年間、総合検査室自動化システムは、インテリジェント化、柔軟化およびオープン化の方向へ進化すると予測されます。人工知能(AI)による搬送制御、ロボット技術、自動検体管理、データ解析プラットフォームおよび遠隔保守能力は、主要なアップグレード分野となります。世界的な医療検査需要の増加に伴い、自動化検査室は検査効率向上、運営負担軽減およびスマート医療体系構築において、さらに重要な役割を果たすことが期待されます。
世界の総合検査室自動化システム市場規模と成長動向
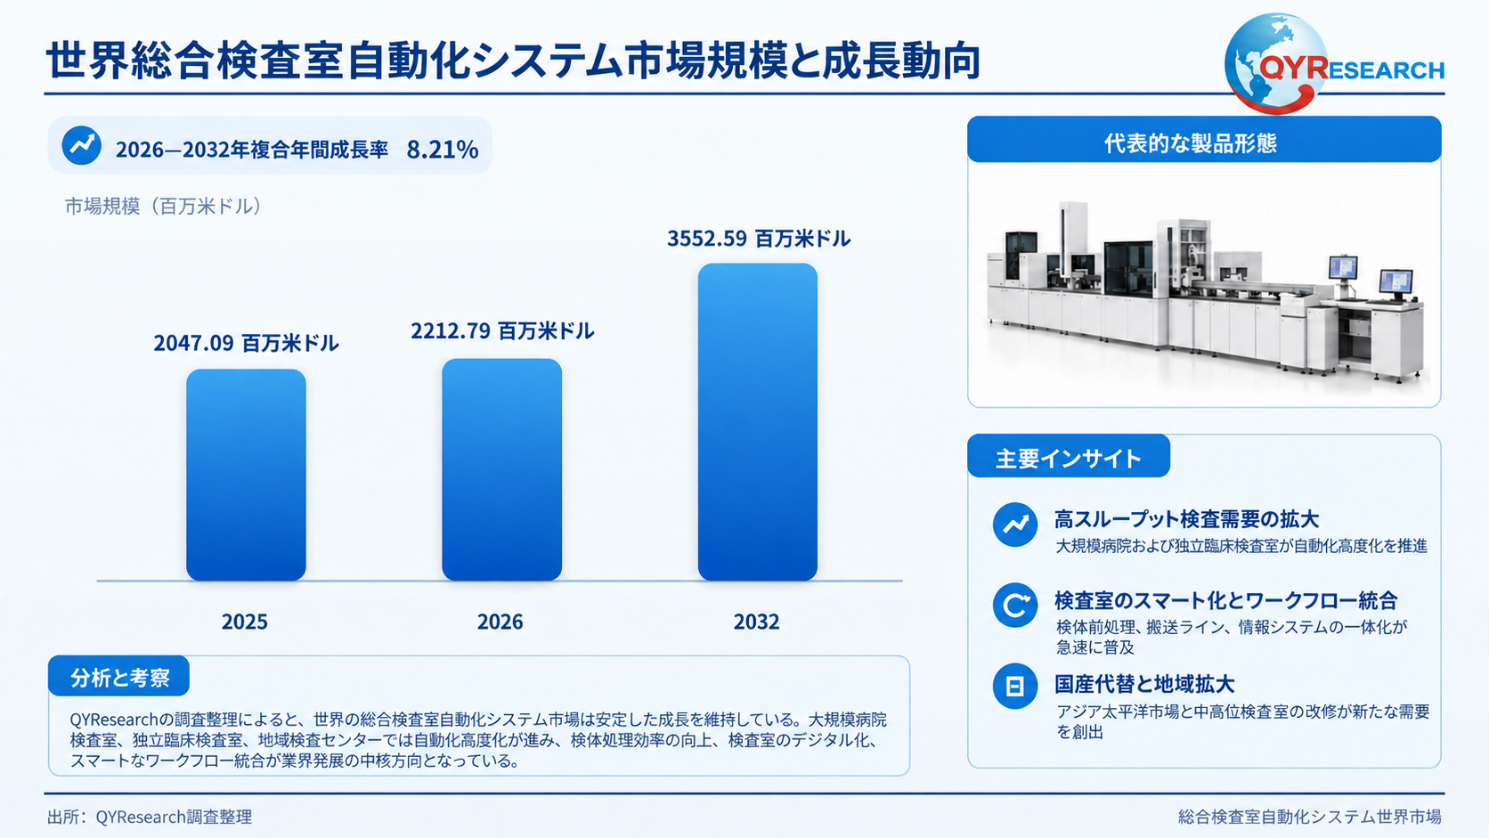
QYResearchの初期調査によると、世界の総合検査室自動化システム市場規模は2025年に約2,047.09百万米ドルに達し、2032年には約3,552.29百万米ドルに拡大すると予測されています。2026年から2032年までの年平均成長率(CAGR)は約8.21%と見込まれます。現在、世界の臨床検査業界は、労働集約型運営からデジタル化、自動化、インテリジェント化された運営モデルへの転換期にあります。高齢化の進展、慢性疾患管理需要の増加、精密医療の発展により、世界的な検査検体数は継続的に増加しており、病院検査室では自動化システムを活用して一人当たりの処理能力を向上させる必要性が高まっています。また、欧米、日本などの成熟市場では、人件費上昇および医療効率向上への圧力を背景として、大規模検査室における自動化設備の導入・更新が継続しています。供給側では、主要企業がオープン型自動化プラットフォーム、人工知能による搬送制御アルゴリズム、ロボット技術、検査室情報システム(LIS)との接続能力の強化を進めています。今後の市場成長は、新設検査室への導入だけではなく、既存大型検査室の自動化改修、地域医療検査センターの建設、新興国における医療インフラ整備によっても牽引されると予想されます。
総合検査室自動化システムのバリューチェーン分析
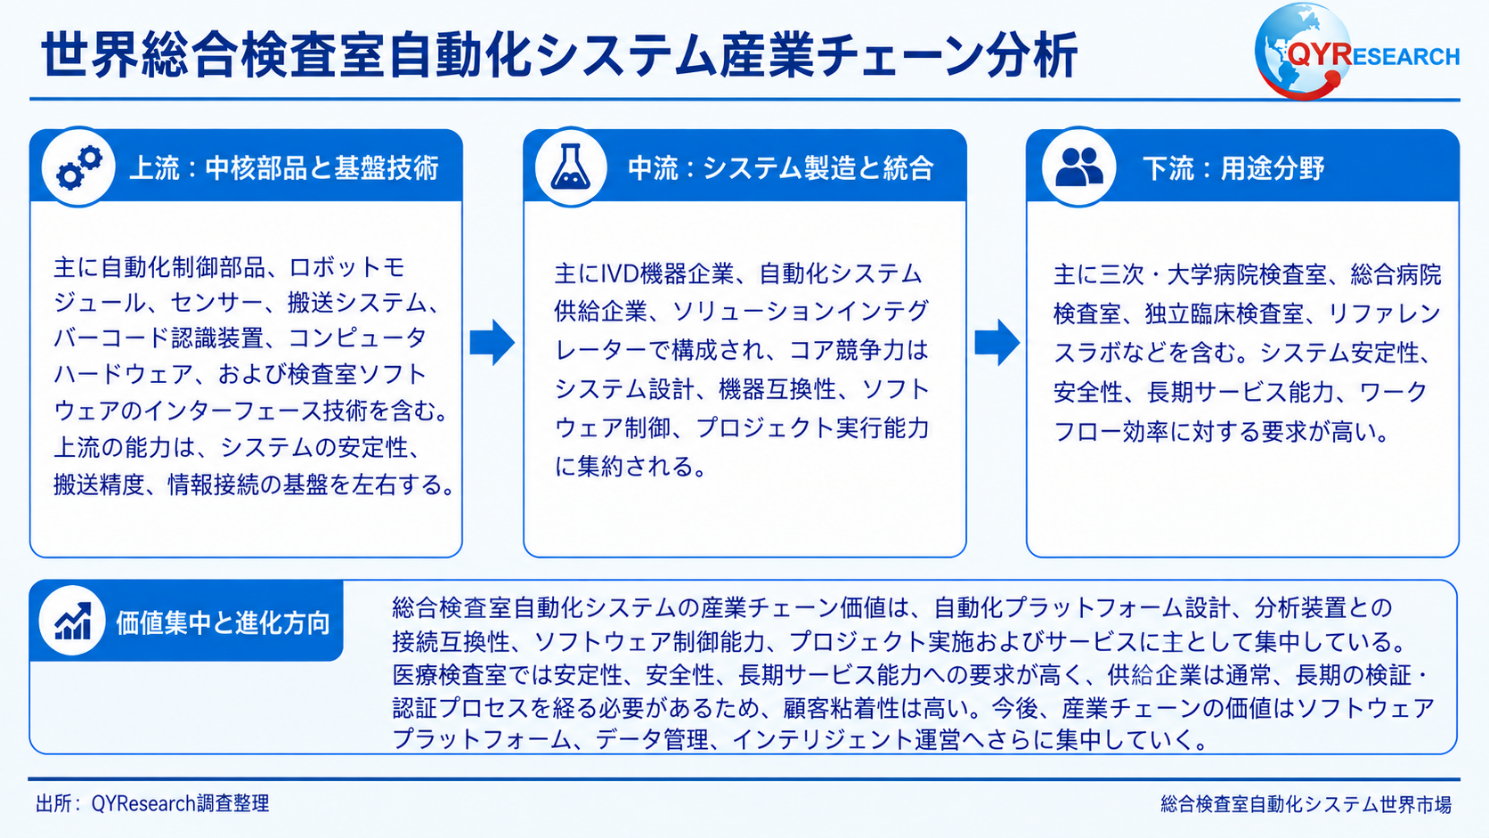
上流領域には、自動制御コンポーネント、ロボットモジュール、センサー、搬送システム、バーコード認識設備、コンピューターハードウェアおよび検査室ソフトウェアインターフェース技術などが含まれます。これらの部品・技術は、システム全体の安定性、搬送精度、設備間通信能力および情報連携性能を支える重要な基盤となっています。
中流企業は主にIVD(体外診断)機器メーカー、自動化システムサプライヤーおよびソリューション統合企業によって構成されています。これら企業の主要な競争力は、システム設計能力、異なる分析装置との互換性、ソフトウェア制御能力、検査室ワークフロー最適化能力および大型プロジェクト導入能力にあります。下流用途には、三級病院・教育病院検査室、総合病院検査室、独立臨床検査室、参考検査室などが含まれます。医療検査室では、システムの安定性、安全性、長期運用能力に対する要求が高いため、サプライヤーは長期間の検証・認証プロセスを経る必要があります。そのため、導入後の顧客ロイヤルティは比較的高い特徴があります。
世界の総合検査室自動化システム市場の競争環境と代表企業
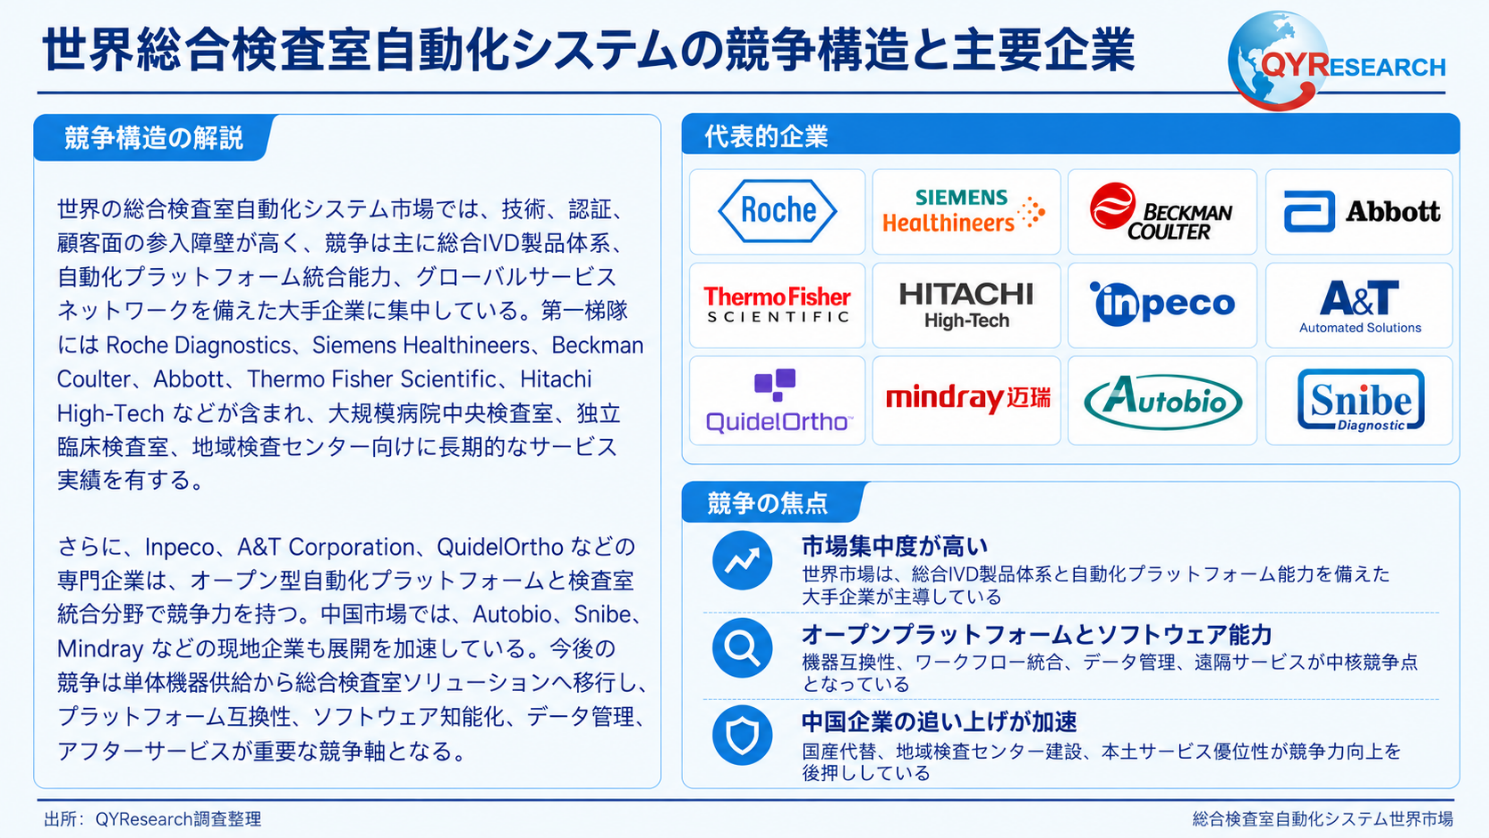
世界の総合検査室自動化システム市場は、高い技術障壁、認証障壁および顧客継続性を有しており、競争は主に完全なIVD製品ポートフォリオ、自動化プラットフォーム統合能力、グローバルサービスネットワークを備えた大手企業に集中しています。主要企業には、Roche Diagnostics、Siemens Healthineers、Beckman Coulter、Abbott、Thermo Fisher Scientific、Hitachi High-Tech などが含まれます。これらの企業は、大規模病院中央検査室、独立臨床検査室、地域検査センター向けに長年サービスを提供しており、検体前処理、自動搬送、分析装置接続、データ管理および検査室情報化を統合したハードウェア・ソフトウェア一体型ソリューションを展開しています。
従来型IVD大手企業に加えて、Inpeco、A&T Corporation、QuidelOrtho などの専門企業も、検査室自動化統合、オープン型自動化プラットフォームおよび特定検査領域において高い競争力を有しています。Inpeco は、オープン型検査室自動化ソリューションに注力しており、自動搬送ライン、検体管理システムおよびソフトウェアプラットフォームを通じて、異なるメーカーの分析装置を接続する能力を提供しています。A&T Corporation は、日本およびアジア地域の臨床検査自動化市場に長年取り組んでおり、検体処理および検査ワークフロー最適化分野で専門性を有しています。QuidelOrtho は、Ortho Clinical Diagnostics関連事業を基盤として、免疫診断分野および検査室自動化統合領域で市場影響力を維持しています。
中国市場では、安图生物(Autobio Diagnostics)、新产业生物(Snibe Diagnostic)、迈瑞医疗(Mindray)、迈克生物(Maccura Biotechnology)、亚辉龙(Inova Biotechnology)、迪瑞医疗(DIRUI) などの国内企業が、総合検査室自動化ソリューションの展開を加速しています。中国三級病院の検査部門高度化、地域医学検査センターの建設、医療デジタル化政策および国産化需要の拡大に伴い、中国企業は従来の単一分析装置・試薬供給モデルから、検査装置、試薬、自動化ライン、情報管理システムを統合した総合ソリューションプロバイダーへの転換を進めています。
総合検査室自動化システムの製品分類と用途別構成
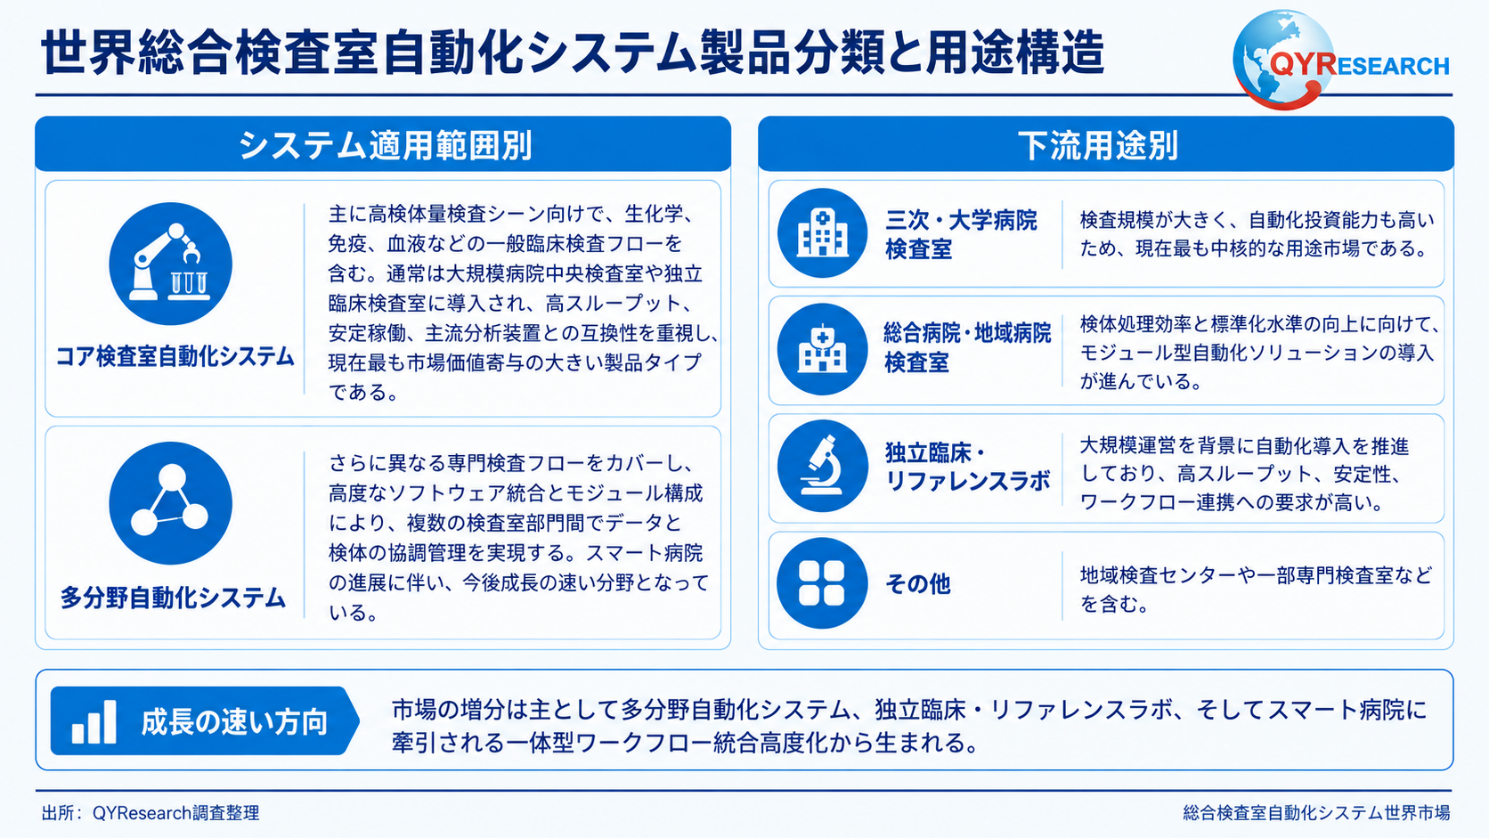
システムのカバー範囲によって、世界の総合検査室自動化システムは主に以下の2種類に分類されます。コア検査室自動化システムは、高検体量処理を必要とする臨床検査環境を主な対象としており、生化学検査、免疫検査、血液学検査などの一般的な検査プロセスを自動化します。主に大型病院中央検査室や独立臨床検査室に導入され、高処理能力、安定稼働、主要分析装置との高い互換性が求められます。現在、市場価値への貢献が最も大きい主要製品カテゴリーとなっています。多分野統合型自動化システムは、複数の専門検査領域を横断して対応するシステムであり、高度なソフトウェア統合およびモジュール構成によって、異なる検査部門間での検体・データ管理を実現します。スマート病院建設の進展に伴い、この分野は今後成長性の高い領域になると期待されています。
用途面では、三級病院および教育病院検査室が主要市場となっています。これらの施設は検査量が多く、自動化設備への投資能力も高いため、総合検査室自動化システムの導入が進んでいます。総合病院および地域病院検査室では、コスト効率を重視したモジュール型自動化ソリューションの採用が徐々に拡大しています。独立臨床検査室および参考検査室では、大規模運営モデルを背景として、自動化導入による処理能力向上と運営効率改善が推進されています。
世界の総合検査室自動化システム市場の地域別構造と事業機会
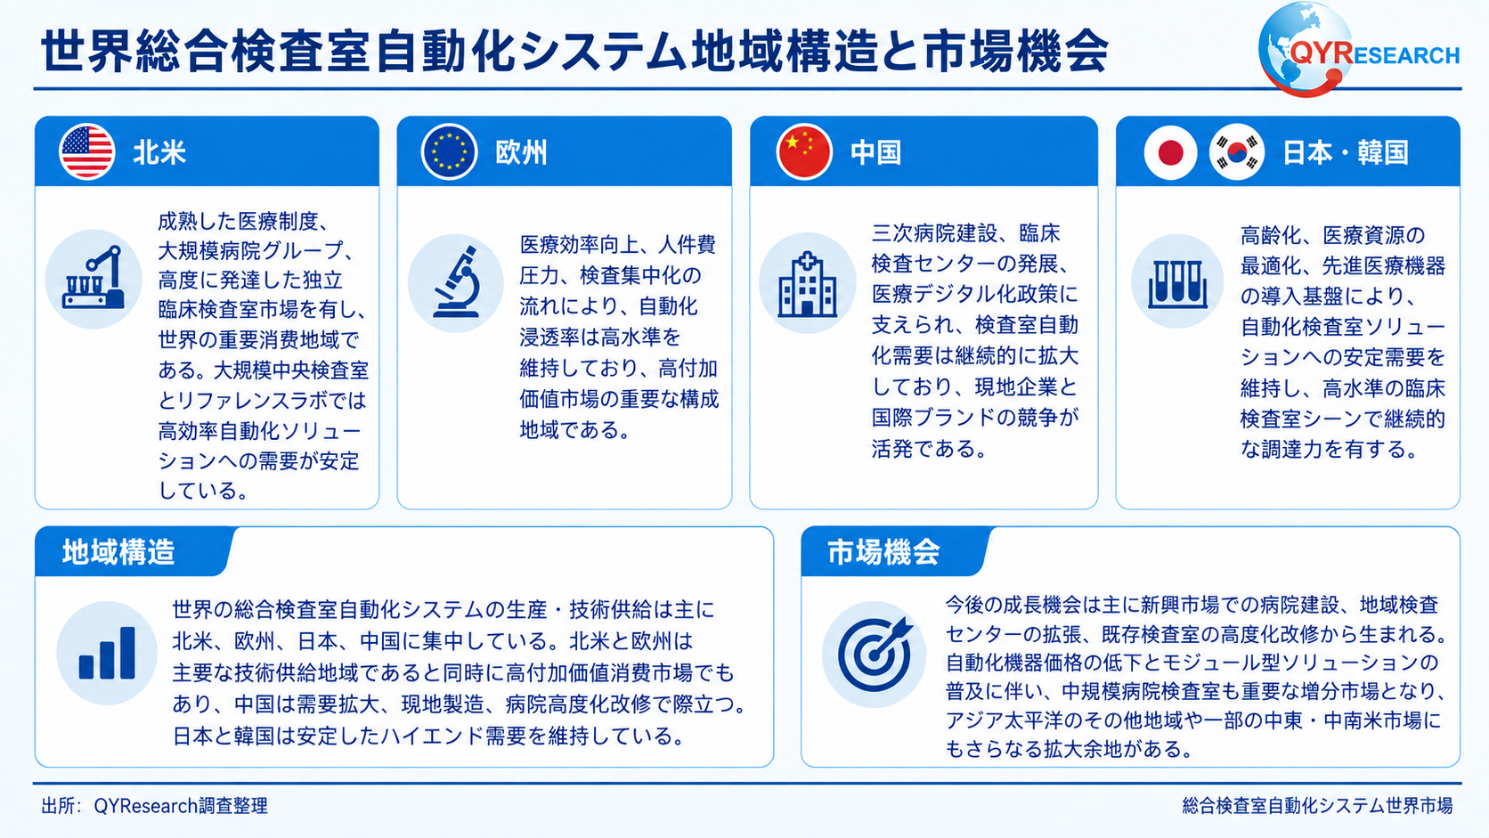
世界の総合検査室自動化システムの生産および技術供給は、主に北米、欧州、日本、中国に集中しています。北米は成熟した医療システム、大規模病院グループ、高度に発展した独立臨床検査市場を有しており、世界でも重要な需要地域となっています。大型病院中央検査室や参考検査室では、検査効率向上、人件費削減、ワークフロー最適化を目的とした自動化設備導入が継続しています。欧州市場では、医療効率向上、人件費上昇、検査サービス集中化の流れを背景として、総合検査室自動化システムの導入率は比較的高い水準を維持しています。特に大型医療機関では、既存検査室の自動化改修需要が継続しています。中国市場では、三級病院建設、地域医学検査センター発展、医療デジタル化政策の推進により、総合検査室自動化への需要が拡大しています。国内企業は、国産化需要を背景に、自動化ライン、分析装置、試薬および情報システムを統合した総合ソリューション開発を進めています。日本および韓国市場では、高齢化社会の進展、医療資源効率化、高度医療設備の普及を背景として、総合検査室自動化ソリューションへの安定した需要が存在しています。特に、高水準の臨床検査品質が求められる医療機関では、自動化による作業負担軽減、検査品質向上、運営効率改善への需要が継続しています。
本記事は、QY Research発行のレポート「世界の総合検査室自動化システム市場調査レポート 2026–2032」に基づき、市場動向および競合分析の概要を解説します。
【レポート詳細・無料サンプルの取得】
https://www.qyresearch.co.jp/customized
お問い合わせ先
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com
QYResearch会社概要
QYResearchは、2007年に設立され、本社はアメリカのロサンゼルスと中国の北京にある。19年以上にわたる持続的な成長の結果、QYResearchは、世界的に有名な、世界中の顧客に対してセグメント産業調査サービスを提供するリーディングなコンサルティング機関として成長した。ビジネスは世界160カ国以上に広がっており、30カ国以上に固定のマーケティングパートナーがあり、アメリカ、日本、韓国、インドなどに支店があり、国内の主要都市である北京、広州、長沙、石家庄、重慶、武漢、成都、山西大同、太原、昆明、日照、天津などにはオフィスと専門的な研究チームが設置されている。
QYResearchは、高度技術産業の産業チェーンのさまざまな分野にわたる、世界的に有名な大手コンサルティング会社である。これらの分野には、半導体産業チェーン(半導体設備および部品、半導体材料、集積回路、製造、封装試験、ディスクリートデバイス、センサー、光電子デバイス)、太陽光発電産業チェーン(装置、シリコン素材/ウェーハー、セル、モジュール、補助材料、インバーター、発電所終端)、新エネルギー自動車産業チェーン(電力バッテリーおよび材料、電動ドライブ制御、自動車半導体/エレクトロニクス、車両、充電スタンド)、通信産業チェーン(通信システム装置、端末装置、電子部品、RFフロントエンド、光モジュール、4G/5G/6G、広帯域、IoT、デジタル経済、AI)、先進材料産業チェーン(金属材料、高分子材料、セラミックス材料、ナノ材料など)、機械製造産業チェーン(CNC機械、建設機械、電気機械、3Cオートメーション、産業用ロボット、レーザー、産業制御、無人航空機)、食品医薬品、医療機器、農業などが含まれる。
コメント(0)