

0 世界の建築用難燃不織布市場調査レポート 2026–2032 みんなに公開
QYResearchはこのたび「世界の建築用難燃不織布市場調査レポート 2026–2032」を公表しました。本稿では、製品定義、材料体系、市場規模、競争環境、用途、地域構造、産業チェーン、技術トレンドを整理し、屋根・防水、壁・天井・間仕切り、断熱・受動防火、HVAC・ダクトなどの需要変化と、より厳格な防火規制、システムレベル認証、高性能建物外皮の高度化による事業機会に焦点を当てます。
製品範囲と業界定義
建築用難燃不織布とは、建築・建材システムに使用され、不燃性、限定可燃性、難燃性、耐熱性、または防火遮断性能を付与する不織布材料を指します。主な材料には、ガラス繊維、鉱物繊維、玄武岩繊維、セラミック繊維、シリカ繊維、および本質難燃または難燃改質されたPET・PPなどの合成繊維があります。湿式抄造、ニードルパンチ、スパンボンド/メルトブロー、コーティング、含浸、ラミネーション、熱硬化などにより、マット、フェーサー、キャリア、断熱層、防火バリアなどの形態に加工されます。主な機能は、火炎伝播と熱放出の抑制、高温下での安定性と寸法安定性の確保、屋根・ボード類の補強、さらに断熱、防水、吸音、湿度管理との複合化です。
本調査は、屋根・防水、壁・天井・間仕切り、断熱・受動防火、HVAC・ダクトなどの建築用途に使用される耐火・難燃不織布を中心に扱います。市場価値は、単一材料の難燃等級だけでなく、屋根、外壁、石こうボード、断熱板、ダクトなどの完成アセンブリにおける適合性、認証性能、長期安定性、加工適性によって左右されます。
市場規模、成長トレンド、需要ドライバー
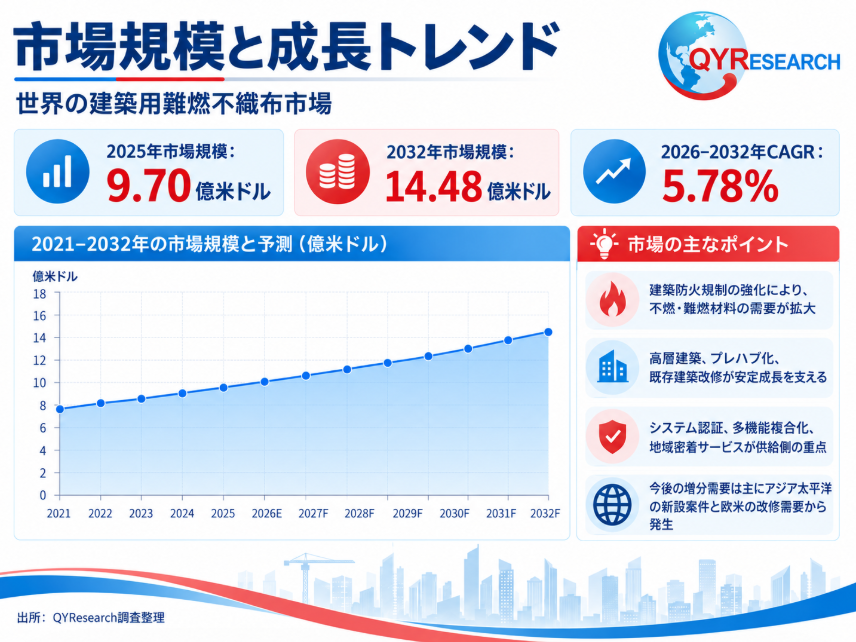
QYResearchの調査統計によると、世界の建築用難燃不織布市場は2025年に約US$970.01 Millionで、2032年には約US$1,447.73 Millionに達し、2026~2032年のCAGRは約5.78%と予測されています。対象範囲は、建築システムで不燃、難燃、耐熱、防火遮断機能を担うガラス繊維、鉱物/玄武岩繊維、セラミック/シリカ繊維、難燃合成繊維の不織布が中心です。需要は、建築防火規制の強化、高層・高密度建築における受動防火要求、プレハブ・軽量建築の普及、既存建物の改修、屋上太陽光発電や高性能外皮に伴う追加の防火要求によって拡大しています。供給側では、主要企業が低可燃無機繊維、ハロゲンフリー難燃システム、ハイブリッド補強構造、アセンブリレベル認証、地域技術サポートへの投資を進めています。市場は安定的な高度化局面にあり、今後の増分はアジアの新築、北米・欧州の改修、高リスク建築用途、多機能難燃フェーサー・複合不織布から生まれると見込まれます。
需要は「単一の難燃性能」から「システムレベルの防火性能+多機能化」へ移行しています。建築設計と規制では、火炎伝播、煙、熱放出、溶融滴下、長期一貫性を完成アセンブリで評価する傾向が強まり、認証、配合安定性、製造一貫性、技術サービスの重要性が高まっています。
競争環境と主要メーカー
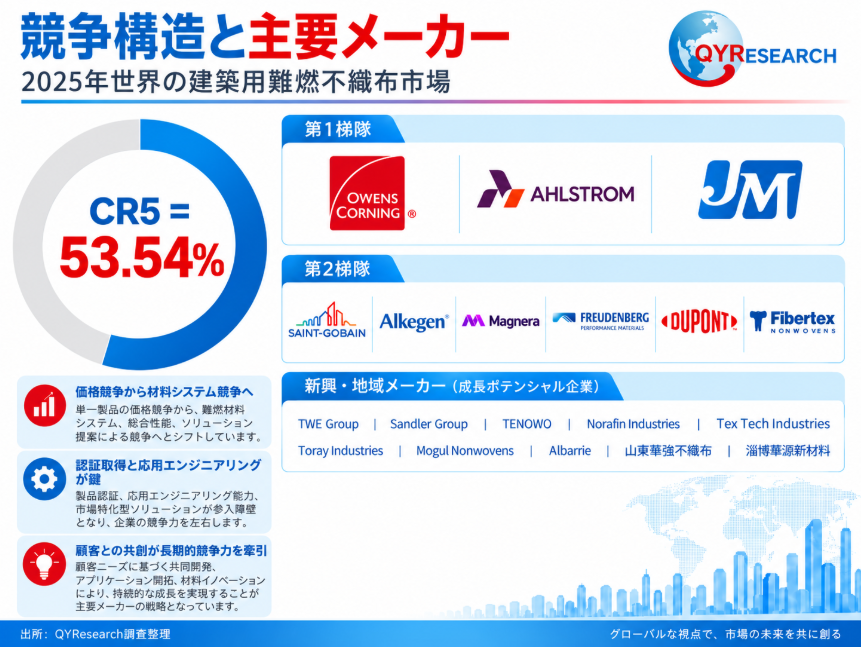
世界市場では、総合材料グループ、技術系不織布専業メーカー、地域サプライヤーが競合しています。QYResearchの調査統計では、2025年に上位5社が関連売上高の約53.54%を占め、市場集中度は中程度です。Owens Corning、Ahlstrom、Johns Manvilleは2025年の関連売上高がそれぞれUS$100 Millionを上回る第1グループを形成しています。第2グループにはSaint-Gobain、Alkegen、Magnera、Freudenberg Performance Materials、DuPont、Fibertex Nonwovensなどが含まれます。TWE Group、Sandler Group、TENOWO、Norafin Industries、Tex Tech Industries、Toray Industries、Mogul Nonwovens、Albarrie、Shandong Huaqiang Nonwoven、Zibo Huayuan New Materialsなどは、特定材料、地域、市場用途で競争力を持っています。
競争軸は、生産能力や価格だけでなく、材料設計、顧客との共同開発、アセンブリ試験、認証範囲、複数地域への供給力へ移っています。ガラス繊維フェーサー・屋根キャリアでは、湿式成形の均一性、バインダー、コーティング、寸法安定性が重要です。鉱物/玄武岩およびセラミック/シリカ材料は高温性能と低有機含有量、難燃合成材料は難燃性、柔軟性、低目付、耐水性、低煙性、サステナビリティのバランスが競争力を左右します。
製品分類と用途構成
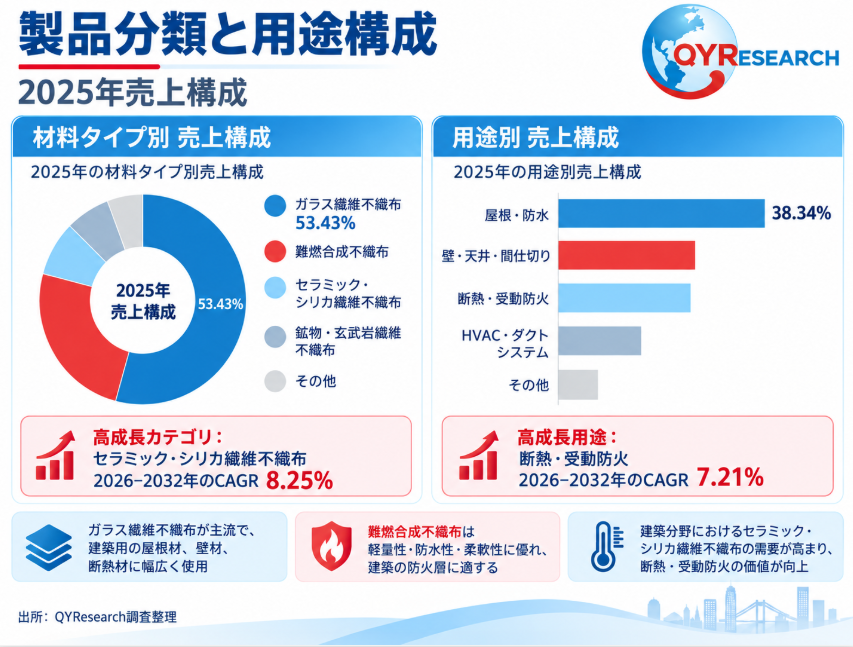
材料別では、2025年のGlass Fiber Nonwovensが最大カテゴリーで、世界売上高の約53.43%を占めました。主な用途は、防火石こうボードのフェーサー、屋根・防水キャリア、天井フェーサー、断熱材フェーサー、建物外皮です。Flame-Retardant Synthetic Nonwovensは約27.65%を占め、難燃PET、PP、複合不織布が軽量膜、屋根層、柔軟な防火バリアに使用されます。Mineral & Basalt Fiber Nonwovensは、高リスク建物、受動防火、省エネ断熱で重要性が高まり、Ceramic & Silica Fiber Nonwovensは市場規模は小さいものの、高温防火、ダクト、特殊断熱向けの高付加価値分野です。
用途別では、Roofing & Waterproofingが2025年に最大で、世界売上高の約38.34%を占めました。代表製品はガラス繊維屋根マット、補強防水キャリア、難燃屋根基材です。Walls, Ceilings & Partitionsも主要市場で、防火石こうボード、吸音天井、軽量間仕切りに使用されます。Insulation & Fire Protectionは建築省エネと受動防火の要求を背景に成長が速く、HVAC & Duct Systemsは規模は比較的小さいものの、高温、低煙、構造保持、システム認証に対する要求が高い技術集約分野です。
地域構造と市場機会
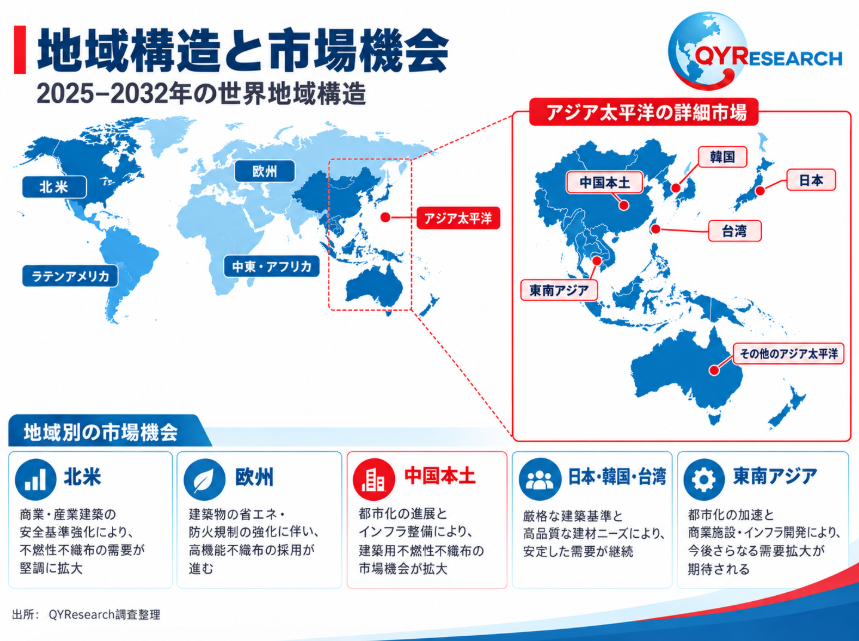
北米、欧州、アジア太平洋で世界需要の90%以上を占めます。2025年の北米市場は約US$335.50 Millionで最大地域となり、成熟した商業建築、厳格な防火コード、屋根・断熱・壁システムの安定需要が支えています。欧州は2025年に約US$284.64 Millionで、防火等級の高度化、建物省エネ、既存建築改修、製品コンプライアンス強化が成長要因です。アジア太平洋は2025年に約US$265.27 Millionですが、2032年には約US$474.10 Million、2026~2032年CAGR約8.24%と予測され、主要地域の中で最も高い成長率を示し、予測期間末には最大地域になる見通しです。
北米では高性能屋根、断熱、外壁、商業建築改修が主要機会です。欧州では不燃等級、アセンブリ認証、低煙・低熱放出、サステナブル材料、トレーサビリティが重視されます。中国はガラス繊維、合成繊維、建材の大規模製造基盤を持ち、建築安全、都市更新、高性能外皮の高度化に伴い、高付加価値フェーサーと複合耐火材料の機会が拡大しています。日本と韓国は品質・規制主導の成熟市場で、東南アジアとインドは都市化、インフラ、商業建築を背景に長期成長余地があります。
産業チェーンと価値集約領域
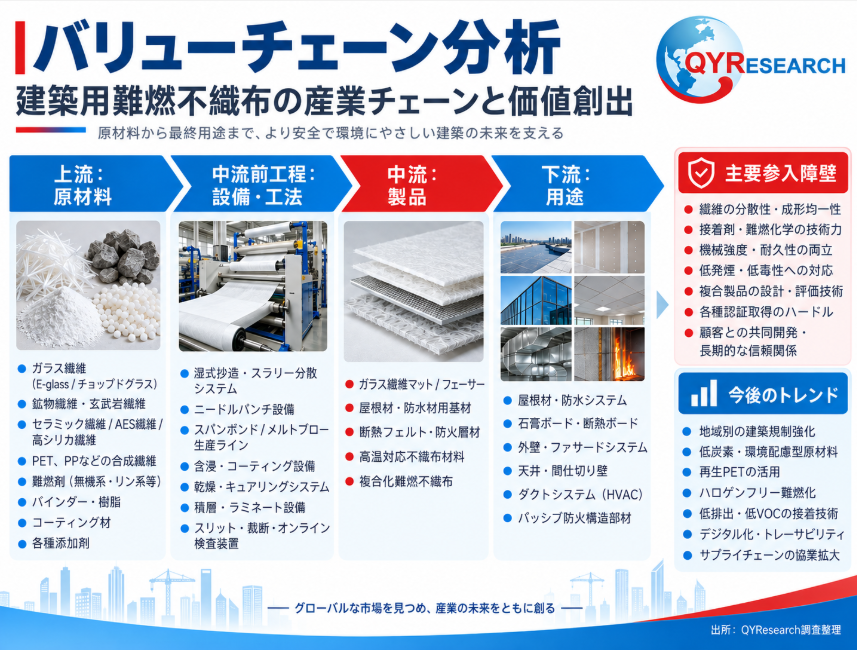
上流にはE-glass/chopped glass fiber、鉱物・玄武岩繊維、セラミック/AES・高シリカ繊維、PET・PP、難燃剤、バインダー、樹脂、機能性コーティング、鉱物フィラー、アルミ箔、補強スクリムなどがあります。主要設備・基盤技術は、湿式成形・繊維分散、ニードルパンチ、スパンボンド/メルトブロー、含浸・コーティング、乾燥・硬化、ラミネーション、スリット、オンライン検査です。中流メーカーは、繊維選定、ウェブ形成、接着、表面処理、複層設計を組み合わせ、ガラスマット、フェーサー、屋根キャリア、断熱フェルト、防火バリア、高温不織布を製造します。下流は防水膜、屋根、石こうボード、断熱パネル、外壁、天井、間仕切り、ダクト、受動防火アセンブリです。主な参入障壁は、繊維分散とウェブ均一性、バインダー/難燃配合、目付・引張強度の一貫性、低煙・低滴下制御、完成アセンブリ試験、長期認証、顧客共同開発です。高付加価値は高性能繊維、機能配合、コーティング/ラミネーション、認証済み高温材料、カスタム用途設計に集まりやすく、今後は地域供給、低炭素原料、再生PET、ハロゲンフリー難燃、低排出バインダー、デジタルトレーサビリティがさらに重要になります。
政策環境、参入障壁、課題
建築防火規制は、高リスク建物、外壁、屋根、避難経路、ダクト、既存建物改修へ適用範囲を広げ、評価方法も単一材料から完成アセンブリへ移行しています。英国のApproved Document Bの継続改訂、2024 International Building Codeの防火要求、NFPA 285に代表される外壁アセンブリ試験、改訂EU建設製品規則による適合性評価・市場監視・Digital Product Passportの強化は、サプライヤーのコンプライアンス負担を高めています。技術面では、不燃/難燃、熱放出、煙、高温安定性を、柔軟性、強度、耐湿性、加工性、コストと同時に満たす必要があります。EN、ASTM、NFPA、GBなど各地域の試験方法と判定基準の違いも認証コストを押し上げます。また、高性能セラミック/シリカ繊維や特殊化学品はコストが高く、原材料・エネルギー価格、環境規制、代替ボード・コーティングシステムもリスク要因です。
将来トレンド、成長要因、展望
今後数年は、本質耐火型の無機材料、設計された難燃合成材料、ハイブリッド補強構造が並行して発展します。無機繊維は高層外壁、断熱、屋根、受動防火で採用が拡大し、難燃PET/PPはハロゲンフリー難燃、二成分繊維、機能コーティング、ガラス補強によって煙、滴下、熱放出特性を改善していきます。顧客は防火だけでなく、防水、断熱、吸音、補強、寸法安定性、湿度管理を同時に求めるため、多機能化が重要になります。サステナビリティでは、再生繊維、低排出バインダー、低炭素生産、有害な難燃化学品の削減、製品トレーサビリティが重点テーマです。建築安全、グリーンビルディング、都市更新、プレハブ化、屋上太陽光発電の拡大を背景に、市場は安定成長を維持し、材料R&D、アセンブリ試験、グローバル認証、製造一貫性、戦略顧客との共同開発を統合できる企業が優位性を高めると見込まれます。
本記事は、QY Research発行のレポート「世界の建築用難燃不織布市場調査レポート 2026–2032」に基づき、市場動向および競合分析の概要を解説します。
【レポート詳細・無料サンプルの取得】
https://www.qyresearch.co.jp/customized
お問い合わせ先
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com
QYResearch会社概要
QYResearchは、2007年に設立され、本社はアメリカのロサンゼルスと中国の北京にある。19年以上にわたる持続的な成長の結果、QYResearchは、世界的に有名な、世界中の顧客に対してセグメント産業調査サービスを提供するリーディングなコンサルティング機関として成長した。ビジネスは世界160カ国以上に広がっており、30カ国以上に固定のマーケティングパートナーがあり、アメリカ、日本、韓国、インドなどに支店があり、国内の主要都市である北京、広州、長沙、石家庄、重慶、武漢、成都、山西大同、太原、昆明、日照、天津などにはオフィスと専門的な研究チームが設置されている。
コメント(0)