

0 半導体グレードのシリカゾル―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032 みんなに公開
半導体グレードのシリカゾルは高純度・低欠陥の競争期へ、先進プロセス・HBMがCMPの価値を引き上げ
コア見解:世界の半導体グレードのシリカゾル市場は、「高純度研磨材」から「先端半導体ナノ材料プラットフォーム」へと移行する構造的変化の過程にある。需要の拡大は、世界のウェーハ出荷量や半導体売上高の増加と単純に同一視することはできない。半導体グレードのシリカゾルの価値を実質的に決定しているのは、ウェーハ製造および半導体デバイス製造工程において、表面平坦性、欠陥率、金属汚染、ロット間均一性に対する要求が継続的に厳格化していることである。ロジックデバイスがより先端のプロセスノードへ移行し、3D NANDの垂直構造が複雑化するとともに、DRAMおよびHBMの集積密度も継続的に向上している。また、Chiplet、TSV、2.5D/3D IC、Hybrid Bondingの採用も拡大している。この結果、半導体製造では、処理すべき界面数、材料種類、重要な平坦化工程が増加している。CMPはもはや単に「余分な材料を除去する工程」ではなく、後工程の成膜、リソグラフィ、接合、配線形成を安定して実施できるかどうかを左右する重要工程へと変化している。こうした状況を背景に、半導体グレードのシリカゾルの競争軸も変化している。一般工業用シリカゾルでは、コスト、固形分濃度、一般的な分散安定性が主な評価項目となる。一方、半導体グレード製品では、金属イオン、粒度分布、粒子形状、粗大粒子数、表面電荷、安定化イオン、長期的なロット間均一性を同時に制御する必要がある。さらに先端ノードでは、サプライヤーに対して、スラリー配合との適合、欠陥制御、顧客認定へのより深い関与が求められるケースも増えている。
QYResearchの最新調査によると、2025年の半導体グレードのシリカゾル市場規模は約4億7,500万米ドルであり、2032年には約5億800万米ドルに達すると予測されている。2026年から2032年までの年平均成長率(CAGR)は約6.8%と見込まれている。
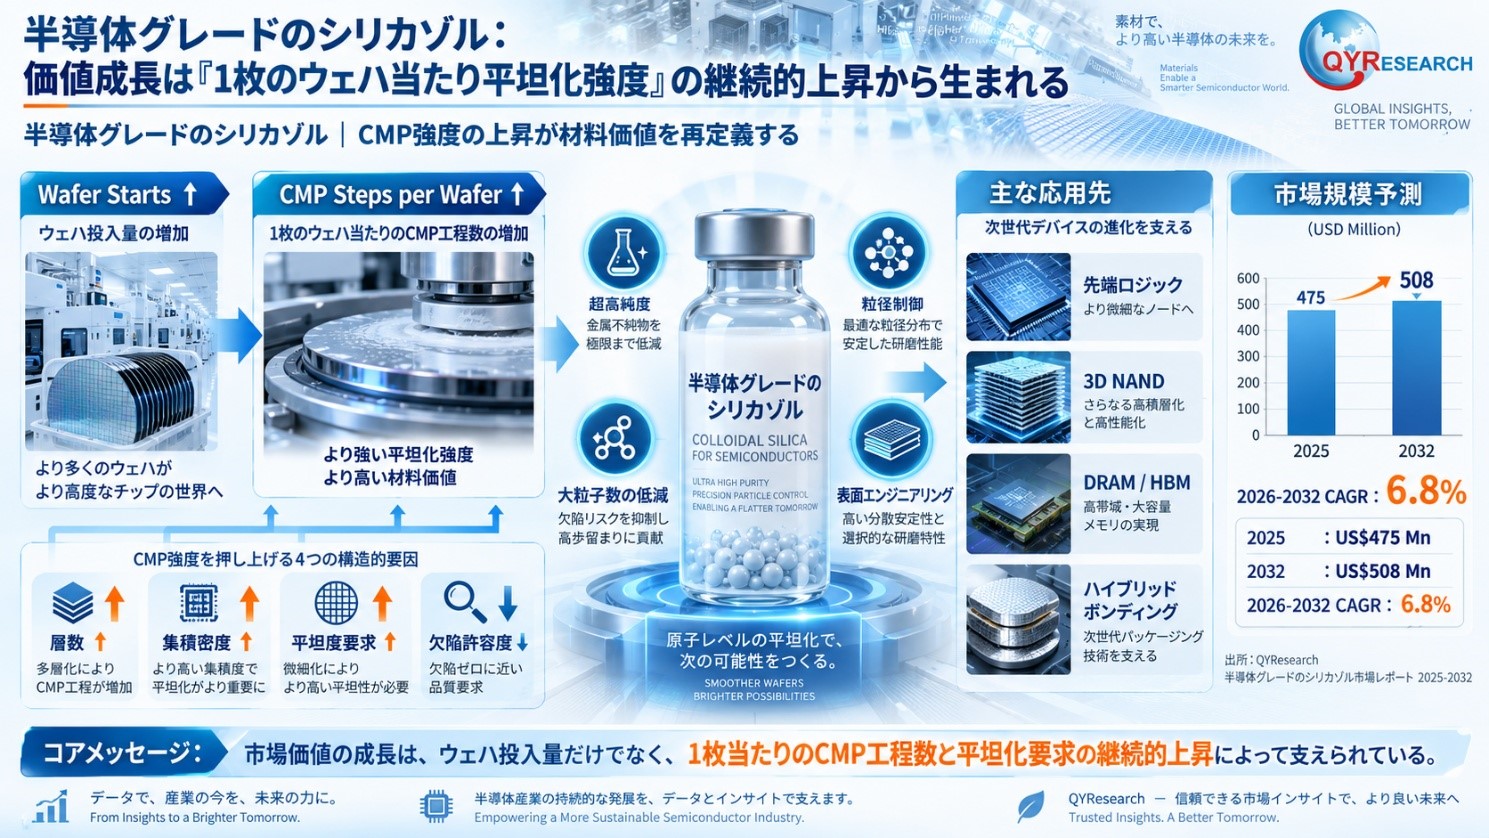
市場概況:一般研磨材から先端半導体プロセス向け重要ナノ材料へ
シリカゾルとは、本質的にはナノサイズの非晶質二酸化ケイ素粒子が液体媒体中に安定分散したコロイド分散系である。一般工業用途では、主として分散安定性、固形分濃度、pH、コスト、量産性などを中心に製品設計が行われる。しかし、半導体製造に使用される場合、同じSiO₂粒子であっても、その製造思想と品質管理要求は根本的に異なる。
半導体グレードのシリカゾルが最初に直面する課題は、極めて厳しい汚染管理である。CMP工程では、シリカゾル粒子がウェーハ表面に直接接触する。Na、K、Fe、Cu、Ni、Al、Caなどの不純物が所定のプロセスウィンドウを超えれば、デバイスの電気特性、信頼性、あるいは後工程に悪影響を与える可能性がある。このため、高純度シリコン原料、超純水系、クリーンな製造環境、金属イオン除去、超高純度ろ過は、単なる付加工程ではなく、半導体グレード製品を成立させる基盤技術である。
さらに、粒子自体についても高度なエンジニアリングが必要となる。平均粒径は評価項目の一つにすぎず、実際のCMP性能には、粒度分布、粒子形状、表面構造、凝集状態、表面電荷、さらに極微量に存在する異常粗大粒子も影響する。先端ウェーハや先端デバイスでは、大部分の粒子が規定平均粒径を満たしていても、ごく少量の粗大粒子や異常凝集体が存在するだけで、スクラッチやパーティクル欠陥のリスクが大幅に高まる可能性がある。
ここに、半導体グレードのシリカゾルにおける最も重要な技術的トレードオフが存在する。一方では、生産性を確保するために十分な研磨除去速度を維持する必要があり、他方では、欠陥率、スクラッチ、表面粗さを継続的に低減しなければならない。そのため、単純に「より硬い粒子」「より大きな粒子」「より高い濃度」を追求すればよいわけではなく、粒子設計、表面化学、スラリー組成、研磨パッド、具体的なCMPレシピを総合的に最適化する必要がある。すなわち、高い除去速度と低い欠陥率を同時に実現することが求められる。
産業属性の観点から見ると、半導体グレードのシリカゾルは、一般的な無機コロイド材料よりも、先端電子材料に近い存在となりつつある。サプライヤーが提供するものは、単なるナノSiO₂粒子ではなく、純度、粒子エンジニアリング、表面化学、顧客固有のプロセスウィンドウを中心に構築された総合的な材料制御能力である。
製品構造:粒径競争から「純度・形状・表面化学」の多次元粒子エンジニアリングへ
従来、シリカゾル製品の評価では、粒径と固形分濃度が重視される傾向があった。しかし半導体用途では、粒子サイズだけでは製品間の技術差や付加価値差を十分に説明できなくなっている。
純度は、半導体グレード製品を区分する最も基本的な評価軸の一つである。ウェーハ研磨やCMPの用途によって、Na、K、Fe、Cu、Ni、Al、Caなどの不純物に対する許容度は大きく異なる。また、要求水準は顧客プロセス、スラリー化学、デバイスのプロセスノードに強く依存する。このため、すべての用途に適用できる単一の「半導体グレード純度基準」は存在しない。実際の評価では、サプライヤー、製品、顧客認定条件ごとに確認する必要がある。
粒径も依然として重要であるが、粒径の大小がそのまま技術レベルの高低を意味するわけではない。比較的大きな粒子は機械的除去能力を高めやすい一方、小さな粒子はより精細な表面仕上げに適する場合がある。しかし実際の研磨性能は、粒子硬度、表面化学、pH、濃度、研磨パッドなど複数の要素によって左右される。そのため、「粒子が小さいほど先端的である」という単純な判断は成立しない。
粒子形状の重要性も高まっている。球状、長尺状、凝集状、ピーナッツ状、その他のエンジニアード形状では、ウェーハ表面との接触形態、接触面積、機械的作用が異なる。粒子形状を制御することで、サプライヤーは除去効率、選択性、スクラッチ特性、スラリー安定性をさらに調整できる。
安定化方式と表面改質も重要な製品差別化要素である。Na安定化、K安定化、NH₄安定化、酸性タイプ、表面改質タイプなどは、スラリー系によって化学的適合性が異なる。先端CMPでは、シリカゾルをスラリー全体の化学系から切り離して評価することはできない。表面官能基、ゼータ電位、酸化剤、錯化剤、腐食防止剤などとの相互作用が、実際の研磨性能に直接影響する可能性がある。
製造方法では、水ガラス系プロセスと、アルキルシリケート、Sol-gel、Stöber法などのルートを区別して評価する必要がある。ただし、これらの製造ルートを単純に「ローエンド」「ハイエンド」と位置付けることは適切ではない。競争力を決めるのは、一定のコスト条件下で、高純度、狭い粒度分布、制御可能な粒子形状、低金属汚染、低粗大粒子数、安定した量産性を同時に実現できるかどうかである。
したがって、今後の半導体グレードのシリカゾル市場における製品競争は、単なる化学品スペックの競争ではなく、精密ナノ材料プラットフォーム間の競争へと近づいていく。
用途分野:シリコンウェーハ研磨が需要の基盤、先端CMPと先端パッケージングが構造的成長を創出
半導体グレードのシリカゾルにおける最も伝統的かつ安定した用途の一つが、シリコンウェーハ研磨である。シリコンウェーハはデバイス製造に投入される前に、極めて高い表面平坦性、低い表面粗さ、低欠陥レベルを実現するため、複数の精密加工工程を経る。ストックポリッシング、エッジポリッシング、ファイナルポリッシングなどで、コロイダルシリカ系研磨材が使用される場合がある。
300mmウェーハ、高品質プライムウェーハ、エピタキシャルウェーハ、先端ノード向けウェーハの比率が高まるにつれ、ウェーハ表面品質への要求はさらに厳格化している。ただし、この市場を世界のウェーハ出荷面積に単純比例させることはできない。ウェーハ仕様、研磨ルート、スラリー配合、シリカゾル濃度が用途ごとに大きく異なるためである。
デバイス製造工程では、Dielectric CMPおよびOxide CMPが、半導体グレードのシリカゾルにとって最も重要な用途の一つとなっている。先端半導体製造では、成膜、パターニング、平坦化のサイクルが繰り返される。ILD、STI、その他の絶縁膜平坦化工程では、CMPによってウェーハ表面の平坦性を回復し、その上に次のデバイス層を形成できる状態を作り出す。このため、デバイス構造が複雑化するほど、重要な需要指標は単純なWafer Startsではなく、1枚のウェーハ当たりのCMP工程数(CMP Steps per Wafer)となる。
先端ロジックはこの傾向をさらに強めている。多層配線、先端誘電体材料、Gate-All-Around、裏面電源供給、新しい導体材料が導入されるにつれ、ウェーハ表面の平坦性、選択比、欠陥率、金属汚染に対する要求も厳しくなる。これは、新たに追加されるすべてのCMP工程でシリカ系研磨材が使用されることを意味するものではないが、高性能粒子材料の適用可能なプロセスウィンドウを拡大し、重要工程に採用される材料の技術的価値を高める。
メモリ分野にも明確な構造的成長要因が存在する。3D NANDでは積層構造の複雑化により、成膜、エッチング、平坦化工程が高度化している。先端DRAMでは、高密度構造における表面状態をより精密に制御する必要がある。HBMも重要であるが、HBM出荷量をそのままシリカゾル需要に換算することはできない。重要なのは、ウェーハ薄化、TSV、Cu関連工程、Hybrid Bondingによって、新たなCMP工程や精密研磨工程が追加されるかどうかである。HBM関連需要は、HBM市場規模を単純な倍率として使用するのではなく、具体的な平坦化工程を通じて評価する必要がある。
先端パッケージングは、今後数年間で最も重要な追加需要分野の一つとなる可能性がある。TSV、Wafer-level Packaging、2.5D、3D IC、Chiplet、HBMの拡大に伴い、チップ間の接続距離は縮小し、接合界面の平坦性と清浄度に対する要求は高まっている。
特にHybrid Bondingは重要である。従来のパッケージング接続技術と比較して、直接接合ではより高い表面平坦性と低欠陥レベルが求められる。接合界面に局所的な段差、残留パーティクル、過度な表面粗さが存在すると、接合歩留まりに悪影響を与える可能性がある。そのため、高性能CMPおよび超精密表面加工の重要性が高まり、上流のシリカゾルにも粒径均一性、粗大粒子制御、低汚染性が一段と強く要求される。
化合物半導体基板も注目すべき用途である。SiC、GaN、GaAs、InP、一部のサファイア系電子基板の精密研磨では、コロイダルシリカ系材料が使用される場合がある。ただし、各用途について具体的な研磨ルートとコロイダルシリカの採用率を個別に検証する必要がある。ワイドバンドギャップ半導体や化合物半導体ウェーハ市場全体を、そのままシリカゾル市場に算入することは適切ではない。実際の需要は、ウェーハ出荷量、研磨ルート、コロイダルシリカ浸透率を組み合わせて算定する必要がある。
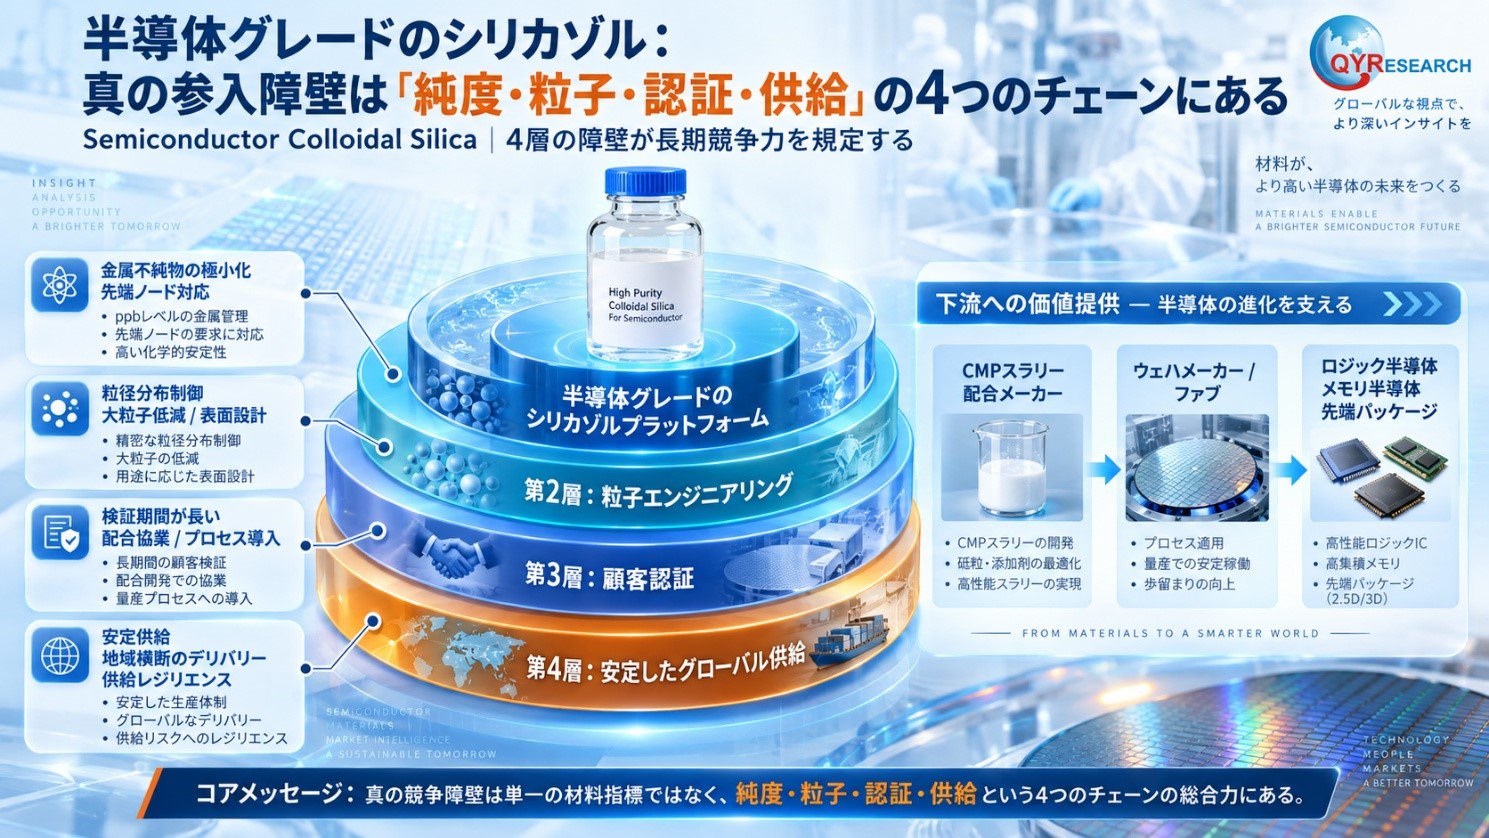
競争環境:参入障壁は「化学品製造」から「粒子エンジニアリング・顧客認定・安定供給」へ
半導体グレードのシリカゾルと一般工業用シリカゾルの最大の競争上の違いは、単に純度が高いことではない。企業は、原材料、ナノ粒子製造、分析・検査、顧客評価までをカバーする一体的な品質管理システムを構築する必要がある。
第一の参入障壁は高純度化能力である。半導体材料の製造では、原料に含まれる不純物を管理するだけでなく、製造設備、配管、ろ過システム、保管容器、包装工程からの二次汚染も防止する必要がある。先端半導体プロセス向け製品では、最終段階の精製だけで問題を解決するのではなく、製造システム全体に不純物管理を組み込む必要がある。
第二の参入障壁は粒子エンジニアリングである。企業は、平均粒径、粒度分布、粒子形状、凝集状態、表面構造を継続的に制御する必要がある。CMPは粒度分布のテール部分に存在する異常粒子に対して極めて敏感であるため、粗大粒子制御は特に重要である。一般的な粒度測定では平均値が完全に規格内であっても、ごく低濃度の異常粗大粒子がウェーハスクラッチのリスクを高める可能性がある。そのため、先端サプライヤーには、粒度分布のテール側に着目した分析・管理能力がますます求められている。
表面改質はさらに技術的複雑性を高める。スラリー化学系によって、シリカゾルの表面電荷、分散挙動、化学的適合性に対する要求は異なる。サプライヤーは表面機能化を通じ、特定のpH、イオン強度、複雑な添加剤環境下でも粒子を安定させる必要がある。
ただし、半導体顧客にとって、研究室レベルの高性能がそのまま商業競争力を意味するわけではない。単一ロットで極めて優れた性能を示すこと以上に、ロット間均一性が重要となる場合が多い。顧客は、数カ月から数年にわたり、粒径、不純物濃度、表面特性、欠陥性能が異常に変動しないことを確認する必要がある。
そのため、顧客認定はもう一つの重要な参入障壁となる。半導体グレードのシリカゾルは、通常まずCMPスラリーフォーミュレーターの認定を受ける必要があり、一部製品ではさらにウェーハファブや半導体デバイスメーカーにおけるプロセス認定が必要となる。量産工程に採用された後にコア研磨材を変更する場合、除去速度、選択性、欠陥率、スクラッチなどを再検証する必要がある。このため、顧客が価格差だけを理由に頻繁にサプライヤーを変更するケースは限定的である。
最終的には、供給安定性が技術性能と同等に重要な競争要因となる。マルチサイト生産、BCP、適正な在庫、国際物流、厳格な変更管理は、重要な半導体サプライチェーンに参入できるかどうかを左右する。生産能力を新たに追加したからといって、直ちに同規模の半導体向け売上が形成されるわけではない。顧客認定期間が一般化学材料より大幅に長い場合が多いためである。
したがって、FUSO Chemical、Evonik、Nalco Water/Ecolab、Nissan Chemical、および日本、欧米、中国、韓国のその他の潜在サプライヤーを評価する場合、コロイダルシリカを製造しているという事実だけでは不十分である。半導体CMP、シリコンウェーハ研磨、その他の半導体グレード用途における実際の採用実績を確認する必要がある。一般工業用シリカゾルを製造しているという理由だけで、コア正式サプライヤーリストに組み入れるべきではない。
地域別動向:日本が重要な材料基盤を保有し、東アジアの先端製造クラスターが主要消費地域を形成
半導体グレードのシリカゾルの地域分析では、まず生産地と消費地を明確に区分する必要がある。材料が日本や米国で製造されても、CMPスラリーサプライヤーを経由して台湾、韓国、中国本土のウェーハファブで最終消費される場合がある。そのため、企業本社所在地だけを基準に市場を集計すると、実際の地域需要構造から大きく乖離する可能性がある。
日本は世界の半導体材料サプライチェーンにおいて独自の地位を持つ。高純度化学材料、シリコンウェーハ、CMPスラリー、精密ナノ材料に強固な産業基盤を有する一方、日本国内にもウェーハおよび半導体製造需要が存在する。このため、日本は供給地域としても消費地域としても重要である。
韓国市場の中心的な需要ロジックは、DRAM、NAND、HBMにある。韓国のメモリ半導体売上高からシリカゾル需要を単純推計するよりも、実際のWafer Starts、製造技術の世代交代、CMP工程数の変化、高性能スラリーへの移行を追跡する方が適切である。特にHBM製造が複雑化するにつれ、TSV、ウェーハ薄化、Cu処理、先端接合に対する要求が、高精度表面処理材料の付加価値を高める可能性がある。
台湾市場は、主として先端ロジック、ファウンドリ、先端パッケージングによって牽引されている。先端ノードのウェーハ製造が高度に集積しているうえ、Chiplet、2.5D/3D、先端パッケージング能力も集中している。このため、台湾は従来型CMP需要だけでなく、Hybrid Bondingなど次世代平坦化技術の重要な導入地域になる可能性がある。
中国本土の成長ロジックは、韓国や台湾とは完全には同一ではない。ファウンドリ、メモリ、ウェーハ生産能力の拡大に加え、国内CMPスラリー産業の成長と半導体材料の国産化も重要な要因である。ただし、「国産CMPスラリーの成長」と「国産コア研磨材の浸透率上昇」を同一視することはできない。中国国内の一部スラリーメーカーはすでにウェーハファブのサプライチェーンに参入していても、コアとなるコロイダルシリカについては輸入に依存している可能性がある。したがって、中国市場の分析では、国内スラリー企業のシリカゾル調達先を追跡するとともに、中国の高純度シリカゾルメーカーが先端顧客の認定を実際に完了しているかを確認する必要がある。
北米は、先端ロジック、メモリ、研究開発、先端パッケージング需要を同時に有する。また、サプライチェーンの現地化、BCP、半導体製造能力の拡張は、材料サプライヤーによる地域生産・在庫ネットワークの再構築を促す可能性がある。欧州、東南アジア、その他地域は市場全体としては比較的分散しているものの、パワー半導体、特殊プロセス、後工程、化合物半導体などでは一定の需要が存在する。
したがって、世界の半導体グレードのシリカゾル市場は、「どこでシリカゾルが製造されているか」だけでは把握できない。材料が最終的にどの地域のウェーハ製造工程や先端パッケージング工程で消費されるかを追跡する必要がある。
市場機会と課題:ウェーハ当たり材料価値は上昇する一方、技術代替と長期認定が短期浸透を制約
今後の半導体グレードのシリカゾルにおける最大の成長機会は、単なるウェーハ数量の増加ではなく、製造工程の複雑化から生じる。
先端ロジックでは、新しいトランジスタ構造、配線材料、電源供給アーキテクチャが継続的に導入され、ウェーハ表面はより複雑な成膜、エッチング、平坦化サイクルを通過するようになる。材料サプライヤーにとって重要なのは、各プロセスノードでCMP Steps per Waferが増加するかどうか、そして追加されたCMP工程のうち、どの工程が実際にシリカ系研磨材を採用するかである。
3D NANDにも明確な工程複雑化による成長ドライバーが存在するが、積層数の増加をそのままシリカゾル需要の比例増加に換算することはできない。プロセス最適化によって一部工程が統合・代替されたり、材料使用量が削減されたりする可能性があるため、世代ごとのプロセスフロー変化を分析する必要がある。
HBMとHybrid Bondingは、別のタイプの成長機会を示している。その価値は単なる出荷量増加だけではなく、ウェーハ薄化、TSV、Cu処理、接合界面平坦化に対する要求の高度化から生じる。特に直接接合では、表面粗さ、平坦性、欠陥率、接合歩留まりの関係がより密接になり、低欠陥粒子系の技術的価値が高まる。
Cu、Ru、Mo、Coなどの導体材料の変化も継続的に注視すべきである。新しい材料が先端配線に導入されることで、CMPスラリーに使用される研磨材、酸化剤、錯化剤、腐食防止剤の最適な組み合わせが変化する可能性がある。このため、高性能シリカゾルサプライヤーの競争領域は、従来のOxide CMPだけでなく、新材料向けのカスタマイズCMP用途へと広がる可能性がある。
中国の半導体サプライチェーン国産化も重要な成長機会である。国内CMPスラリーメーカーの成長は、高純度コロイダルシリカに対する新たな調達需要を生み、国内コア研磨材産業の発展を促す可能性がある。ただし、真の国産化は、生産能力や企業数ではなく、製品性能、供給安定性、顧客認定を基準に評価する必要がある。
一方で、半導体グレードのシリカゾルには明確な技術的適用限界も存在する。Ceria、Alumina、その他の研磨材は、一部CMP工程において、より適した除去効率や選択性を提供する可能性がある。そのため、CMP市場全体の成長がすべてシリカ系研磨材の需要増加に転換されるわけではない。
スラリー配合の最適化によって、ウェーハ当たりの研磨材使用量が低減される可能性もある。化学的除去作用が強化されれば、スラリーメーカーは除去速度を維持しながら粒子濃度を下げられる場合がある。そのため、CMP工程数の増加とシリカゾル使用量の間に固定的な比例関係は存在しない。
さらに重要な制約は、顧客認定と歩留まりリスクである。先端ノードでは、極微量の粗大粒子、異常イオン、ロット変動であっても、製造歩留まりに大きな影響を与える可能性がある。新規サプライヤーは、研究室レベルで技術仕様を満たしていても、量産採用までに長期の認定期間を必要とするケースが多い。
最後に、半導体製造には依然として明確な景気循環性がある。Wafer Startsやファブ稼働率が短期的に変動すれば、CMP材料消費量にも影響する。したがって、半導体グレードのシリカゾルには長期的な構造高度化のトレンドが存在する一方、短期的な市場動向は半導体製造サイクルから完全に独立しているわけではない。
結論:汎用無機コロイド材料から先端半導体粒子エンジニアリング・プラットフォームへ
世界の半導体グレードのシリカゾル市場の長期的な変化は、一般的なSilica Sol市場が単純に高付加価値化しているだけではない。本質的には、半導体製造におけるナノスケールの表面制御要求が継続的に高まっていることによって生まれた材料需要である。
シリコンウェーハ研磨と既存の主流CMP用途は、今後も市場の最も安定した需要基盤となる。今後数年間、先端ロジック、3D NAND、先端DRAM/HBMは製造工程の複雑性をさらに高め、CMPは単なる補助工程から、デバイス構造の実現と製造歩留まりを左右する重要工程へと変化していく。
さらに長期的には、Hybrid Bonding、裏面プロセス、TSV、RuやMoなどの新しい配線・導体材料が、高性能コロイダルシリカの適用領域をさらに拡大する可能性がある。これらの技術には共通点がある。すなわち、微細寸法が縮小し、界面精度が高まるほど、表面粗さ、欠陥率、金属汚染、粒子均一性に対する顧客の許容幅は一段と小さくなるという点である。
したがって、市場競争は、従来の「シリカゾルを製造できるか」という段階から、「長期間にわたり各ロットのナノ粒子を安定して制御し、世界最先端の半導体顧客によるプロセス認定を取得できるか」という段階へ移行している。
長期的な競争力を持つサプライヤーには、高純度シリコン原料管理やナノ粒子製造能力だけでなく、粒子エンジニアリング、表面改質、粗大粒子除去、高度分析技術、顧客との共同評価、マルチサイト供給能力が求められる。これらの能力が組み合わさることで、先端半導体サプライチェーンへの参入障壁が形成される。
この観点から、半導体グレードのシリカゾルは、今後ますます「先端半導体ナノ材料プラットフォーム(Advanced Semiconductor Nanomaterials Platform)」として捉えるべき材料となっている。
将来の価値成長を決めるのは、「世界でどれだけ多くのシリカゾルが消費されるか」ではなく、半導体製造が、ウェーハ表面加工に関与する一粒一粒のナノ粒子を、どこまで精密に制御する必要があるかという点である。
本記事は、QY Research発行のレポート「半導体グレードのシリカゾル―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」に基づき、市場動向および競合分析の概要を解説します。
【レポート詳細・無料サンプルの取得】
https://www.qyresearch.co.jp/reports/1893733/semiconductor-colloidal-silica
お問い合わせ先
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com
QYResearch会社概要
QYResearchは、2007年に設立され、本社はアメリカのロサンゼルスと中国の北京にある。19年以上にわたる持続的な成長の結果、QYResearchは、世界的に有名な、世界中の顧客に対してセグメント産業調査サービスを提供するリーディングなコンサルティング機関として成長した。ビジネスは世界160カ国以上に広がっており、30カ国以上に固定のマーケティングパートナーがあり、アメリカ、日本、韓国、インドなどに支店があり、国内の主要都市である北京、広州、長沙、石家庄、重慶、武漢、成都、山西大同、太原、昆明、日照、天津などにはオフィスと専門的な研究チームが設置されている。
QYResearchは、高度技術産業の産業チェーンのさまざまな分野にわたる、世界的に有名な大手コンサルティング会社である。これらの分野には、半導体産業チェーン(半導体設備および部品、半導体材料、集積回路、製造、封装試験、ディスクリートデバイス、センサー、光電子デバイス)、太陽光発電産業チェーン(装置、シリコン素材/ウェーハー、セル、モジュール、補助材料、インバーター、発電所終端)、新エネルギー自動車産業チェーン(電力バッテリーおよび材料、電動ドライブ制御、自動車半導体/エレクトロニクス、車両、充電スタンド)、通信産業チェーン(通信システム装置、端末装置、電子部品、RFフロントエンド、光モジュール、4G/5G/6G、広帯域、IoT、デジタル経済、AI)、先進材料産業チェーン(金属材料、高分子材料、セラミックス材料、ナノ材料など)、機械製造産業チェーン(CNC機械、建設機械、電気機械、3Cオートメーション、産業用ロボット、レーザー、産業制御、無人航空機)、食品医薬品、医療機器、農業などが含まれる。
コメント(0)