

0 サーバー冷却ファン―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032 みんなに公開
AIコンピューティングがサーバー冷却を再構築、高性能ファン市場が新たな成長局面へ2026年世界サーバー冷却ファン市場調査レポート|調査概要・製品定義QYResearchはこのほど、「2026年世界サーバー冷却ファン市場調査レポート」を発表しました。本調査では、サーバー冷却ファンの製品定義、技術動向、市場規模、競争環境、製品タイプ、サーバー用途、地域構造およびサプライチェーンの変化を分析しています。AIサーバー、HPC、クラウドデータセンターおよび大規模AI推論インフラの拡大に伴い、サーバーの消費電力とラック当たりの電力密度が上昇しており、熱管理はシステム性能、信頼性およびエネルギー効率を左右する重要な要素となっています。サーバー冷却ファンとは、サーバー筐体、ファンモジュールおよびサーバーレベルの熱管理システムに搭載され、強制的な気流によってCPU、GPU、メモリ、ストレージ、電源などから発生する熱を排出する能動冷却部品です。一般的にはインペラ、ブラシレスDCモーター、ベアリング、フレーム、駆動制御回路および信号インターフェースなどで構成され、PWM速度制御や回転数フィードバックを通じて風量、静圧、消費電力、騒音およびシステム温度を最適化します。主要性能指標には風量、静圧、回転数、消費電力、効率、騒音、寿命および信頼性があります。サーバー内部は高密度で通風抵抗が大きいため、一般的な電子機器用ファンと比較して、高静圧、高速連続運転および長期信頼性が重要となります。主な用途は従来型サーバー、AIサーバー、HPCサーバー、ストレージサーバーおよび関連データセンター機器です。
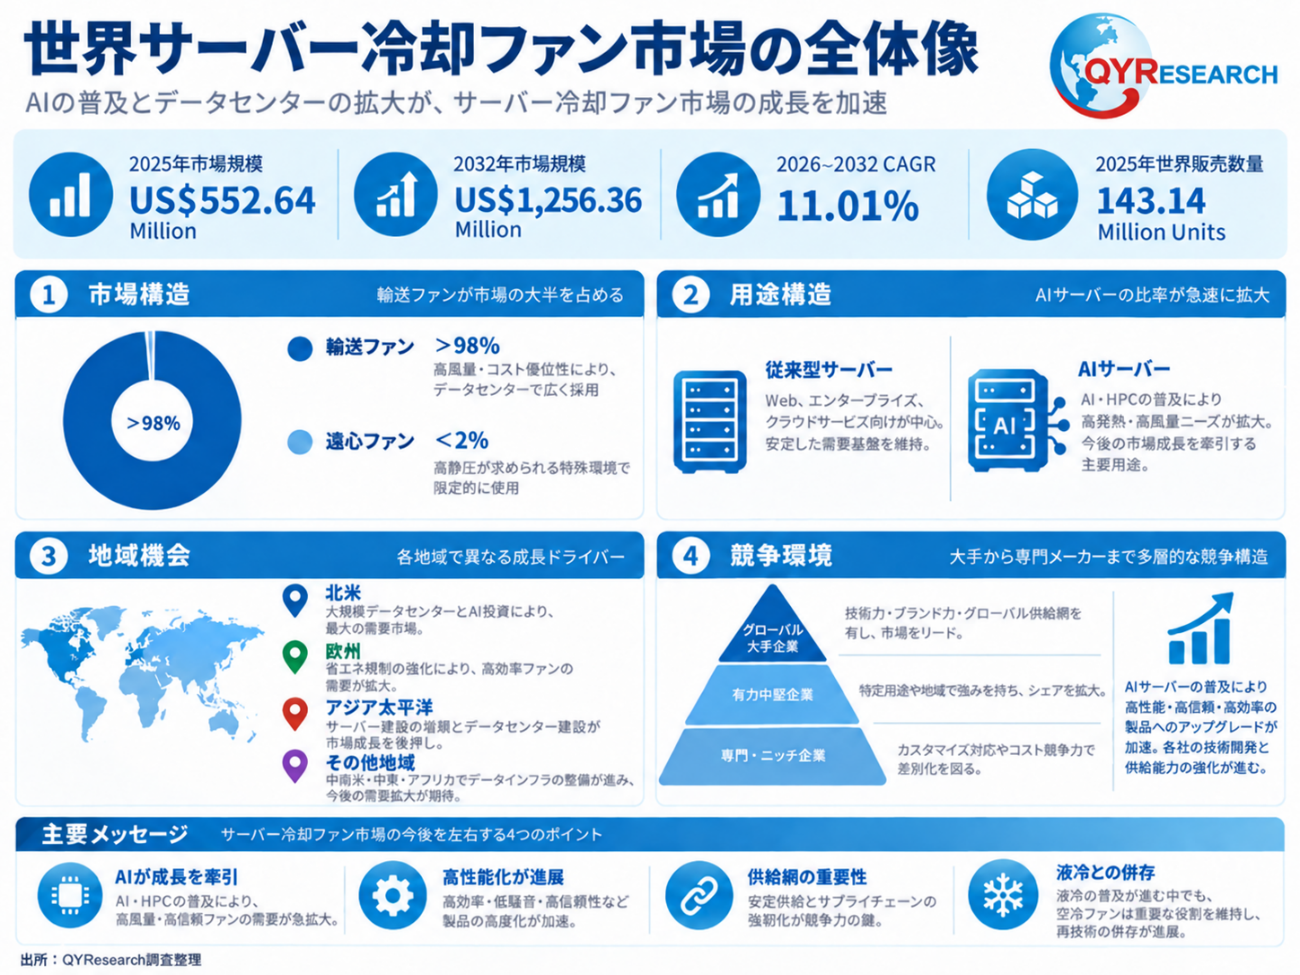
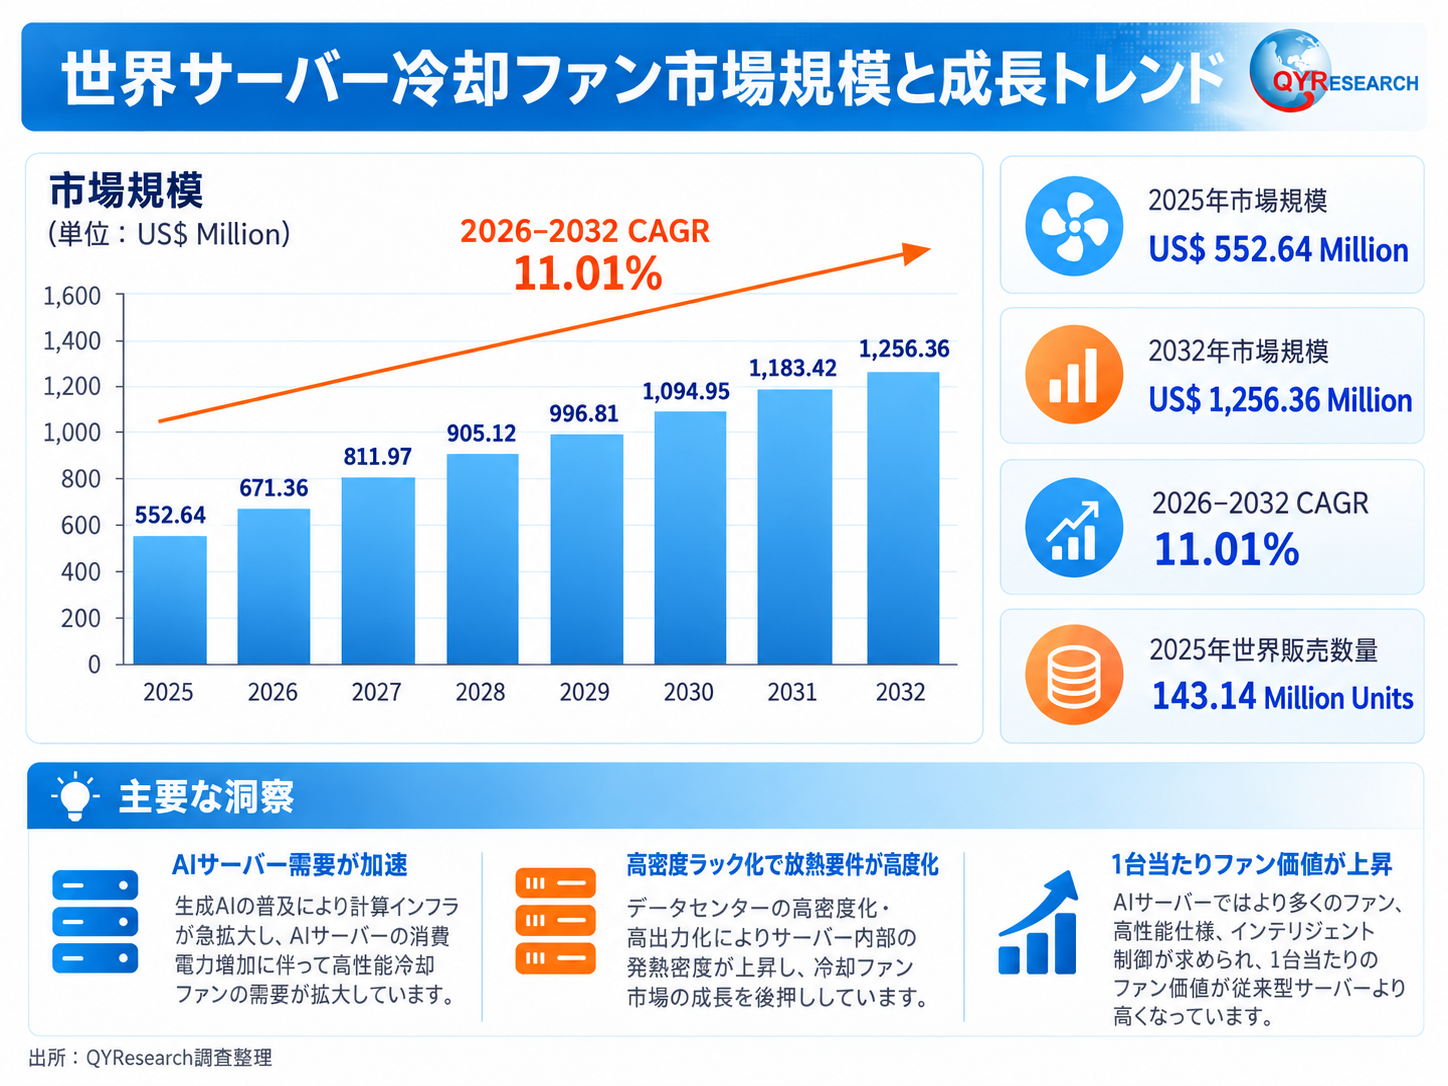
市場規模と成長トレンドQYResearchの初期調査によると、2025年の世界サーバー冷却ファン市場規模は約US$552.64 Millionで、2032年には約US$1,256.36 Millionに達し、2026~2032年のCAGRは約11.01%になる見込みです。 対象市場は主として、サーバー内部およびサーバーレベルの熱管理システムに搭載される軸流ファン、遠心ファンなどの能動空冷ファンをカバーしています。2025年の世界販売数量は約143.14 Million Unitsと推定されています。市場成長は、サーバー台数の増加と1台当たりの熱管理部品価値の上昇という二つの要因によって牽引されています。AI学習、生成AI推論、クラウドコンピューティングおよび企業のデジタル化がインフラ投資を拡大させる一方、高性能GPU、CPU、高速ネットワーク機器の採用によってサーバー内部の熱密度が上昇しています。IDCによると、2025年の世界AIインフラ支出はUS$318 Billionに達し、2025年第4四半期のAIインフラ支出ではサーバーが約98%を占めました。こうした環境を背景に、サーバー冷却ファン市場はAIインフラを中心とする新たな構造的成長局面に入りつつあります。
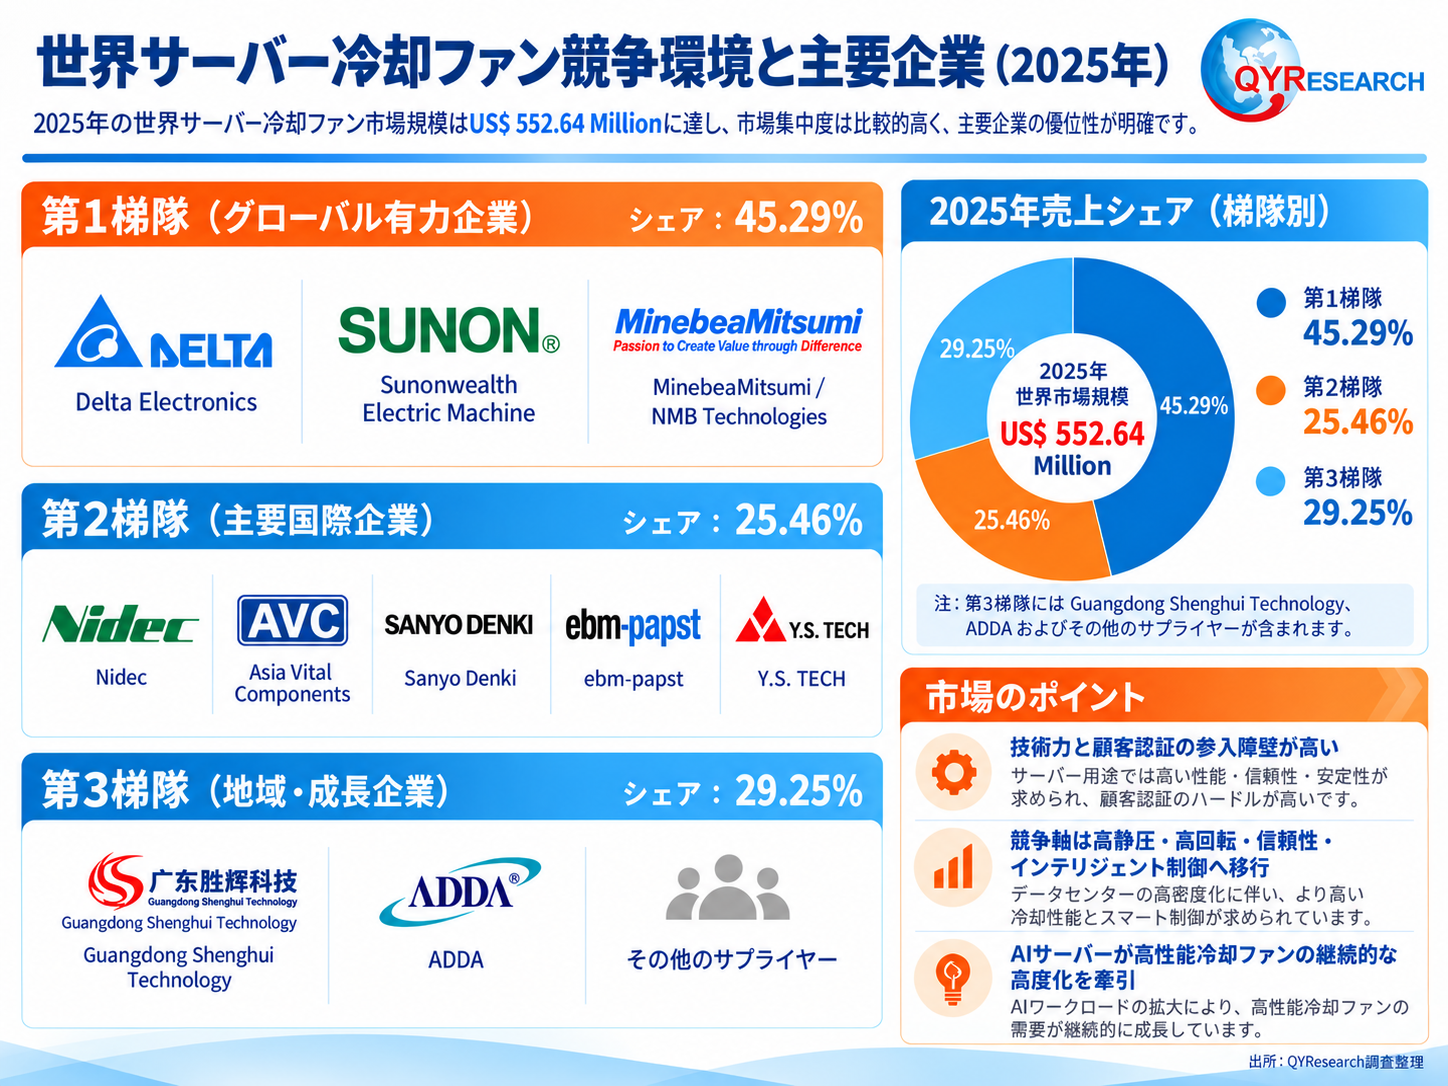
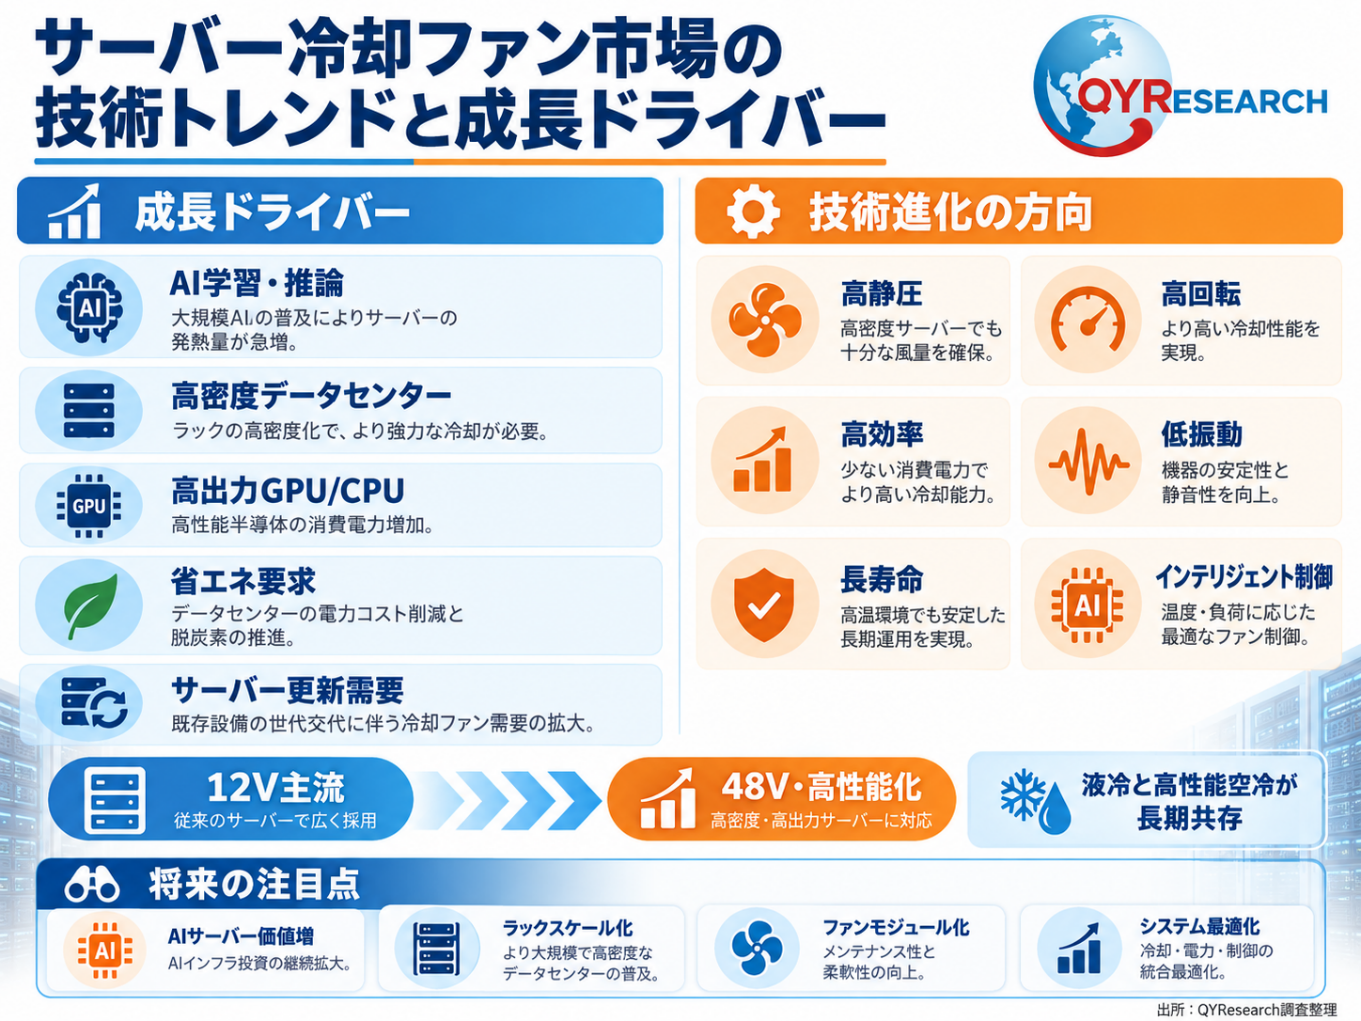
競争環境と主要企業世界市場の代表的な企業には、Delta Electronics、Sunonwealth Electric Machine、NMB Technologies、Nidec、Asia Vital Components 、Sanyo Denki 、Sanyo Denki、Y.S. TECH、ADDA、Guangdong Shenghui Technologyなどがあります。大手メーカーは、ファンモーター設計、空力設計、電子制御、ベアリング信頼性、大量生産能力およびグローバルなサーバーOEM/ODM顧客対応力を備えています。第2グループのメーカーは特定サイズ、地域市場、通信機器または汎用サーバー市場で競争力を形成しており、その他のアジアメーカーも高速ファン、サーバープラットフォーム認証および自動化生産を通じて市場参入を拡大しています。競争軸は従来のサイズ、風量、価格から、高静圧、高回転、高効率、低振動、長寿命、インテリジェント速度制御およびシステムレベルの熱最適化へ移行しています。AIサーバーは空冷ファンの性能上限を引き上げ、48V高出力ファン、二重反転構造および高度なPWM制御の採用を促進しています。また、液冷化が進んでも、メモリ、電源、ネットワーク、ストレージなどの冷却には引き続き気流が必要となるケースが多く、液冷と高性能空冷は長期的に併存すると考えられます。
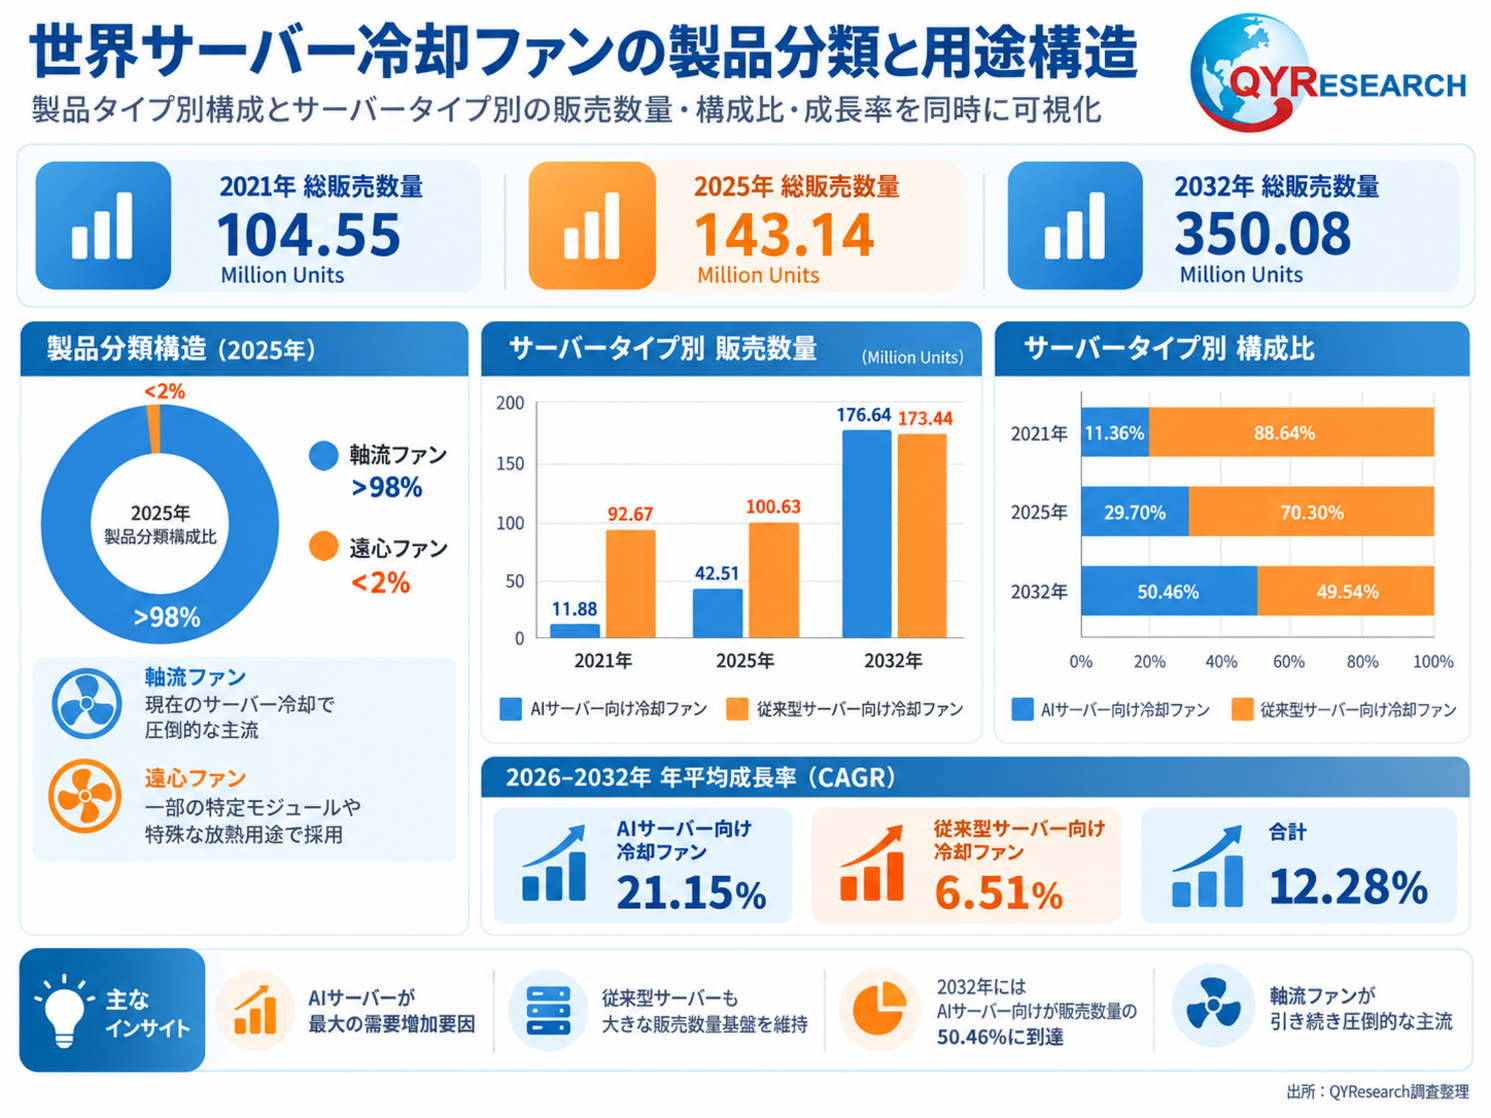
製品分類と応用構造製品構造では、サーバー冷却ファンは主として軸流ファンと遠心ファンに分類できます。軸流ファンはモーター軸方向に空気を送り、限られたサーバー内部スペースで大風量を確保できるため、現在のサーバー冷却で圧倒的な主流となっています。高回転化、ブレード形状の最適化および二重反転構造によって静圧性能をさらに高めることも可能です。QYResearchの調査によると、2025年の世界サーバー冷却ファン販売数量に占める軸流ファンの比率は98%以上です。用途別では、AIサーバーと従来のサーバーに分類できます。従来型サーバーは市場基盤が大きく、12Vファンが依然として主流です。一方、AIサーバーはGPU搭載密度、システム消費電力および内部通風抵抗が高いため、より大きな風量、静圧およびファン出力が求められます。AIプラットフォームが高密度GPUシステムおよびラックスケールアーキテクチャへ進化するにつれて、48V、高出力、高静圧ファンの需要は従来型12V製品より速く成長すると見込まれます。
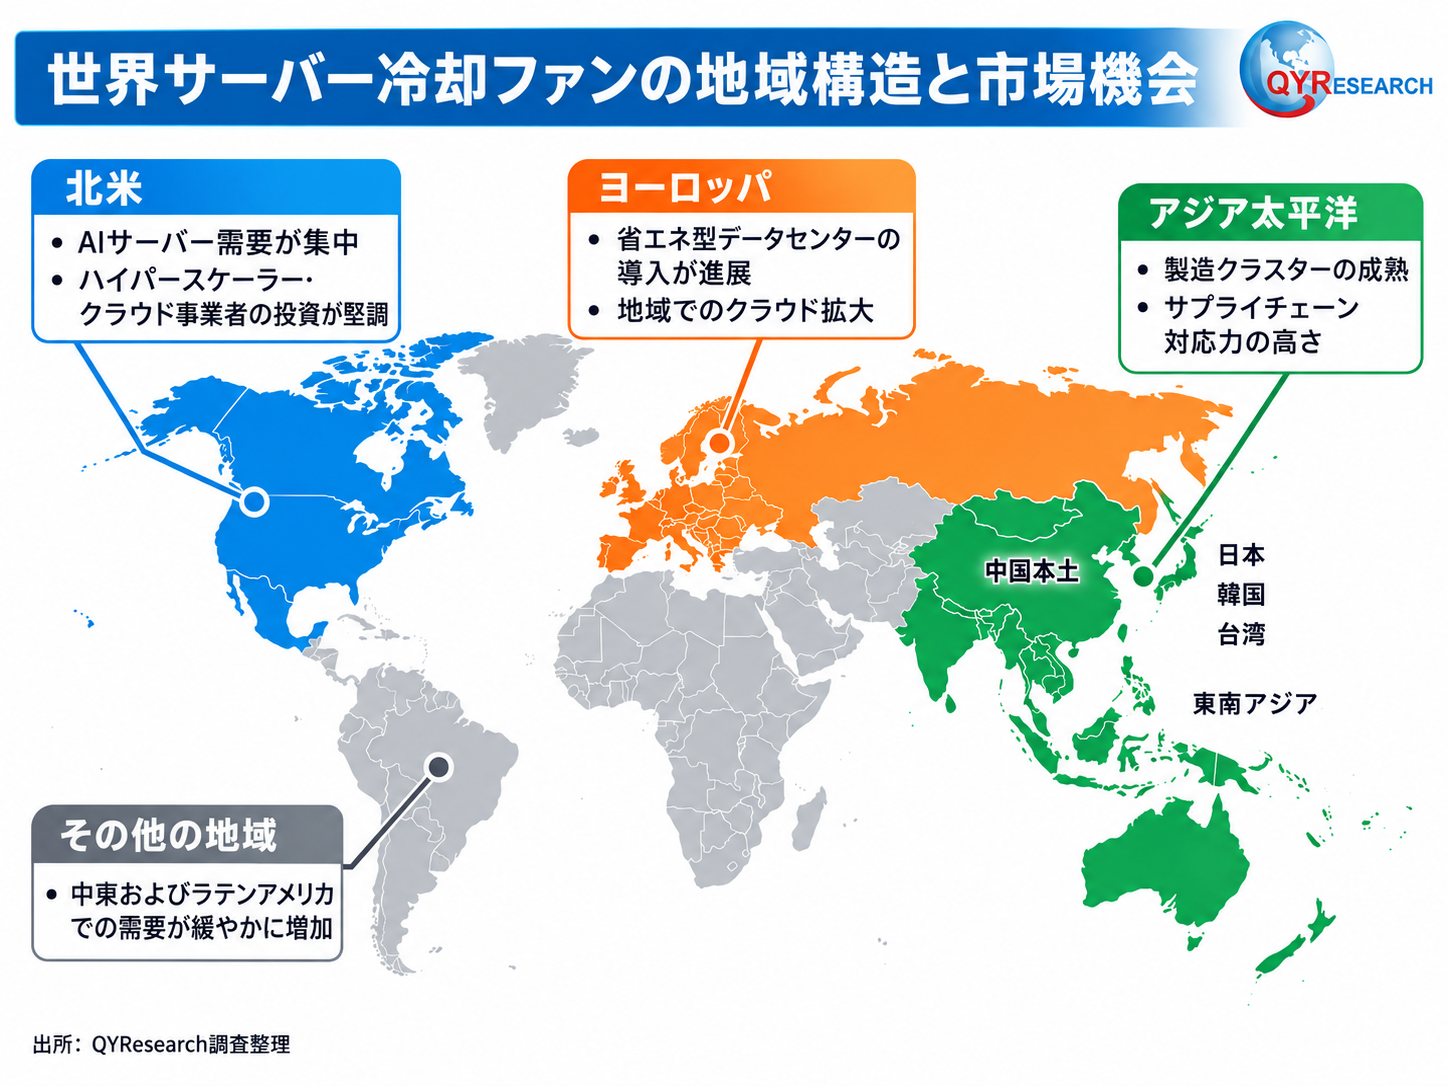
地域構造と市場機会地域構造を見ると、世界市場は**「アジアでの製造、グローバル販売、北米のAI需要による牽引」**という特徴を持っています。中国本土、台湾、日本および東南アジアは、ファン、モーター、電子制御部品およびサーバーの主要製造集積地です。台湾と中国本土には大規模なサーバーODM/OEMおよび電子部品サプライチェーンが存在し、日本企業は精密モーター、ベアリングおよび高信頼性ファン技術で長期的な技術蓄積を持っています。北米はハイパースケールクラウドおよびAIインフラ需要が集中する主要市場であり、高性能サーバー冷却部品需要を強く牽引しています。今後は米国だけでなく、中国、欧州、中東およびその他アジア地域でも、国産AI計算基盤、ソブリンAI、地域クラウドおよびデータセンター投資に伴う需要拡大が期待されます。サプライチェーンでは、サーバーODM/OEM製造拠点への近接性、認証期間、供給安定性および地政学的な供給安全性の重要性がさらに高まると考えられます。
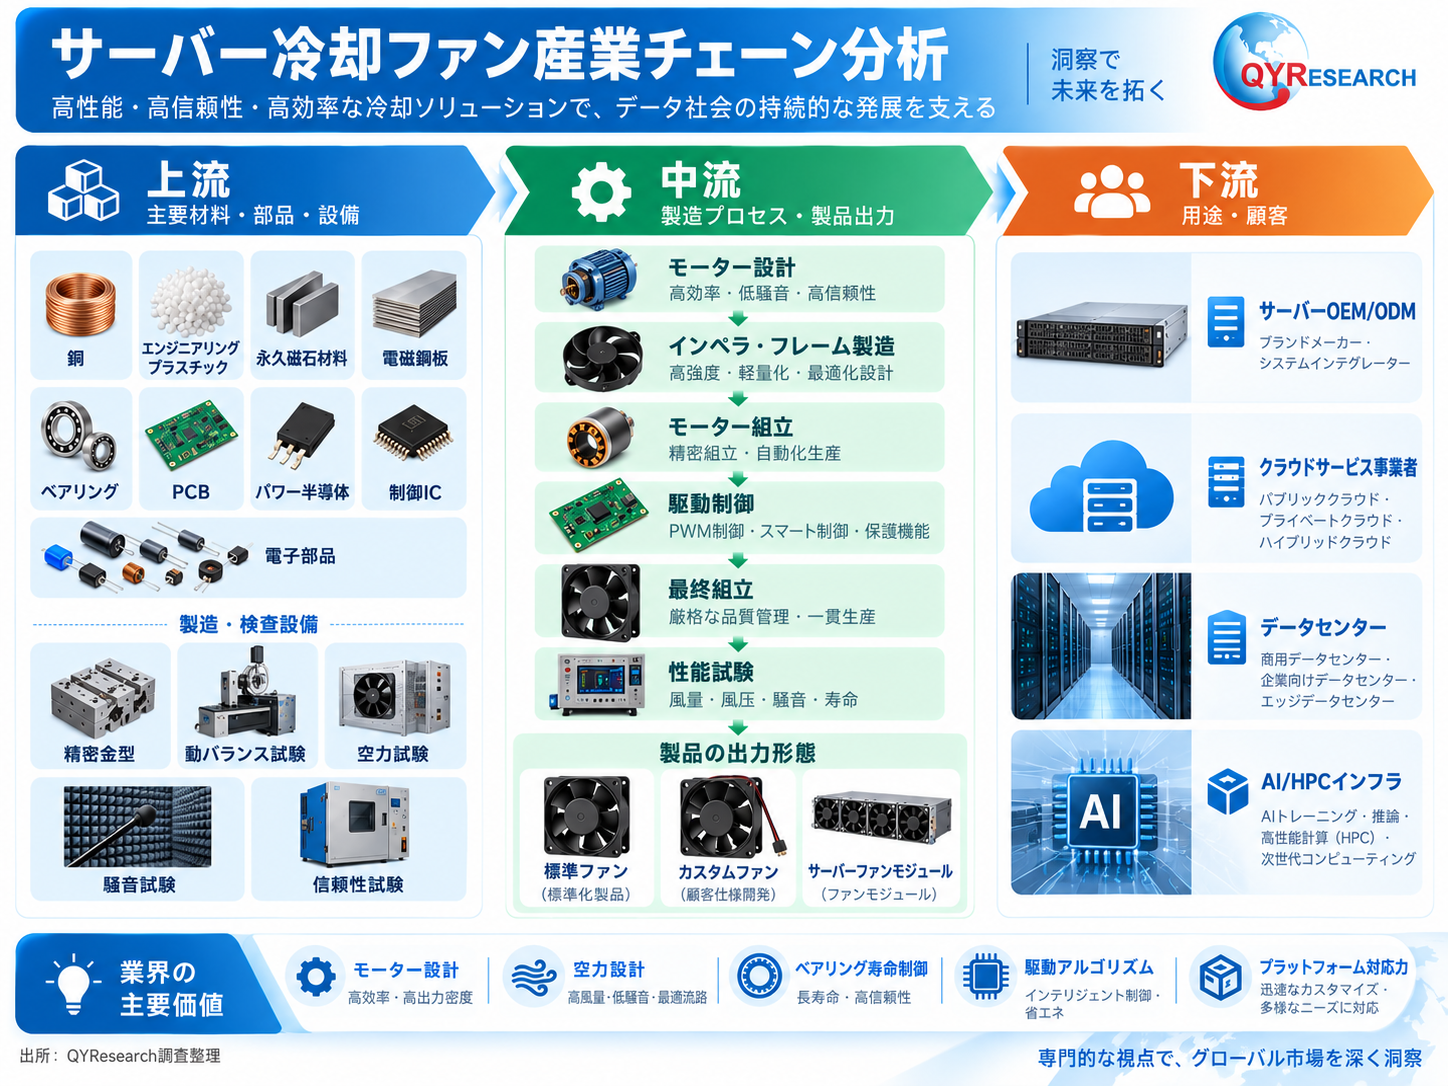
産業チェーン分析上流には銅、エンジニアリングプラスチック、永久磁石材料、電磁鋼板、ベアリング、PCB、パワー半導体、制御ICおよび各種電子部品が含まれ、さらに精密金型、モーター巻線、動バランス測定、空力試験、騒音試験および信頼性試験設備が使用されます。中流ではモーター設計、インペラ・フレーム製造、モーター組立、駆動制御、最終組立および性能検査を行い、標準ファン、カスタムファンおよびサーバーファンモジ
ュールを供給します。下流はサーバーOEM/ODM、クラウドサービス事業者、データセンターおよびAI/HPCインフラ事業者で構成されます。
政策環境と今後の展望業界の付加価値は、モーター設計、空力設計、ベアリング寿命管理、駆動アルゴリズム、信頼性認証およびサーバープラットフォーム向けカスタマイズ能力に集中しています。AIサーバーでは、高回転、高静圧、高出力状態での長期安定動作が要求されるため、振動、騒音、材料強度、ベアリング寿命および電子制御に対する要求がさらに高くなっています。データセンターの省エネルギー要求とAIインフラ投資は高効率熱管理技術に長期的な需要をもたらす一方、サーバー冷却ファンには高い技術・認証障壁があります。主要サーバー顧客の認証には長期間を要する場合があり、高速ファンではベアリング寿命、機械振動、ブレード強度、EMC、騒音および消費電力を同時に最適化する必要があります。また、銅、磁性材料および電子部品価格の変動、顧客集中度の高さによる価格圧力も重要な課題です。液冷の普及は高出力CPU/GPUの冷却構造を変化させていますが、ハイブリッド冷却システムでは残存熱源向けの空冷需要が引き続き存在します。今後数年間、AIコンピューティング密度の上昇がサーバー冷却ファン市場における最も重要な構造的成長要因の一つになると考えられます。GPU/ASICの高性能化とAI推論の普及により、ファンは高静圧、高出力密度、高効率および高度なインテリジェント制御へ進化し、48V製品の採用率も高性能AIサーバーを中心に上昇すると予想されます。一方、従来型サーバーには大規模な更新・増設需要が存在するため、12V製品も大きな販売基盤を維持します。市場は「従来型サーバーの安定成長、AIサーバーの高成長、液冷と高性能空冷の長期共存」という方向へ発展すると見込まれます。
本記事は、QY Research発行のレポート「サーバー冷却ファン―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」に基づき、市場動向および競合分析の概要を解説します。【レポート詳細・無料サンプルの取得】https://www.qyresearch.co.jp/reports/1889522/server-cooling-fans
お問い合わせ先QY Research株式会社URL:https://www.qyresearch.co.jp日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階TEL:050-5893-6232(日本);0081-5058936232(グローバル)マーケティング担当 japan@qyresearch.com QYResearch会社概要QYResearchは、2007年に設立され、本社はアメリカのロサンゼルスと中国の北京にある。19年以上にわたる持続的な成長の結果、QYResearchは、世界的に有名な、世界中の顧客に対してセグメント産業調査サービスを提供するリーディングなコンサルティング機関として成長した。ビジネスは世界160カ国以上に広がっており、30カ国以上に固定のマーケティングパートナーがあり、アメリカ、日本、韓国、インドなどに支店があり、国内の主要都市である北京、広州、長沙、石家庄、重慶、武漢、成都、山西大同、太原、昆明、日照、天津などにはオフィスと専門的な研究チームが設置されている。QYResearchは、高度技術産業の産業チェーンのさまざまな分野にわたる、世界的に有名な大手コンサルティング会社である。これらの分野には、半導体産業チェーン(半導体設備および部品、半導体材料、集積回路、製造、封装試験、ディスクリートデバイス、センサー、光電子デバイス)、太陽光発電産業チェーン(装置、シリコン素材/ウェーハー、セル、モジュール、補助材料、インバーター、発電所終端)、新エネルギー自動車産業チェーン(電力バッテリーおよび材料、電動ドライブ制御、自動車半導体/エレクトロニクス、車両、充電スタンド)、通信産業チェーン(通信システム装置、端末装置、電子部品、RFフロントエンド、光モジュール、4G/5G/6G、広帯域、IoT、デジタル経済、AI)、先進材料産業チェーン(金属材料、高分子材料、セラミックス材料、ナノ材料など)、機械製造産業チェーン(CNC機械、建設機械、電気機械、3Cオートメーション、産業用ロボット、レーザー、産業制御、無人航空機)、食品医薬品、医療機器、農業などが含まれる。
コメント(0)