

0 世界の特高屈折率光学ガラス市場調査レポート 2026–2032 みんなに公開
QYResearchは「世界の特高屈折率光学ガラス市場調査レポート 2026–2032」を公表しました。本稿では、製品定義、材料体系、市場規模、競争構造、製品形態、用途、地域構造、産業チェーン、技術進化を整理します。特に、AR/VR・AIスマートグラス、車載ADASカメラ、高性能イメージング、産業ビジョン、精密光学機器における高屈折率・高透過率・低分散・小型化ニーズと、高純度原料、独自組成、精密溶融、量産成形技術がもたらすサプライチェーン機会に注目します。
製品範囲と業界定義
特高屈折率光学ガラスとは、高性能光学システムに用いられ、通常d線屈折率nd≥1.90を主要特性とする高屈折率の無機光学材料です。La₂O₃、Nb₂O₅、TiO₂、Ta₂O₅などの高屈折率機能酸化物をガラス組成に導入し、高純度調合、精密溶融、清澄、均質化、アニール、成形加工を組み合わせることで、高屈折率、高透過率、制御された分散、優れた光学均質性と安定した加工性を実現します。高い屈折力により、同一の光学パワーで光学系を短く・薄くし、レンズ枚数や厚さを抑えながら小型光学モジュールの設計自由度を高めることができます。
本調査は、特高屈折率領域のMolten Optical GlassとPressed Optical Glassを中心に、AR/VR・AIスマートグラス、車載カメラ・ADAS、スマートフォンカメラ、監視カメラ、産業イメージング、医療光学、民生電子機器、高精度計測機器などを対象とします。用途ごとに屈折率、アッベ数、透過率、密度、化学耐久性、熱安定性、軟化温度、精密モールド適性の要求バランスが異なるため、材料組成と成形プロセスの協調設計が競争力の基盤となります。
性能の基本ロジック:高屈折率は光学系の小型化を可能にし、低分散・高透過率は画質を高め、均質性と加工安定性は量産信頼性を左右します。
市場の進化と主要見通し
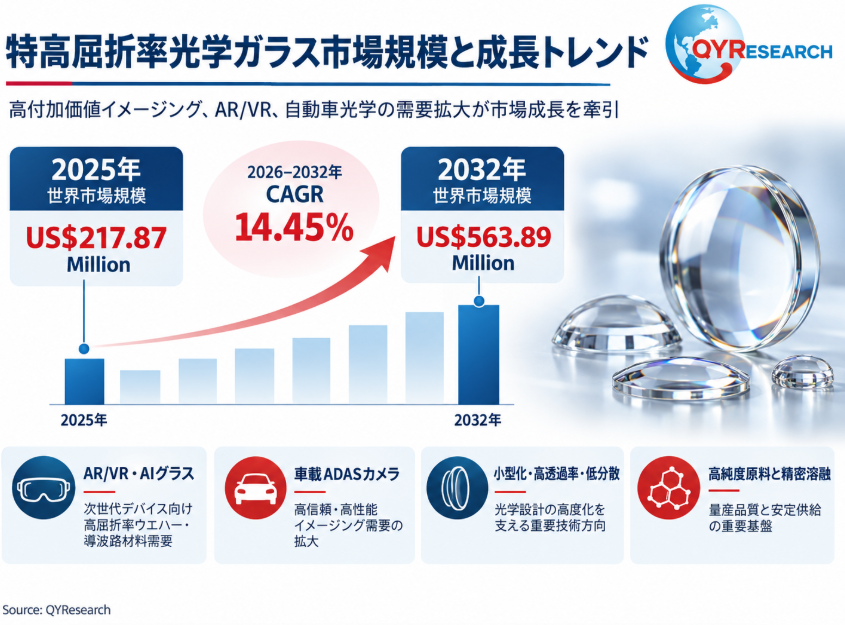
QYResearchの調査統計によると、世界の特高屈折率光学ガラス市場は2025年に約US$217.87 Million、2032年には約US$563.89 Millionに達し、2026~2032年のCAGRは約14.45%と予測されています。対象は主にndが1.90以上の領域にあるMolten Optical GlassとPressed Optical Glassで、AR/VR、車載カメラ、スマートフォン、監視、産業イメージング、医療光学、民生電子機器などに供給される材料です。AR/VR Devicesは2025年売上高の約23.34%を占め、2026~2032年CAGRは約21.50%と高い成長が見込まれます。自動車の知能化、フラッグシップスマートフォンのカメラ高度化、産業ビジョン、精密検査も需要を支えています。供給側では、高屈折率と低分散の両立、高純度原料、精密溶融・均質化、モールド適性、ウェハ加工、デジタル品質管理への投資が進み、競争軸は単一の屈折率から高透過率・低密度・安定量産を含む総合性能へ移行しています。
競争構造と主要メーカー
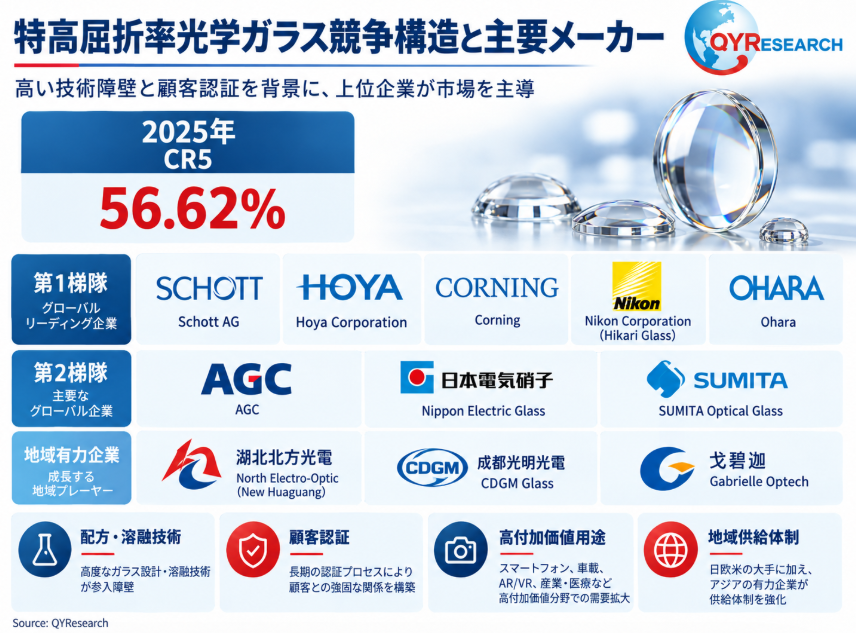
世界市場は高い技術障壁と顧客認証障壁を有し、長年の光学材料メーカーと中国の高級光学ガラス企業が競合しています。QYResearchの調査統計では、2025年の上位5社が関連売上高の約56.62%を占め、市場集中度は中程度からやや高い水準です。完成版レポートの2025年売上高区分では、CDGM GlassとHoya CorporationがTier 1、Schott AG、Gabrielle Optech、OharaがTier 2、Corning、AGC、North Electro-Optic (New Huaguang)、Nippon Electric Glass、Nikon Corporation (Hikari Glass)、SUMITA Optical Glassなどが重要なTier 3および専門サプライヤーに位置付けられます。
競争は「高屈折率グレードの保有」から、材料総合性能、品種ポートフォリオ、顧客共同開発へ移っています。主要企業はnd/Vdの組み合わせ、青色・可視光透過率、密度、化学耐久性、熱安定性、精密モールド特性を最適化し、精密溶融、欠陥管理、ウェハ/プリフォーム加工、ロット一貫性、アプリケーション評価で差別化します。AR/VRではウェハ寸法、均質性、透過率、機械信頼性が重要で、車載・産業用途では温度安定性、長期信頼性、安定供給がより重視されます。今後は独自組成、量産性、技術サービス、原料調達力が競争力を左右します。
製品分類と用途構成
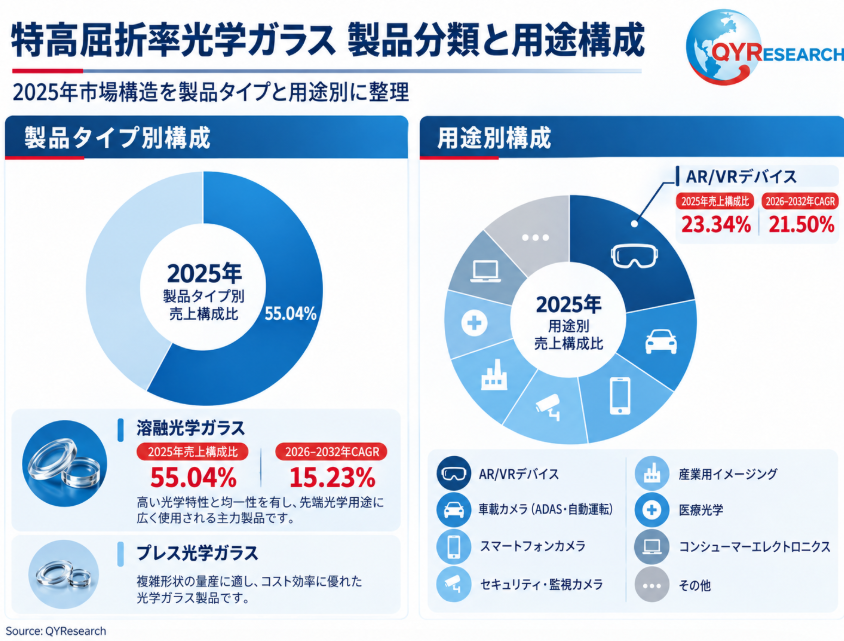
製品形態別では、Molten Optical GlassとPressed Optical Glassが主要な2分類です。Molten Optical Glassは2025年に約US$119.91 Million、世界売上高の約55.04%を占め、2026~2032年CAGRは約15.23%と見込まれます。高純度原料の直接溶融、清澄、均質化、アニールによる高い光学均質性を特徴とし、高級レンズ、精密機器、半導体検査、科学光学に適します。Pressed Optical Glassは2025年に約US$97.96 Millionで、低軟化温度、耐失透性、成形安定性、高い材料利用率を生かし、スマートフォン、車載カメラ、産業ビジョン向けの量産精密部品に適しています。
用途別では、AR/VR Devicesが2025年に約US$50.85 Million、世界売上高の約23.34%を占める最大用途で、2026~2032年CAGRは約21.50%です。Automotive Cameras (ADAS, Autonomous Driving)は2025年に約US$33.73 Million、同期間CAGRは約15.60%と予測されています。民生電子機器は大きな需要基盤を維持し、スマートフォン、監視、産業イメージング、医療光学では高画素化、小型化、広ダイナミックレンジ、環境信頼性、精密イメージングが材料高度化を促進します。
構造的な成長機会は、AR/VR・AIスマートグラス向け高屈折率ウェハ/ウェーブガイド材料と、ADAS・自動運転カメラ向け高信頼・小型光学材料の2領域に集中します。
地域構造と市場機会
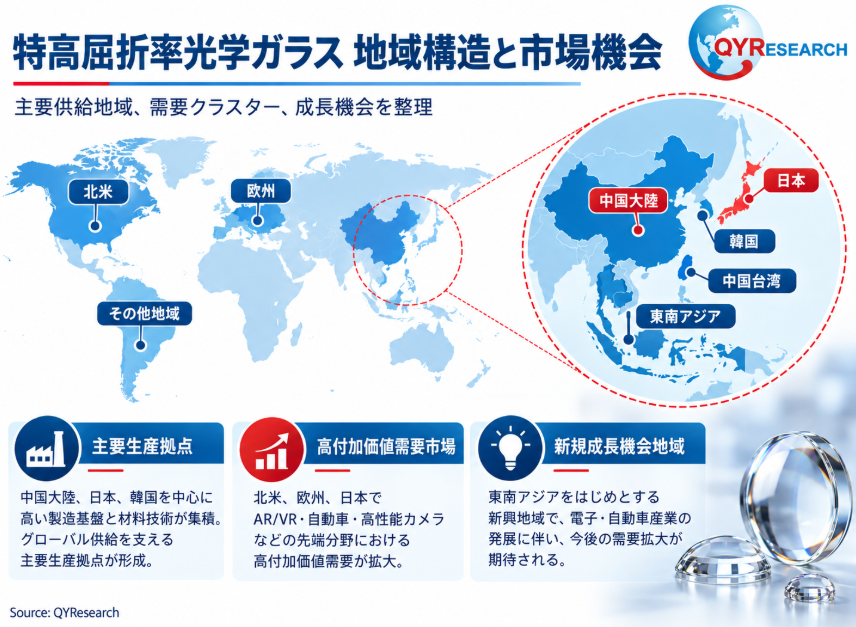
アジア太平洋は世界最大の消費・生産地域です。2025年の市場規模は約US$169.38 Millionで世界売上高の約77.75%を占め、2032年には約US$435.33 Million、2026~2032年CAGR約14.30%と予測されています。北米は2025年約US$21.81 Millionから2032年約US$60.75 Millionへ、CAGR約15.83%で拡大し、欧州は約US$21.32 Millionから約US$53.33 Millionへ、CAGR約13.97%で成長する見通しです。生産面では中国と日本が主要拠点で、2025年の生産量は中国約3,067トン、日本約1,763トンです。欧州・北米は高級材料、専門用途、技術サービスに強みを持ちます。
地域ごとの機会は明確に異なります。中国は光学ガラス、レンズ加工、民生電子、自動車光学の産業チェーンが集積し、高級グレードの国産化、精密モールド材料、AR/VRサプライチェーン連携が成長機会です。日本は材料R&Dと精密製造の蓄積を背景に、高度な組成設計、低分散、安定量産で優位性を持ちます。韓国と中国台湾は電子、半導体、ディスプレイ、精密光学クラスターが需要を支え、東南アジアは電子・光学製造の移転を背景に2026~2032年CAGR約19.00%と高い成長が見込まれます。北米はAR/VR、空間コンピューティング、半導体装置、産業ビジョン、医療、車載知能化、欧州は高級イメージング、医療、産業・科学光学が主要需要分野です。
産業チェーンと価値集約領域
上流にはガラスネットワーク形成材、La₂O₃、Nb₂O₅、TiO₂、Ta₂O₅などの高屈折率酸化物、高純度化学品、るつぼ・耐火材、エネルギー、精密検査用材料があります。希土類・レアメタル酸化物の純度、ロット安定性、供給集中度は配合性能とコストに直結します。中流の主要工程は独自組成設計、高純度調合、高温溶融、清澄、均質化、アニール、ブロック/プリフォーム成形、さらに製品形態に応じた切断、研削、研磨、精密モールド、ウェハ加工、検査、表面処理です。下流はAR/VRウェーブガイド・レンズ、車載カメラ、スマートフォン、監視、産業イメージング、医療光学、半導体検査、科学機器、民生電子です。参入障壁は組成知財、屈折率・分散・透過率・耐久性のバランス、溶融均質性、気泡・脈理・介在物制御、ロット一貫性、精密モールド窓、顧客認証にあります。高付加価値は独自組成、高純度原料管理、精密溶融・均質化、ウェハ/プリフォーム加工、顧客との光学共同設計に集中し、今後は原料確保、地域供給、無鉛化、デジタルトレーサビリティ、材料から加工・技術支援までの統合サービスが重要になります。
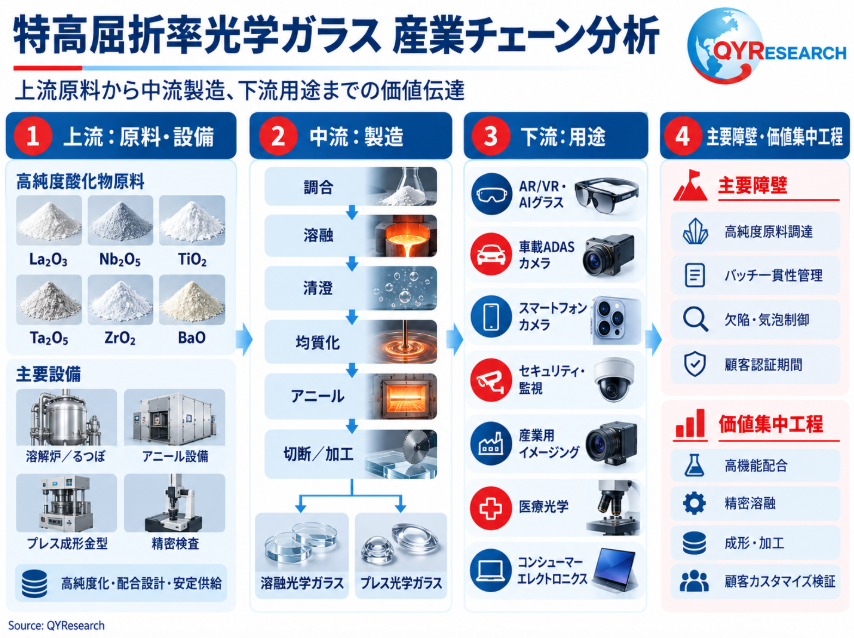
事業環境、参入障壁、主要課題
環境規制の強化により、高屈折率光学ガラスは無鉛・低環境負荷の材料設計へ移行しつつあり、貿易政策、関税、重要原料の国際流通リスクもサプライチェーン管理の重要性を高めています。技術障壁は高く、組成設計、原料純度、精密溶融、清澄・均質化、欠陥制御に長期R&Dと高精度評価技術が必要です。設備・資本面では専用溶融設備、精密成形、ウェハ加工、光学検査への投資が必要で、さらにAR/VR、ADAS、半導体検査、医療、高級レンズ顧客ではサンプル評価、光学系検証、信頼性評価、量産認証という長い承認プロセスがあります。La₂O₃、Nb₂O₅、Ta₂O₅などの供給集中と価格変動、樹脂光学、ガラス・樹脂ハイブリッド、新型ウェーブガイドによる代替も重要なリスクです。
将来技術と市場展望
今後数年、特高屈折率光学ガラスは「高屈折率と低分散の同時最適化、高透過率と低密度、環境対応・無鉛化、精密モールド適性、ウェハ大型化、スマート製造」を中心に高度化します。メーカーはLa₂O₃、Nb₂O₅、TiO₂、Ta₂O₅などの組成を最適化し、屈折率、アッベ数、透過率、密度、機械強度、化学安定性の総合バランスを改善するとともに、自動溶融、デジタル品質管理、スマート検査により歩留まりとロット一貫性を高めます。需要側ではAR/VR・AIスマートグラスの広視野・軽量化、ADAS/自動運転カメラの高信頼・小型化、さらにフラッグシップスマートフォン、産業ビジョン、ロボット、医療イメージング、半導体検査の高度化が主要ドライバーです。顧客が単一の屈折率ではなく光学システム全体の性能を評価する中、独自材料、安定量産、精密加工、短い認証リードタイム、グローバルな技術連携を統合できる企業が長期的に優位となります。
本記事は、QY Research発行のレポート「世界の特高屈折率光学ガラス市場調査レポート 2026–2032」に基づき、市場動向および競合分析の概要を解説します。
【レポート詳細・無料サンプルの取得】
https://www.qyresearch.co.jp/customized
お問い合わせ先
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com
QYResearch会社概要
QYResearchは、2007年に設立され、本社はアメリカのロサンゼルスと中国の北京にある。19年以上にわたる持続的な成長の結果、QYResearchは、世界的に有名な、世界中の顧客に対してセグメント産業調査サービスを提供するリーディングなコンサルティング機関として成長した。ビジネスは世界160カ国以上に広がっており、30カ国以上に固定のマーケティングパートナーがあり、アメリカ、日本、韓国、インドなどに支店があり、国内の主要都市である北京、広州、長沙、石家庄、重慶、武漢、成都、山西大同、太原、昆明、日照、天津などにはオフィスと専門的な研究チームが設置されている。
コメント(0)