

0 世界のアクティブ・ヒーブ補償クレーン市場調査レポート 2026–2032 みんなに公開
アクティブ・ヒーブ補償クレーン:洋上風力拡大、深海海洋工事、高度モーション補償が牽引する世界成長市場
アクティブ・ヒーブ補償クレーン(Active Heave Compensated Crane、AHC Crane)は、波浪によって船舶が上下動する海上環境で、吊荷の位置とワイヤ張力を高精度に制御するための特殊海洋クレーンである。船体はヒーブ、ピッチ、ロールを受け、その運動はブーム先端とワイヤを通じて海中の吊荷へ伝達される。補償がない場合、海中機器や海底構造物はスプラッシュゾーンで大きな衝撃を受けたり、海底着底時に動荷重が増加したりする。AHCはMRU(Motion Reference Unit)、ドラムエンコーダ、荷重センサー、リアルタイム制御装置を用いて船体運動を計測・予測し、主巻上ウインチ、油圧アクチュエータまたは電動ドライブに反対方向の巻取り・繰出し指令を与えることで、フックや吊荷の垂直運動を可能な限り安定化する。洋上風力、海底油ガス設備、ROV、海底ケーブル、海洋調査、撤去工事などで重要性が高まっている。
本研究では、アクティブ・ヒーブ補償機能を統合した海洋クレーン本体と、システム価値を決定する主要AHC機器を中核市場とする。ナックルブーム、テレスコピック、ラチスブームなど、オフショア支援船、建設船、風力サービス船、掘削・生産設備、調査船に搭載される専用クレーンを対象とし、油圧式または電動式主巻上ウインチ、MRU、PLC/モーションコントローラ、パワーマネジメント、自動張力、海底・スプラッシュゾーンモード、過負荷保護等も分析する。一方、AHCを持たない一般甲板クレーン、港湾クレーン、汎用ウインチは原則として核心市場から除外する。既設クレーンへのAHC追加や制御・ウインチ改造については、船舶の作業範囲や経済価値を明確に高める場合に市場機会として含める。分析項目は世界需要、市場規模と増分要因、競争構造、代表企業、産業チェーン、地域機会、技術、船型、認証、サービス、主要リスクである。
世界需要・市場規模・増分要因
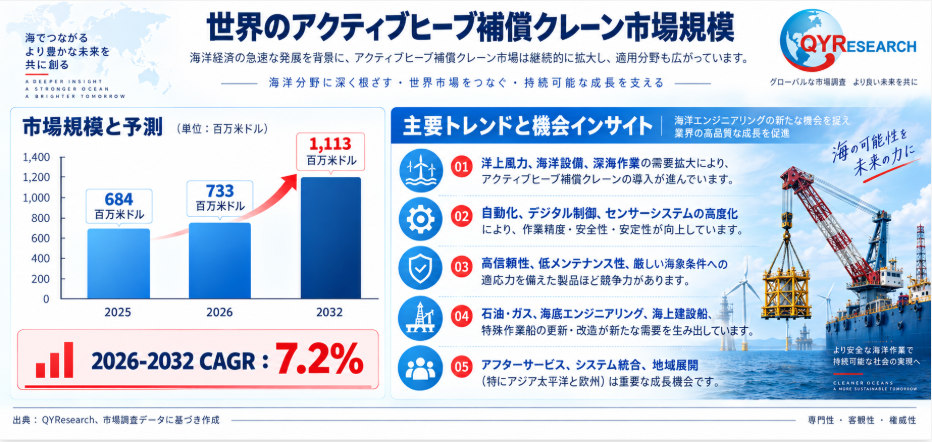
QYResearchの参照データによると、世界のアクティブ・ヒーブ補償クレーン市場は2025年に約684百万米ドル、2026年に約733百万米ドルとなり、前年比は約7.2%である。2032年には約1,113百万米ドルへ拡大し、2026–2032年のCAGRは約7.2%と見込まれる。2026年から2032年までの増分は約380百万米ドルで、2026年比では約51.8%拡大し、2025年比では2032年に約62.7%大きくなる。この成長は単純な台数増だけではない。海洋工事が沖合・深水化し、より厳しい海象条件と高い位置決め精度が要求されるため、大容量ウインチ、長いワイヤ収容、補償精度、冗長センサー、電動・ハイブリッド駆動、過負荷保護、遠隔診断、船型別エンジニアリングの価値が上昇する。さらに既設船向けのAHC後付け、PLC/MRU更新、ウインチ改造、ライフサイクルサービスが増え、新造船だけでなく改造・保守を含む継続収益市場へ広がっている。
第一の需要柱は洋上風力であり、固定式風力の沖合化と浮体式風力の拡大が重要である。風車の大型化と離岸距離の増加により、建設・サービス船はケーブル付属品、海底保護材、工具、予備品、計測機器などをより厳しい海況で安全に移送する必要がある。建設段階では海底ケーブル、基礎付帯工事、洋上変電所、点検機器、運転段階ではケーブル修理、海底設備保守、部品交換が長期需要を形成する。浮体式風力では係留系やダイナミックケーブルが追加され、動揺する船から海中インターフェースへ荷を扱う機会がさらに増える。AHCは船体の上下動が吊荷へ伝わるのを抑え、スプラッシュゾーンでの衝撃と海底着底時の動荷重を低減し、作業可能海況を広げる。今後はクレーン数量だけでなく、応答速度、電力効率、自動制御、風力作業専用モードなどの高付加価値化が市場増分を生む。
第二の増分は深海油ガス、海底生産システム、撤去工事である。エネルギー構成が変化しても、既存海上油ガス資産には追加開発、保守、延命、健全性管理、最終撤去が必要である。サブシーツリー、マニホールド、ジャンパー、コネクタ、アンビリカル部品、ROV工具は動揺する支援船から降下・回収される。水深が数百メートルから数千メートルへ拡大すると、長いワイヤの弾性、自重、潮流、船体運動、吊荷慣性が結合し、制御は難しくなる。AHCは比較的速い船体ヒーブだけでなく、低周波の張力変動や着底状態も管理しなければならない。北海やメキシコ湾など成熟海域の撤去では、切断、封止、回収工具を安全に扱う必要があり、実績、冗長性、故障時安全、運転記録、世界サービス網を持つ高級システムが選ばれやすい。
第三の需要は海底電力ケーブル、国際連系、通信インフラ、海洋建設、科学調査から生じる。主ケーブルの連続敷設は専用装置で行われるが、接続箱、分岐器、保護モジュール、埋設機、ROV工具、修理機器には安定した甲板吊上げと海中移送が必要である。洋上風力送電、島嶼連系、海底通信網の拡大はAHCクレーンに間接的な需要を与える。海洋研究では観測機器、サンプラー、AUV、海底観測装置など高価で繊細な機器を中小型船から投入・回収するため、中小容量の高精度AHCが有効である。この分野では最大吊上げ能力より、低衝撃、高精度張力、コンパクトな設置、電力効率が重要になりやすい。多目的船化が進むと、一台のクレーンで甲板作業、ROV、ケーブル保守、調査、風力サービスを行う必要があり、多モード制御と短時間切替が設備稼働率を高める。
第四の成長源は技術更新と船舶電動化である。従来のAHCは可変ポンプ、油圧モータ、アキュムレータによる油圧方式が成熟しており、高い瞬間出力と耐久性を持つ。一方、ハイブリッド船、電気推進、直流配電の普及により、電動ウインチ、回生制動、DCバス、蓄電装置との統合が重要になっている。AHCは短周期で加減速と正逆転を繰り返すため、エネルギーを回生できれば発電機ピーク、燃料、発熱を低減できる。制御面ではMRU精度、予測モデル、ワイヤ長補償、フィードフォワード、荷重推定、揺れ抑制が改善し、単純な垂直補償から総合モーション管理へ進化している。運転データを収集すれば海況、荷重、ウインチ速度、補償率、警報を分析でき、作業窓最適化や予防保全にも利用できる。
今後6年間の成長の質は、海洋投資、新造船、既存船改造、ライフサイクルサービスの四要素で決まる。新しいOSV、SOV、CSOV、海洋建設船は成套AHCクレーン需要を直接生む一方、既存船はMRU、PLC、主巻上駆動、油圧系、ソフトを更新することで高付加価値工事へ再参入できる。船主は静的トン数だけでなく、動荷重チャート、補償精度、対応海況、巻上速度、水深、消費電力、甲板占有、保守性、船級認証、世界サービスを比較する。リスクには洋上風力計画の遅延、油ガス投資変動、造船納期、重要油圧・電気部品の長納期がある。AHCやウインチ故障は船全体のオフハイヤーにつながるため、増分収益は低価格単体メーカーより、統合設計、改造、長期保守、国際支援を持つ企業へ集中しやすい。
競争構造と代表企業
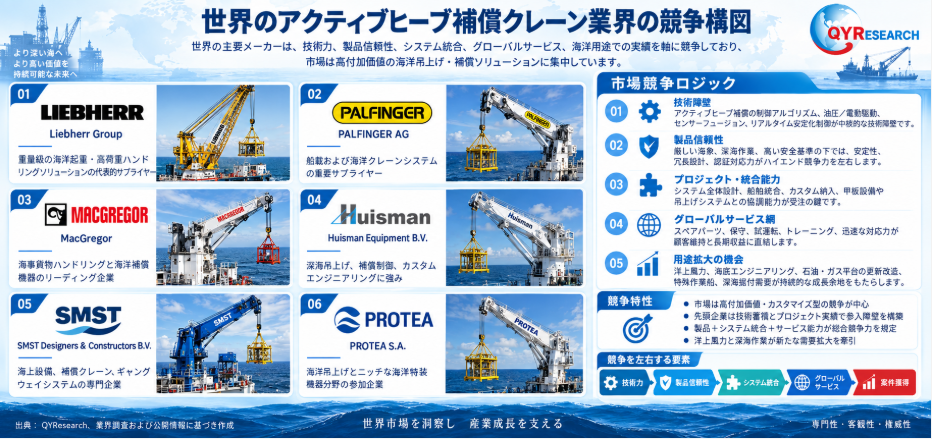
世界のアクティブ・ヒーブ補償クレーン市場は、典型的なプロジェクト型海洋設備市場であり、確立した供給企業は多くない。欧州メーカーは高級海洋クレーン、甲板機械、モーション補償で強い位置を持つ。競争力は鋼構造を製作する能力だけではなく、船体動揺、動荷重、疲労、ウインチ、油圧/電気パワー、MRU、リアルタイム制御、機能安全、船級、船上調整、長期保守を一体化する能力で決まる。案件ごとにSWL、作業半径、水深、ワイヤ、甲板スペース、船舶電力、想定海況が異なるため、標準プラットフォームでも台座、ブーム、ウインチ、冷却、HPU、電装、ソフトを工程別に調整する必要がある。顧客は価格とともに実績、海上稼働率、補償安定性、故障復旧、部品、サービスを評価するため、世界総合企業、専門オフショア機器メーカー、地域サービス会社が共存する。
本課題の世界競争図には、Liebherr Group、PALFINGER AG、MacGregor、Huisman Equipment B.V.、SMST Designers & Constructors B.V.、PROTEA S.A.を代表企業として含める。これらは大型グローバルクレーングループ、船舶甲板設備、大型海洋エンジニアリング、風力サービス船向け統合設備、カスタム海洋クレーンなど異なる戦略を示す。各社は事業区分、案件売上計上、甲板設備範囲、アフターサービスの開示方法が異なるため、本研究では統一根拠のない厳密な市場シェア順位を提示しない。代わりにクレーンプラットフォーム、AHC、船型統合、エンジニアリング、据付実績、改造、世界サービスの観点から比較する。単一の大型新造船案件が年度売上を大きく変えることもあるため、長期的には装備実績、設計再利用性、顧客関係、サービス収益の方が競争力を示しやすい。
Liebherr Groupは海洋・船舶クレーンで総合的な設計能力を持ち、AHC、主巻上ウインチ、モーション計測、自社制御を一体化できる。高剛性・重量構造、油圧・ハイブリッド駆動、グループ製造、世界サービスが強みであり、深水や高価値吊荷では静的SWLだけでなく動的制御、冗長性、エネルギー管理、長期信頼性を含めて提案できる点が重要である。PALFINGER AGは海洋・オフショア甲板設備を基盤に、支援船、風力サービス船、特殊船向けクレーンを展開する。標準プラットフォームと案件別設計を組み合わせ、造船所との統合経験、保守性、甲板スペース、重量、他設備との協調を重視する。SOVや多目的船では最大吊重よりも、コンパクト配置、頻繁な作業、低エネルギー消費、保守アクセスが競争条件となり、総合最適化能力が差別化につながる。
MacGregorは船舶甲板機械、海洋クレーン、海中荷役で長い実績を持つ。MRU、ドラム位置、荷重情報を油圧または電動ウインチ制御に統合し、AHC、自動張力、補助ウインチ、過負荷保護などを一つの制御環境で扱える。新造設備だけでなく、既設クレーンにセンサー、PLC、ソフト、油圧・電気改造を追加して作業能力を拡張できることが重要な競争力である。Huisman Equipment B.V.は大型海洋建設、重量物吊上げ、洋上風力設備の高度カスタム案件を得意とし、構造、駆動、制御、自動化を船舶ミッション全体と統合する。大吊重、長半径、深水、特殊工具、複雑な作業シーケンスを組み合わせる案件で、プロジェクトエンジニアリング力が価値を発揮する。
SMST Designers & Constructors B.V.とPROTEA S.A.は専門オフショア機器メーカーの重要性を示す。SMSTは洋上風力と支援船向け甲板システムに注力し、モーション補償クレーン、アクセス、貨物ハンドリングを限られた甲板面積と頻繁なサービス運用に合わせて設計する。SOV、CSOVの増加はこのタイプの統合設備に追い風となる。PROTEA S.A.は海洋・特殊船向けカスタムクレーンと甲板機械を提供し、標準大型プラットフォームでは満たしにくい作業半径、台座、環境条件、制御ロジックに柔軟に対応できる。市場には超大型深水工事と単純甲板クレーンの中間に多くの案件があり、実績モジュールを使いながら船型固有条件に迅速対応できる専門企業が一定の競争力を維持する。
今後の競争軸は六つある。第一は補償性能で、MRU、制御遅延、予測アルゴリズム、ウインチ加速度、ワイヤ長変化時の安定性が重要。第二は動的安全で、動荷重チャート、過負荷保護、ブレーキ冗長、フェイルセーフ、海底・スプラッシュゾーンモードが差となる。第三はエネルギー効率で、油圧蓄圧、可変駆動、電力回生、船舶電源との協調が燃料とピーク電力を左右する。第四は深水能力で、ワイヤ自重、ドラム容量、スプーリング、曲げ疲労、合成ロープ技術が水深限界を決める。第五は自動化・デジタル化で、遠隔診断、状態監視、イベント記録、半自動運転が重要。第六は世界サービスであり、AHC停止が船の契約作業停止に直結するため、主要オフショア拠点で即応できる企業が有利である。
価格競争は存在するが、高級AHCクレーンを本体価格やトン当たり価格だけで比較することは適切でない。総保有コストには船体インターフェース設計、据付、調整、船級、教育、ワイヤとウインチ保守、センサー校正、油圧ろ過、電気ドライブ、ソフト更新、重要予備品、停止損失が含まれる。先行企業は遠隔監視、予防保全、制御更新、改造、定期検査を通じて設備販売を長期サービス関係へ転換する。機械製作だけの新規企業が最上位オフショア案件へ参入するのは難しく、現実的な機会は中小容量標準機、地域造船所、既設クレーンAHC改造、風力特化用途、成熟制御企業との協業にある。業界の参入障壁は「クレーンを作れること」から「動揺海況で安全・精度・稼働率を証明し世界船隊を支援できること」へ移っている。
産業チェーン分析
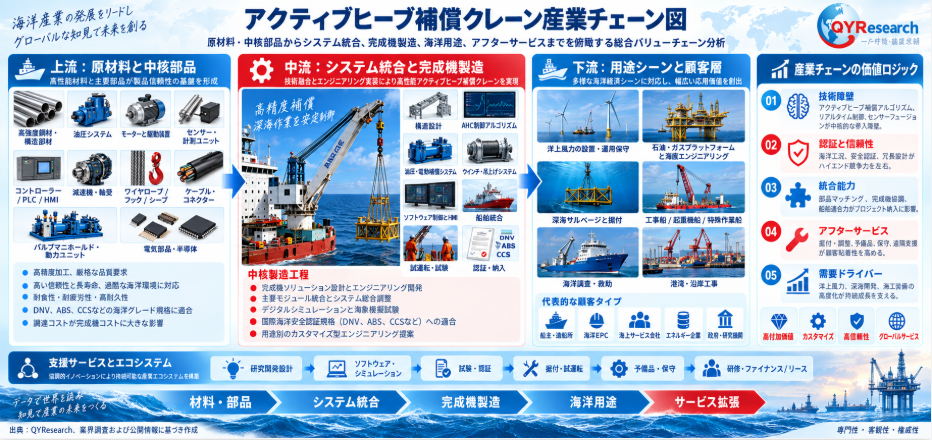
上流は高強度構造材料、大型機械部品、ウインチとワイヤ、油圧/電気駆動、制御・センサー、海洋防食部品で構成される。ブーム、ペデスタル、旋回体、支持フレームには高強度鋼板と大型溶接構造を使用し、溶接施工法、非破壊検査、疲労解析によって長期波浪荷重に耐える寿命を確保する。重要部品は大型旋回ベアリング、遊星減速機、ドラム、シーブ、軸受、ブレーキ、ピン、高性能ワイヤロープである。深水ではワイヤ自重、曲げ疲労、多層巻き、ドラム容量が大きな設計要因となり、超深水では合成繊維ロープも選択肢になる。油圧方式では可変ポンプ、モータ、弁、アキュムレータ、冷却、ろ過、高圧配管、電動方式では大出力モータ、インバータ、回生装置、DCバスが必要であり、部品品質が応答性と保守コストを左右する。
センサー、制御、ソフトウェアはAHCを一般海洋クレーンから区別する核心である。MRUが船体のヒーブ、ピッチ、ロールを測り、ブーム角、旋回角、ワイヤ長、ドラム速度、荷重、駆動状態を組み合わせて吊点運動を計算する。リアルタイムコントローラは船体運動と反対方向へウインチを動かすが、センサーノイズ、通信遅延、ワイヤ弾性、吊荷慣性、流体力、アクチュエータ飽和があっても安定性を維持しなければならない。上流には高信頼PLC/モーションコントローラ、絶対エンコーダ、傾斜計、ロードピン、安全I/O、産業ネットワーク、HMI、遠隔通信が含まれる。ソフトはAHCだけでなく、自動張力、海底、スプラッシュゾーン、過負荷、警報、状態監視を統合するため、シミュレーション、実機試験、海試データとパラメータデータベースが重要な知的資産となる。
中流の完成機製造はプロジェクトエンジニアリングとシステム統合である。案件は船主、設計会社、造船所からSWL、作業半径、海況、船体運動、揚程、水深、補償要求、船級、甲板スペース、利用可能電力を受け取るところから始まる。メーカーは構造FEM、疲労解析、ウインチ容量、油圧/電力計算、基礎荷重、配管・ケーブル、制御アーキテクチャを設計する。製造では大型溶接、機械加工、油圧シリンダ・ウインチ組立、旋回ベアリング、電気盤、防食、海洋シールを統合する。工場では静・動荷重、制御シミュレーション、故障モード、顧客立会試験を行い、船上では基礎接続、電力/油圧接続、センサー校正、試運転、海試、船級承認を完了する。したがって納期管理、文書、現場調整は製造品質と同じく重要である。
船級、法規、機能安全は全工程を貫く。海洋クレーンは船級、船旗国、用途に応じて構造強度、疲労、機械、電気、吊上げ装置の要求を満たし、動揺中の能力は静的SWLだけでなく海況を考慮した動荷重チャートと運用制限で定義される。AHC、自動/手動過負荷保護、非常停止、ブレーキ、リミット、冗長センサーは、一つのソフトまたは部品故障で吊荷が制御不能にならない安全ロジックを形成する必要がある。高リスク案件ではFMEA、HAZOPなどの証明も要求される。遠隔接続が増えるとサイバーセキュリティとソフトウェアバージョン管理も重要である。材料証明、溶接、NDT、部品シリアル、ソフト、荷重試験、船級文書を一貫して追跡できる企業ほど承認を早く進め、改造時のリスクも抑えられる。
コスト構造では、大型構造・加工、旋回・伝動、主ウインチ、油圧/電動駆動、センサー・制御、設計、船級、据付調整が主要価値を占める。大吊重、長いアウトリーチ、深水ワイヤ容量は構造重量、ドラム、減速機、モータ/油圧出力を増加させ、高性能AHCはMRU、冗長センサー、蓄エネルギー、パワーエレクトロニクス、ソフト検証費を増やす。船型別構成が多いため設計・プロジェクト管理人件費の比率が高く、標準産業機械ほど量産効果は大きくない。メーカー利益はプラットフォーム化、共通ウインチ・制御モジュール、購買、インターフェース管理に依存する。同じ制御柜、ウインチ、ソフトを複数容量クラス・船型に再利用できれば非反復設計費を削減できるが、過度のカスタムは遅延、手直し、船上調整のコストリスクを高める。
下流顧客はOSV船主、風力建設・運用会社、海洋エネルギーEPC、海底設置会社、ケーブル/調査船、研究機関、造船所である。新造船ではクレーンを船体安定性、甲板強度、発電、油圧、制御ネットワーク、ミッション機器と早期に統合する必要がある。改造では限られたドック期間に基礎補強、配管、電線・ケーブル、センサー、制御、試験を終える必要があり、現場組織力がより重要となる。最終ユーザーは単なる機械ではなく稼働率を購入する傾向が強く、予備品、教育、遠隔支援、定期検査、サービス契約を求める。国際船隊向けには北海、メキシコ湾、中東、ブラジル、シンガポール、北東アジアなどにサービス能力が必要であり、技術者と重要部品を短時間で移動できる企業ほどリピート受注を得やすい。
長期的に産業価値は電動化、デジタル化、ライフサイクル最適化へ移る。低排出ハイブリッド船は電動ウインチ、DC配電、回生、ピークシェービング、蓄電装置とAHCの統合を促す。豊富なセンサーデータはワイヤ、ブレーキ、軸受、ポンプ、モータ、構造疲労の保守時期を実際の荷重スペクトルから予測することを可能にする。デジタルツインと作業シミュレータは波浪スペクトル、ブーム姿勢、ワイヤ長、吊荷ごとの補償性能を海試前に評価し、コミッショニングを短縮できる。上流では高応答ドライブ、精密MRU、安全制御、低疲労ロープ、効率的蓄エネルギーが成長領域であり、クレーンメーカーにとってはモジュール式ハード、検証済みアルゴリズム、船級データベース、継続更新可能なサービス基盤が最も防御力の高い資産となる。
地域構造と市場機会
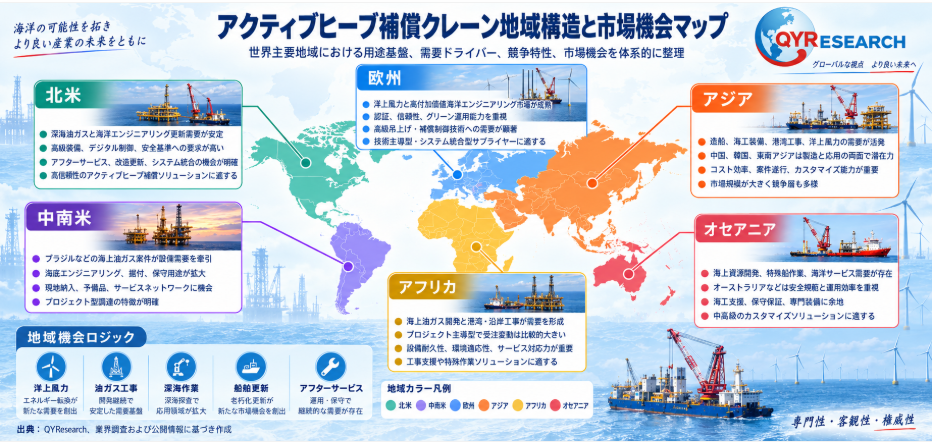
ヨーロッパ市場はAHCクレーンの技術、製造、需要の中心の一つであり、北海には海上油ガス、洋上風力、専門船主、海洋エンジニアリング、サービス拠点が集中する。ノルウェー、オランダ、ドイツ、英国、デンマークなどはOSV、建設船、風力サービス船を多数運用し、厳しい海況での作業窓、安全証明、自動化への要求が高い。Liebherr Group、PALFINGER AG、MacGregor、Huisman Equipment B.V.、SMST Designers & Constructors B.V.などが欧州に技術・製造・サービス基盤を持つことも地域競争力を高める。今後の機会は洋上風力の継続拡大、浮体式風力、北海油ガス保守・撤去、既存オフショア作業船の制御更新である。成熟市場では単純な吊重より、電力効率、電動化、デジタル保守、騒音、総保有コストが重要になる。
北米では米国メキシコ湾、カナダ大西洋岸、米国洋上風力サプライチェーンが主要市場である。メキシコ湾は成熟した深水生産と海底サービス基盤を持ち、設置、修理、検査、撤去の継続作業がAHC船を必要とする。米国洋上風力は許認可、資金、供給網、政策の変動を受けるが、中長期的には建設支援、海底ケーブル、調査、サービス船需要を増やす可能性がある。北米顧客は船級・規制、製造物責任、重要予備品、現地技術支援を重視し、サービス拠点のない企業は大型案件で不利になる。既存OSVのMRU、PLC、主巻上駆動、油圧、ソフトを更新して補償性能を上げる改造は、新クレーン全交換より短期間・低資本で高付加価値契約に対応できるため有望である。
アジア太平洋は将来の新造船とオフショア設備需要の重要な増分地域である。中国は巨大な造船能力と大規模洋上風力市場を持ち、深遠海化によって海洋建設、ケーブル、調査、水中サービス設備の需要が増える。韓国は世界有数の大型商船・海洋船建造拠点で、風力設置船、OSV、特殊工事船が高付加価値AHCパッケージを必要とする。日本は海洋研究、洋上風力、特殊船で品質と信頼性を重視する。シンガポールは海洋船改造・修理と地域運航の拠点であり、既設船サービスとAHC改造に適する。オーストラリア、東南アジアも海上エネルギー、海底ケーブル、将来風力で機会がある。競争には造船所・設計会社との早期協力、コスト管理、納期、地域予備品・サービスが不可欠である。
中東、ブラジル、西アフリカは欧州風力市場とは異なる資源型需要を持つ。ブラジルは大規模深海油ガスと複雑な海底設備があり、高信頼深水吊上げと長期船隊運用の需要が続く。西アフリカでも浮体式生産、海底設置、保守が必要である。中東は海上油ガス、生産増強、海底管線、海洋インフラ投資を進め、高温環境での信頼性と迅速サービスを重視する。調達場所と運用場所が異なることも多く、欧州のEPCが選定し、アジア造船所で搭載し、最終的にブラジルや中東で運用するケースがある。したがってサプライヤーは一国の販売モデルではなく、グローバルな案件管理とサービス連携が必要であり、ドバイ、リオ、シンガポールなどの拠点が船舶停止時間の低減と顧客維持に重要となる。
洋上風力は地域需要の相対構成を徐々に変える。過去のAHCクレーンは油ガスと深水工事への依存度が高かったが、SOV/CSOV、海底ケーブル保守、海床点検、浮体式風力設置がより分散した船隊需要を形成する。欧州が先行する一方、中国、韓国、日本、台湾、米国、オーストラリアでも沖合化が進めば専用船投資が増える。風力顧客は頻繁な運転、省エネ、コンパクト配置、自動化、人员安全を重視し、深海油ガスは大吊重、長いワイヤ、水深、冗長性、極端モードをより重視する。モジュール式クレーンと構成可能ソフトを持つメーカーは、風力・海底工事・一般甲板の機能パッケージを変えることで複数地域へ設計を再利用しやすい。
地域戦略では造船地と最終運用地の分離も考慮すべきである。大型AHCクレーンは中国、韓国、欧州、トルコなどの造船所で搭載され、その後北海、メキシコ湾、ブラジル、中東、東南アジアで長期運用される場合が多い。メーカーは製造地だけでなく、コミッショニング、遠隔支援、予備品倉庫、ワイヤ・駆動保守、ソフト更新、定期検査を世界規模で提供する必要がある。地域新規企業が数百トン級超深水案件へ直接参入するのは難しく、中小容量風力サービス、地域造船所パッケージ、既設クレーンAHC改造、保守が現実的である。世界オフショア船隊の高齢化により、新造船発注が一時減速してもセンサー、制御、駆動、油圧の中期改造需要は比較的安定した市場となる。
総合すると、地域機会は「欧州の風力・撤去・更新」「北米の深水・船隊近代化」「アジア太平洋の新造船・風力拡大」「ブラジル・中東・西アフリカの深水資源サービス」の四本柱に整理できる。長期的な競争力は、一年の単一地域受注ではなく、同じ構造プラットフォーム、ウインチ、AHCアルゴリズム、安全体系を異なる造船所、船級、運用海域で再利用できるかで決まる。投資家や産業パートナーは受注可視性、装備実績、制御技術の内製度、改造比率、アフターサービス収益、顧客集中度を確認すべきである。約7.2%の市場成長が全社に均等に配分されるわけではなく、洋上風力電動化、深水自動化、既設船デジタル更新を同時に取り込む企業が平均以上の成長を得やすい。
本記事は、QY Research発行のレポート「世界のアクティブ・ヒーブ補償クレーン市場調査レポート 2026–2032」に基づき、市場動向および競合分析の概要を解説します。
【レポート詳細・無料サンプルの取得】
https://www.qyresearch.co.jp/customized
お問い合わせ先
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com
QYResearch会社概要
QYResearchは、2007年に設立され、本社はアメリカのロサンゼルスと中国の北京にある。19年以上にわたる持続的な成長の結果、QYResearchは、世界的に有名な、世界中の顧客に対してセグメント産業調査サービスを提供するリーディングなコンサルティング機関として成長した。ビジネスは世界160カ国以上に広がっており、30カ国以上に固定のマーケティングパートナーがあり、アメリカ、日本、韓国、インドなどに支店があり、国内の主要都市である北京、広州、長沙、石家庄、重慶、武漢、成都、山西大同、太原、昆明、日照などにはオフィスと専門的な研究チームが設置されている。
QYResearchは、高度技術産業の産業チェーンのさまざまな分野にわたる、世界的に有名な大手コンサルティング会社である。これらの分野には、半導体産業チェーン(半導体設備および部品、半導体材料、集積回路、製造、封装試験、ディスクリートデバイス、センサー、光電子デバイス)、太陽光発電産業チェーン(装置、シリコン素材/ウェーハー、セル、モジュール、補助材料、インバーター、発電所終端)、新エネルギー自動車産業チェーン(電力バッテリーおよび材料、電動ドライブ制御、自動車半導体/エレクトロニクス、車両、充電スタンド)、通信産業チェーン(通信システム装置、端末装置、電子部品、RFフロントエンド、光モジュール、4G/5G/6G、広帯域、IoT、デジタル経済、AI)、先進材料産業チェーン(金属材料、高分子材料、セラミックス材料、ナノ材料など)、機械製造産業チェーン(CNC機械、建設機械、電気機械、3Cオートメーション、産業用ロボット、レーザー、産業制御、無人航空機)、食品医薬品、医療機器、農業などが含まれる。
コメント(0)