

0 衛星レーザー通信端末―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032 みんなに公開
衛星レーザー通信端末 市場概況
衛星レーザー通信端末とは、衛星プラットフォームに搭載され、狭いレーザービームを用いて軌道上の衛星同士に高速かつ双方向の光通信リンクを確立する完成端末、または高度に統合されたシステムである。一般的な構成は、レーザー送受信器、光学望遠鏡、捕捉・追尾・指向装置、精密光機構、変復調器、高速デジタル処理回路、電源、熱制御および衛星バスとのインターフェースを含む。同一軌道領域のLEO-LEOリンクに加え、LEO-MEO、LEO-GEO、MEO-GEO、GEO-GEOなどの軌道間リンクにも対応する。本資料の集計対象は、独立した衛星間リンク機能を備え、衛星に組み込まれて軌道上データ伝送を担う端末に限定する。
QYResearchの調査によると、世界の衛星レーザー通信端末市場は2025年の817.38百万米ドルから2026年には1,045.29百万米ドルへ拡大し、2032年には4,663.82百万米ドルに達すると予測される。2026-2032年の年平均成長率は28.31%である。
図:世界の衛星レーザー通信端末市場規模(百万米ドル)、2021-2032年
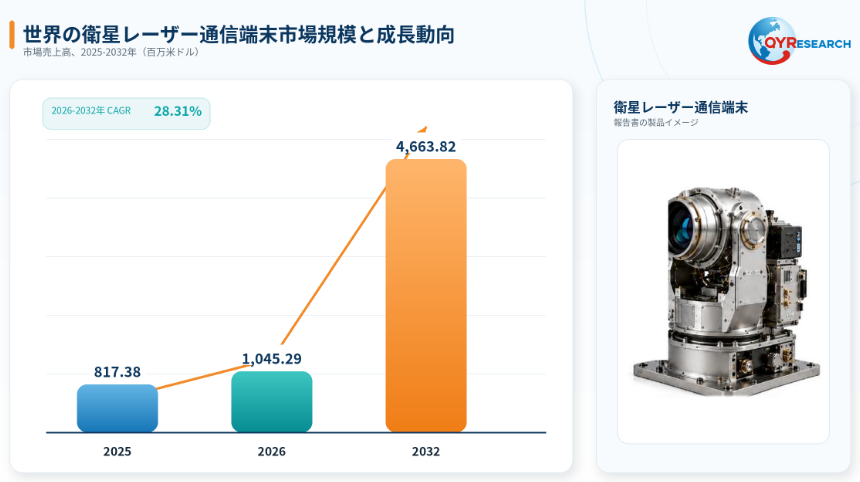
出典:QYResearch『衛星レーザー通信端末―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032』に基づく調査。
図:世界の衛星レーザー通信端末主要10社ランキング(2025年売上高順、具体的シェアは非表示)
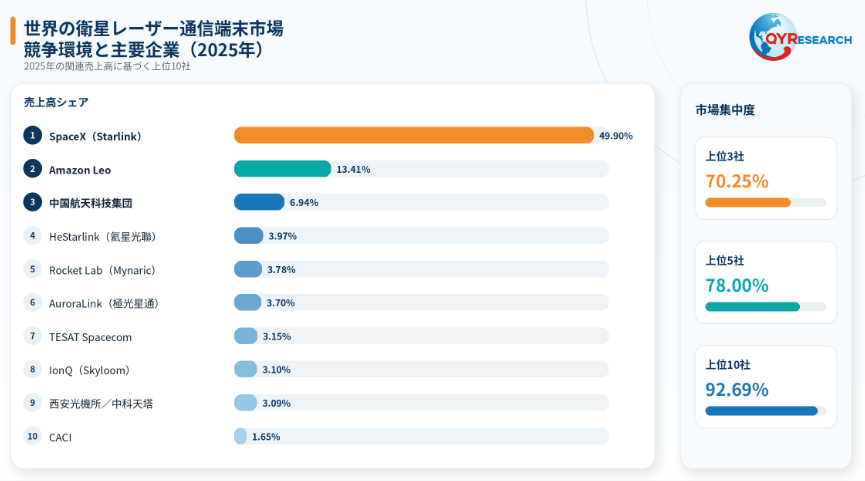
出典:QYResearch『衛星レーザー通信端末―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032』(2026年発行)。最新情報についてはQYResearchにお問い合わせください。
SpaceXはStarlink内部での大規模搭載により首位を維持し、Amazon Leoは衛星配備の量産段階への移行によって上位に入った。中国航天科技集団、氦星光聯、極光星通、西安光機所、中科天塔などは、中国の衛星群整備と専用生産設備の拡張を背景に存在感を高めている。2026年にはRocket LabがMynaricの買収を完了し、IonQもSkyloomの買収を完了したため、光通信端末はより広い宇宙システム、セキュア通信、量子ネットワーク戦略へ統合されつつある。TESAT、CACI、BlueHalo、Thales Alenia Space、NECなどは、政府、防衛、多軌道中継、高信頼性案件で差別化された地位を維持している。
図:世界の衛星レーザー通信端末市場(製品タイプ別・用途別)
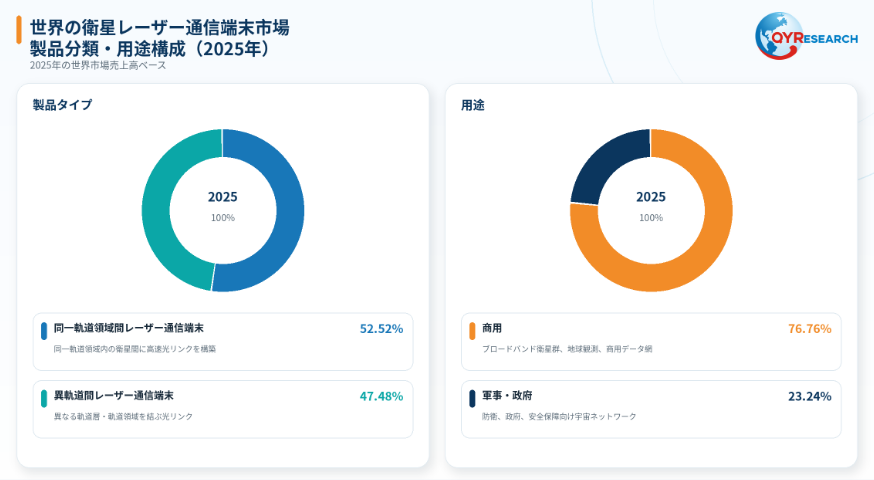
出典:QYResearch『衛星レーザー通信端末―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032』に基づく調査。
製品タイプ別では、同一軌道領域の衛星間レーザー通信端末と、軌道領域をまたぐ衛星間レーザー通信端末に分かれる。同一軌道領域型は主にLEOコンステレーション内の隣接衛星や異なる軌道面を接続し、小型、低消費電力、短時間でのリンク確立、標準インターフェース、量産時の均一性を重視する。軌道間型はLEO-MEO、LEO-GEO、MEO-GEO、GEO-GEOなどを対象とし、より大きなリンクバジェット、高精度指向、安定した熱・構造設計、長距離光通信性能を必要とする。宇宙ネットワークが単一軌道から多軌道協調へ進むほど、中継とバックボーンを担う軌道間型の重要性が高まる。
用途別では、軍事・政府需要と商用需要で構成される。軍事・政府顧客は、任務保証、低被探知性、耐干渉性、秘匿通信、冗長性、厳格な宇宙認定を重視し、認証期間が長く、管理されたインターフェースを採用する傾向がある。商用需要は、低軌道ブロードバンド、地球観測、リモートセンシング、気象、軌道上計算、光データ中継から生まれ、単位コスト、標準化、製造能力、納期、ネットワーク運用効率を重視する。政府案件が初期飛行実績と高性能技術の検証を提供し、商用コンステレーションがモジュール化、自動組立、供給網拡大、コスト低減を促すため、両市場は相互補完的である。
図:世界の衛星レーザー通信端末市場(地域別構図)(2025年)
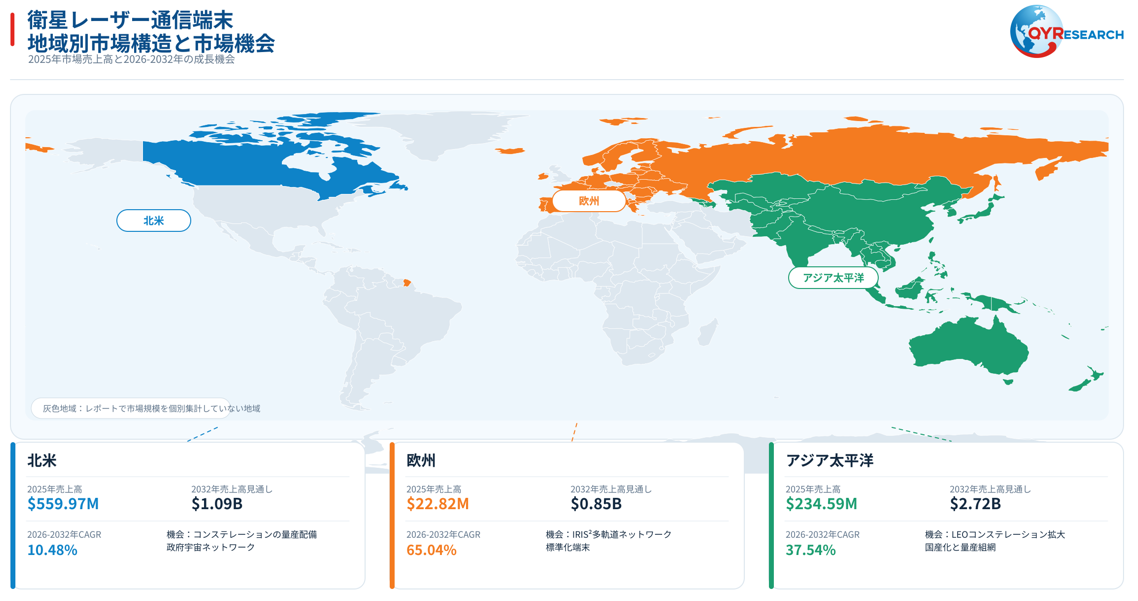
出典:QYResearch『衛星レーザー通信端末―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032』に基づく調査。
北米はStarlink、Amazon Leo、SDA計画、防衛プライム、宇宙用電子部品と衛星製造の厚い供給網を備え、需要と生産の先行市場である。アジア太平洋は、中国の低軌道衛星群の加速、端末専用ライン、国産部品の成熟、日本などの光通信計画により高成長段階に入る。欧州はTESAT、Mynaric、Thales Alenia Space、ESAの多軌道光ネットワーク計画を背景に、高付加価値案件から継続的な量産納入へ移行している。中南米は地球観測、衛星サービス、国際協力を通じた導入初期にあり、中東・アフリカは国家宇宙戦略、主権通信、遥感需要による中長期の潜在市場である。短期の実需は、個別衛星計画、政府予算、海外主契約者、技術移転規則、本地統合能力に左右される。
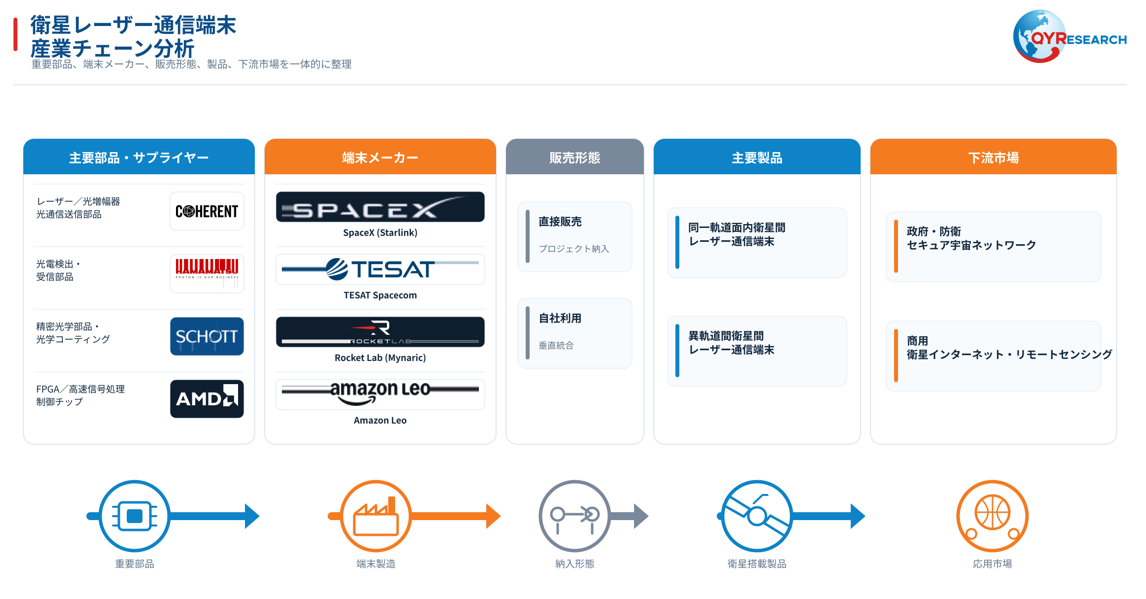
図:衛星レーザー通信端末の産業チェーン分析
出典:二次資料、プレスリリース、専門家へのインタビュー、QYResearch(2026年)
上流は、宇宙用レーザーと光増幅器、高感度受光器、精密光学・コーティング、高速反射鏡とアクチュエータ、慣性・姿勢センサー、耐放射線FPGA・DSP・データ変換回路、構造・熱制御部品で構成される。中流は本市場の中心であり、リンク設計、光学設計、レーザー送受信、捕捉・追尾・指向統合、変復調、デジタル処理、ファームウェア、ネットワーク制御、環境認定、自動調整、最終組立、ロット試験を行い、衛星に搭載できる完成端末を生産する。下流は、低軌道ブロードバンド、地球観測・遥感衛星群、政府・防衛ネットワーク、多軌道中継、衛星プライム、軌道上データサービスである。飛行実績、相互運用標準、衛星バスとの適合、試験再現性、打上げ計画、輸出管理、サイバーセキュリティ、品質トレーサビリティが量産採用を左右するため、部品企業、端末企業、衛星メーカー、運用者による共同検証が重要になる。
表. 衛星レーザー通信端末の産業政策分析
ポリシー
説明
1
商業宇宙高品質・安全発展行動計画
国家航天局の「商業宇宙高品質・安全発展行動計画(2025-2027年)」は、商業宇宙を国家宇宙開発の全体配置に組み込み、発展と安全の両立、資源配分の最適化、産業生態系の整備、供給能力の向上を求めている。特定のレーザー端末だけを直接支援する制度ではないが、先進衛星プラットフォームとペイロード、低軌道衛星群、新技術の大規模実証、公共試験設備、商業衛星の建設・運用制度を整えることで、端末の開発、環境試験、軌道上実証、量産調達の基盤を広げる。企業には品質監督、打上げ安全、軌道上運用、情報セキュリティ、顧客認定への対応が必要であり、政策効果は案件数の増加だけでなく、試験資源の共有と部品・端末・衛星・運用者間の連携改善として現れる。
2
衛星通信参入制度と産業連携
工業情報化部の「業務参入の最適化による衛星通信産業発展促進に関する指導意見」は、参入制度の改善を起点として、用途拡大、技術産業の育成、周波数・軌道・ネットワーク資源の供給最適化、産業チェーン連携、低軌道衛星インターネットの秩序ある発展を促す。衛星間光リンクは通常の無線周波数を直接使用しないが、端末需要は衛星ネットワークの認可、建設、運用主体、打上げ日程、地上網との協調に強く依存する。したがって本政策は商用ネットワーク形成を後押しする一方、通信安全、全工程監督、サービス適法性、運用信頼性への要求を高める。端末企業はハードウェア性能だけでなく、認可されたネットワーク構成、衛星バス、経路制御、顧客の運用モデルと製品計画を整合させる必要がある。
3
商業宇宙標準体系とロット品質
国家航天局と市場監督管理総局が2026年に公表した「商業宇宙標準体系(1.0版)」は、産業ガバナンス、ロケット・衛星の研究製造、打上げと追跡管制、宇宙応用サービス、共通基盤、施設設備の六分野を対象とし、市場参入、認証、重要ペイロード、共通インターフェース、量産、試験、品質保証を統合的に扱う。衛星レーザー通信端末では、最高伝送速度だけでなく、信頼性の証明、衛星プラットフォームとの互換性、組ロット試験、トレーサビリティ、軌道上安全が競争条件となる。公共試験・中試プラットフォームや工業用部品の選別基準も整備されるため、試作から認定製品への移行を促進できるが、企業は構成管理、供給者認定、自動試験記録、不具合解析、受入基準を早期に整備しなければならない。
4
輸出管理・デュアルユース規制
衛星レーザー通信端末は宇宙用途と軍民両用性を持つため、国際取引では関税よりも輸出管理、最終用途、最終需要者、技術移転、再輸出規則の影響が大きい。米国EARでは宇宙機、機微な電子・光電部品、9x515や600 seriesに関連する分類と許可要件が問題となり、中国でも両用品輸出管理条例に基づく品目分類と許可判断が必要となる。企業は販売先ごとにECCNまたは国内管理分類を確認し、用途審査、制裁・エンティティ確認、技術資料へのアクセス管理、再輸出条項を契約に組み込む必要がある。設計面では、国内向け、一般商用輸出向け、高安全保障向けの構成を分け、重要部品の複数調達と国産化を進めることが、納期と国際事業の継続性を守る。
出典:二次資料、プレスリリース、専門家へのインタビュー、QYResearch(2026年)
表. 衛星レーザー通信端末業界の発展動向
発展動向
説明
1
高速化とエネルギー効率向上
衛星レーザー通信端末は、初期のMbps級および低いGbps級から、数十Gbps、100Gbps級、さらに将来の400Gbps以上のバックボーンリンクへ進化している。高解像度光学画像、SAR、衛星ブロードバンド、軌道上計算、多衛星協調によるデータ増加が背景にある。今後は実験室での最大速度ではなく、持続的な有効スループット、誤り率、捕捉時間、符号化利得、リンク可用性、1ワット当たりの伝送量が評価される。コヒーレント受信、高度な変調、高速デジタル処理、光増幅は特に長距離軌道間リンクで重要になるが、衛星バスが許容するサイズ、重量、消費電力、熱、振動、放射線の制約内で実現しなければならない。単一部品の性能ではなく、リンクバジェット全体と運用可用性を最適化できる企業が優位になる。
2
小型化・モジュール化・量産化
LEOコンステレーションが実証段階から数百、数千機の配備へ進むと、端末は高度な一品設計から、繰り返し統合できるモジュール製品へ変化する。主要課題は、サイズ・重量・消費電力の低減、機械・電気・熱・データインターフェースの標準化、光軸調整の簡素化、複数衛星バスへの適合である。光学性能と同じく、自动組立、校正、環境スクリーニング、デジタル作業指示、供給者トレーサビリティ、統計的工程管理が重要になる。商用顧客はリンク仕様とともに、単価、納期、歩留まり、再作業率、能力保証を評価する。共通コアモジュールとミッション別インターフェースを分離する設計は重複開発を減らし、端末企業と衛星メーカーの早期共同設計を促す。
3
標準化とマルチベンダー相互運用
大規模な宇宙ネットワークでは、同一メーカーの閉じたリンクだけに依存し続けることは難しい。政府・商用顧客は、光学パラメータ、波形、捕捉手順、測距、時刻同期、テレメトリ、ネットワークインターフェースに関する相互運用を求める。米国SDAの光通信標準、欧州の複数メーカー実証、中国の商業宇宙標準体系は、検証可能なインターフェースと後方互換性を調達条件へ近づけている。企業は適合試験、リンクシミュレーター、デジタルツイン、インターフェース管理文書、共同実証へ投資する必要がある。オープン標準は顧客のロックインを低減して独立端末企業の市場を広げる一方、性能差を明確にするため、確実な実装、迅速な認定、サイバーセキュリティ、ネットワーク管理ソフトウェアが新たな差別化要因となる。
4
多軌道ネットワークと自律運用
業界は二機間の単一光リンクから、LEO、MEO、GEO、地上・空中ノードを結ぶ階層型ネットワークへ進んでいる。LEO-LEOは低遅延メッシュを形成し、LEO-GEOなどの軌道間リンクは中継、集約、バックアップを担う。端末には、自律捕捉、トポロジー認識、リンク状態監視、ハンドオーバー、経路協調、障害復旧が必要となり、独立ペイロードから管理可能なネットワークノードへ変わる。軌道間の距離、相対角速度、ドップラー、熱環境、視野の違いは、適応光学とソフトウェア定義モデムの価値を高める。飛行ハードウェアに安全な鍵管理、時刻同期、ネットワーク編成、診断、予知保全を組み合わせる企業は、単なる端末供給を超えるシステム価値を獲得できる。
出典:二次資料、プレスリリース、専門家へのインタビュー、QYResearch(2026年)
表. 衛星レーザー通信端末産業の発展機会
発展機会
説明
1
衛星群配備・補充・世代更新
LEOブロードバンド、遥感、気象、IoT、政府衛星群の継続配備が最大の構造的機会である。複数方向や軌道面間の同時接続が必要な場合、一機に複数端末を搭載するため、端末需要は衛星数より速く増える可能性がある。初期配備後も、LEO衛星の寿命、打上げ損失、技術更新、カバレッジ拡大、予備機、初期衛星の置換により補充需要が続く。衛星プラットフォームへの採用と軌道上信頼性を獲得した供給者は、後続ロットの反復受注に加え、認定支援、バス適合、ファームウェア更新、ネットワーク統合、寿命期間サービスへ拡張できる。ただし受注ピーク後の増産では遅いため、打上げ計画に合わせた製造セル、重要部品、第二供給源、品質体制を前倒しで準備する必要がある。
2
地球観測・軌道上計算・光中継
高解像度撮像、SAR、ハイパースペクトル、気象観測、軌道上計算は、宇宙で生成されるデータ量と時間価値を高める。災害対応、防衛、海洋監視、迅速な商用運用では、衛星が地上局上空を通過するまで待てない。衛星間光リンクはデータを星群内部で地上接続可能な衛星、または高軌道中継層へ転送し、情報提供時間を短縮して高価なセンサーの利用率を上げる。これにより、遥感衛星バス向け小型端末、複数メーカー間の中継サービス、LEOからGEOへの多軌道輸送、統合接続サービスに機会が生まれる。端末企業はデータ事業者や衛星プライムと提携できるが、帯域、電力、熱、視野、自律スケジューリング、可用性のバランスが必要である。
3
標準製品と複数供給者調達
共通の光インターフェースと相互運用プロファイルが成熟すると、独立端末企業は標準製品を複数の衛星計画へ販売できる。従来は一つのミッション、衛星バス、対向端末向けに設計され、数量が少なく非反復開発費が高かった。機械、電気、熱、光学、ネットワークのインターフェースが明確なモジュール端末は、統合・認定期間を短縮し、競争的なマルチベンダー調達と供給網の冗長化を可能にする。機会は試験装置、相互運用ラボ、デジタルリンクシミュレーター、参照ソフトウェア、認証サービスにも及ぶ。政府ネットワークが供給者多様化のため先行し、商用事業者もコストと日程リスクの管理に採用できる。企業は適合証拠と飛行実績を示しつつ、距離、速度、衛星バスに応じた限定的な構成変更能力を保持する必要がある。
4
アジアの量産能力と国際共同統合
アジア太平洋、とりわけ中国では、専用生産ライン、国産部品供給、より大規模なLEO衛星群が整備され、研究成果を反復製造、単価低減、短納期へ転換する機会が生まれている。国際展開は機微な完成端末の直接輸出だけではなく、輸出衛星への組込み、現地主契約者との共同開発、サブシステムのライセンス生産、現地最終統合、共同環境試験、衛星バス適合サービスから始められる。東南アジア、中東、中央アジア、アフリカ、中南米の新興宇宙計画は、大規模独自星群の前段階として遥感、地域通信、多衛星協調に小型端末を採用できる。輸出管理、製品バージョン、教育、文書、長期支援を一体で提供し、相互運用標準に対応する企業が持続的な海外地位を築きやすい。
出典:二次資料、プレスリリース、専門家へのインタビュー、QYResearch(2026年)
表. 衛星レーザー通信端末産業の障害・課題
障害・課題
説明
1
ATP精度・環境信頼性・長期認定
衛星レーザー端末は、衛星の高速相対運動、姿勢誤差、振動、熱変形、放射線、光学背景の変化の中で極めて細いビームを捕捉・維持する必要がある。性能は光学、機械、センサー、制御アルゴリズム、モデム、熱設計、衛星バスの協調で決まるため、研究室での通信成功だけでは商用納入できない。振動・衝撃、熱真空、電磁適合性、放射線、寿命、衛星全体との試験、軌道上実績が必要で、認定には長い時間と希少な打上げ機会を要する。新規企業は仕様が優れていても飛行実績不足の壁に直面し、既存企業も量産時のわずかな調整差、汚染、部品差で歩留まりと長期安定性を損なう可能性がある。構成管理、HIL試験、自動校正、原因解析、保守的設計余裕が不可欠である。
2
コスト・歩留まり・重要部品集中
高性能端末は、精密光学、宇宙用レーザー・受光器、高速アクチュエータ、低雑音回路、耐放射線プロセッサ、特殊コーティング、安定構造を必要とする。認定供給者が少なく、納期が長く、輸出規制を受ける部品もあり、組立には清浄管理、微細調整、校正、環境スクリーニングが必要である。このため商用顧客が急速な値下げを求めても単価は簡単に下がらない。量産の核心は歩留まりであり、一台の優れた試作機は数百台の指向、光出力、熱、寿命の均一性を保証しない。供給停止は衛星ライン全体を止め、部品の急な変更は再認定を招く。持続的なコスト低減は、製造容易化設計、自動試験、共通モジュール、安定需要、第二供給源、学習曲線で実現し、検査や宇宙品質の削減に依存してはならない。
3
相互運用不足とネットワーク分断
メーカーごとに、波長、変調・符号化、捕捉順序、ビーコン、測距、時刻同期、光出力、視野、ネットワークプロトコル、機械インターフェース、セキュリティ実装が異なる。成熟した標準と一貫した検証がなければ、運用者は閉鎖的なネットワークを形成し、後続衛星の拡張や供給者交代が難しくなる。標準文書だけでは相互運用を保証できず、詳細プロファイル、試験ベクトル、公差、認証手順、共同軌道実証が必要である。速度とハードウェア世代が変わると後方互換性も難しい。オープンインターフェースと独自差別化の境界を適切に設定し、中立試験施設、参照端末、共有リンクシミュレーター、透明な適合証拠を整備しなければ、複数供給者や異なる軌道層を接続する技術・日程リスクが残る。
4
案件時期・顧客集中・輸出管理
需要は少数の大型コンステレーション、防衛、政府計画に集中する。打上げ延期、予算変更、衛星再設計、調達異議、主契約者変更、資金調達問題により、数百台の納入が年度をまたいで移動し得る。供給者は最終検収前に重要部品と製造能力を確保するため、稼働率と運転資金が変動する。大手運用者の垂直統合は搭載台数が多くても外販市場を狭める。国際販売では、宇宙・デュアルユース分類、最終需要者審査、許可、制裁、技術移転、サイバーセキュリティ、現地化規則が加わる。企業は顧客と案件を分散し、マイルストーン契約、慎重な売上認識、輸出適合モジュール、早期法務審査を採用する必要がある。戦略在庫と第二供給源は納期を守るが、現金負担も増やす。
出典:二次資料、プレスリリース、専門家へのインタビュー、QYResearch(2026年)
本記事は、QY Research発行のレポート「衛星レーザー通信端末―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」に基づき、市場動向および競合分析の概要を解説します。
【レポート詳細・無料サンプルの取得】
https://www.qyresearch.co.jp/reports/1737990/satellite-laser-communication-terminal
お問い合わせ先
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com
QYResearch会社概要
QYResearchは、2007年に設立され、本社はアメリカのロサンゼルスと中国の北京にある。19年以上にわたる持続的な成長の結果、QYResearchは、世界的に有名な、世界中の顧客に対してセグメント産業調査サービスを提供するリーディングなコンサルティング機関として成長した。ビジネスは世界160カ国以上に広がっており、30カ国以上に固定のマーケティングパートナーがあり、アメリカ、日本、韓国、インドなどに支店があり、国内の主要都市である北京、広州、長沙、石家庄、重慶、武漢、成都、山西大同、太原、昆明、日照、天津などにはオフィスと専門的な研究チームが設置されている。
QYResearchは、高度技術産業の産業チェーンのさまざまな分野にわたる、世界的に有名な大手コンサルティング会社である。これらの分野には、半導体産業チェーン(半導体設備および部品、半導体材料、集積回路、製造、封装試験、ディスクリートデバイス、センサー、光電子デバイス)、太陽光発電産業チェーン(装置、シリコン素材/ウェーハー、セル、モジュール、補助材料、インバーター、発電所終端)、新エネルギー自動車産業チェーン(電力バッテリーおよび材料、電動ドライブ制御、自動車半導体/エレクトロニクス、車両、充電スタンド)、通信産業チェーン(通信システム装置、端末装置、電子部品、RFフロントエンド、光モジュール、4G/5G/6G、広帯域、IoT、デジタル経済、AI)、先進材料産業チェーン(金属材料、高分子材料、セラミックス材料、ナノ材料など)、機械製造産業チェーン(CNC機械、建設機械、電気機械、3Cオートメーション、産業用ロボット、レーザー、産業制御、無人航空機)、食品医薬品、医療機器、農業などが含まれる。
コメント(0)