

0 データセンター電源システムマーケットリサーチ:調査方法+業界分析+売上規模、CAGR 14.3%の安定成長 みんなに公開
LP Informationはこのほど、業界レポート『世界データセンター電源システム市場の成長予測2026~2032』を発表した。本レポートは、データセンター電源システムの製品定義、技術ルート、市場規模、競争環境、用途分野、地域構造、サプライチェーンの変化を中心に調査している。
データセンター電源システムは、電力系統から供給される電力を受電・変圧・配電・保護・蓄電・変換し、最終的にサーバー、AIアクセラレータ及びその他のIT機器へ安定的に供給するための電気インフラと電力変換装置の総称である。本市場には、データセンター専用の系統接続設備、変電所関連設備、中電圧開閉装置、変圧器、低電圧配電設備、自動切替装置、非常用発電設備、無停電電源装置(UPS)、蓄電システム、データホール及び列単位の配電設備、ラックPDU、バッテリーバックアップユニット、サーバー電源、Power Shelf、DC-DCコンバーター、プロセッサ向け多相電圧レギュレーター及び関連する電力監視・制御システムが含まれる。主要な技術仕様は、一般的な5~38kVの中電圧配電、400/415V及び480Vの交流配電、48/54Vのラック内直流給電、240V、336V、380V、800Vなどの高電圧直流配電にわたる。設備の商業形態も多様であり、大型変圧器や発電設備はプロジェクト単位の設計・製造・納入が中心となる一方、サーバー電源や電源モジュール、半導体製品は標準化されたプラットフォームを基礎として顧客仕様への対応を行う。データセンター電源システムは電力供給の継続性だけでなく、設備稼働率、電力変換効率、IT機器の利用可能容量、保守コスト、障害時の復旧能力及びデータセンター建設期間にも直接関係する。AI計算インフラの高度化に伴い、従来の施設側を中心とした交流配電から、ラック単位の高密度電源、高電圧直流配電、分散型蓄電、プロセッサ近傍の高効率電力変換までを統合する方向へ市場構造が変化している。なお、本市場の売上高には電力設備及び直接関連するシステム製品を含め、サーバー本体、GPU、一般的な冷却設備、建築工事、電力購入費及び独立した保守サービスは含めない。
主要調査結果
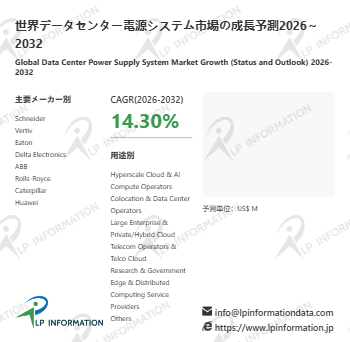
2025年の世界データセンター電源システム市場規模は約790.70億米ドルとなった。2026年は976.62億米ドル、2032年は2,177.72億米ドルに拡大する見通しであり、2026~2032年のCAGRは14.30%と予測される。製品形態が多様なため、市場全体の販売数量を単一の台数単位で集計することは適切ではない。
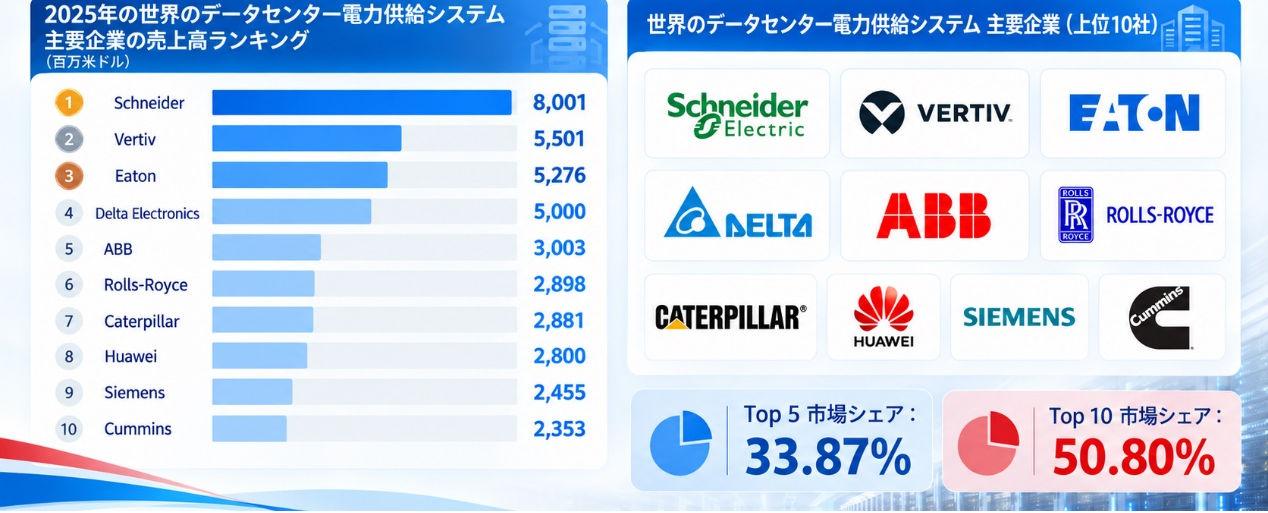
2025年のデータセンター電源システム市場では、Schneider、Vertiv、Eaton、Delta Electronics、ABBが主要5社を構成し、売上高ベースのTop 5市場シェアは33.87%となった。Top 10の合計シェアは50.80%であり、大手総合電機メーカーと専門電源メーカーが共存する市場構造である。
2025年のデータセンター電源システム製品別売上高では、Facility UPS & Energy Storageが15.15%で最大の構成比を占めた。Grid Interconnection, Substation & MV Distributionは13.59%、Rack & Server Power Conversionは13.09%となり、三分野の合計は41.83%である。
2026~2032年のデータセンター電源システム市場では、Rack Power Distribution & BackupのCAGRが17.07%と最も高い。Power Monitoring, Control & Managementは16.53%、Facility UPS & Energy Storageは15.57%、Rack & Server Power Conversionは15.45%と予測される。
2025年のデータセンター電源システム需要のうち、Hyperscale Cloud & AI Compute Operatorsは39.07%を占めた。Colocation & Data Center Operatorsは28.47%となり、両用途の合計は67.54%に達した。大型クラウド及びAI関連投資が設備需要の中心となっている。
地域別のデータセンター電源システム市場では、2025年にアジア太平洋地域が37.16%、北米が36.27%、欧州が21.91%を占めた。アジア太平洋地域は2026~2032年にCAGR16.43%で成長する見通しであり、世界全体の成長率を上回る。
市場動向
データセンター電源システム市場では、AI計算能力の拡大に伴って電力供給アーキテクチャの高度化が進んでいる。従来のデータセンターでは、中電圧受電、変圧器、低電圧配電、UPS、PDU及びサーバー電源を組み合わせた交流給電方式が中心であった。一方、高性能AIサーバーの普及によってラック当たりの消費電力が数十kWから100kW以上へ高まり、将来的には数百kW級のラックへの対応が重要となる。こうした変化により、48/54Vラック給電、800VDC配電、高密度Power Shelf、分散型BBU、高効率DC-DC変換及び高度な電力監視技術の重要性が高まっている。データセンター電源システムの設計では、個々のUPSや電源モジュールの効率だけでなく、受電設備からプロセッサまでの電力損失、電気的保護、故障分離及び保守性を統合的に最適化することが求められる。大手電機メーカーはモジュール型配電設備、事前組立式電源インフラ及びデジタル管理システムを拡充し、サーバー電源メーカーは高出力化、電力密度の向上及び次世代半導体技術への投資を進めている。2026~2032年には、新設データセンターの増加に加え、既存設備の電気的更新、AIラック向け電源の高性能化及び直流給電技術の商用化が主要な成長要因となる。
市場ダイナミクス
市場成長要因
世界のデータセンター電源システム市場を牽引する最大の要因は、AI学習・推論処理の拡大、クラウドサービス需要の増加及びコンピューティング設備の高密度化である。特にAIアクセラレータを多数搭載する計算システムでは、瞬間的な電力変動、高い発熱密度、大電流及び厳格な稼働率要求への対応が不可欠となる。このため、従来型データセンターに比べて、大容量変圧器、開閉装置、UPS、発電設備、高出力サーバー電源及び電力制御機器の仕様が高度化している。大規模データセンターキャンパスの建設は、専用変電設備、複数系統の受電、バックアップ発電及びモジュール型電力設備への投資を増加させる。既存施設においても、サーバー更新、ラック密度の向上、蓄電池交換及びUPS設備の効率改善が継続的な設備需要を創出する。さらに、800VDCなどの新しい給電方式は、高電圧直流保護装置、高効率半導体、電力変換モジュール及び高度なデジタル制御装置に新たな市場機会をもたらす。2026~2032年のデータセンター電源システム需要は、新規建設容量と単位計算能力当たりの電力インフラ仕様の高度化によって拡大する見通しである。
市場抑制要因
データセンター電源システムの市場拡大を制約する要因には、電力系統への接続能力、主要設備の長期納期、設備投資負担及び新しい電源アーキテクチャの認証・導入期間がある。大型変圧器、高電圧開閉装置、発電エンジン及び関連設備の製造には、専用設備、熟練技術者、絶縁技術及び高電圧試験能力が必要であり、需要急増に対する短期的な供給能力の拡大は容易ではない。データセンター建設では、電力接続契約、設備設計、環境関連許認可、消防安全、冗長構成の検証及び総合試運転を完了する必要がある。800VDCや固体変圧器などの新技術についても、直流遮断、絶縁、接地、保護協調、保守手順及び異なるメーカー間の相互運用性が重要な課題となる。銅、アルミニウム、電磁鋼板、電力半導体及び蓄電池材料の価格変動は製造原価にも影響する。データセンター電源システムメーカーは顧客との長期契約や競争環境によって販売価格への転嫁が制約される場合がある。2026~2032年には製造能力の拡充によって一部の供給制約が改善するものの、系統接続と新技術の信頼性検証は引き続き重要な課題となる。
市場機会
データセンター電源システム市場では、高密度AIラック向け電力供給、モジュール型電気インフラ、高電圧直流変換及び地域別サプライチェーン構築が重要な成長機会となる。次世代AIラックの消費電力増加は、高出力Power Shelf、ラック用バスバー、分散型BBU、SiC及びGaN電力デバイス、高性能DC-DCコンバーターの需要を押し上げる。800VDC配電の進展によって、直流保護装置、半導体スイッチング、高電圧整流装置、蓄電システムとの接続技術及びデジタル制御製品の用途が広がる。2026~2032年には、ラック配電・バックアップ電源が17.07%、電力監視・管理が16.53%のCAGRで成長する見通しであり、いずれも世界市場全体を上回る。施設側では、工場で事前組立・試験を行うモジュール型変電設備や電源ブロックが建設期間短縮と品質安定化に貢献する。北米では大規模AI施設の電力確保、欧州では高効率化と設備更新、アジア太平洋地域ではクラウド施設の拡張と電源関連製造能力が主要な市場機会となる。データセンター電源システムの製造企業にとって、国際認証、安定した納入体制、高効率製品及び顧客との共同開発能力が市場拡大の重要な条件となる。
市場リスクと課題
データセンター電源システム産業の短期的な経営リスクには、大口顧客の設備投資計画変更、プロジェクト延期、主要部材の供給不足、原材料価格変動及び製品認証の遅延がある。AIサーバー及びアクセラレータの技術更新が速いため、電源メーカーは電力密度、熱設計、過渡応答及び通信インターフェースに迅速に対応する必要がある。製品の信頼性が不足した場合、単一の電源モジュールの故障でも多数の計算装置の稼働停止につながるおそれがあり、設計検証と品質管理の重要性が高い。中長期的には、800VDCを含む高電圧直流技術の普及速度、保護規格の整備、既存交流配電との互換性及びサプライチェーンの地域分散が競争条件を左右する。大型顧客の調達規模拡大は価格交渉力を強める一方、高い品質基準と複数サプライヤー認証の要求を高める。データセンター電源システムメーカーは、特定顧客や単一技術への依存を抑制し、設計の柔軟性、製造品質、製品追跡能力及び地域サービス体制を強化する必要がある。
産業チェーン分析
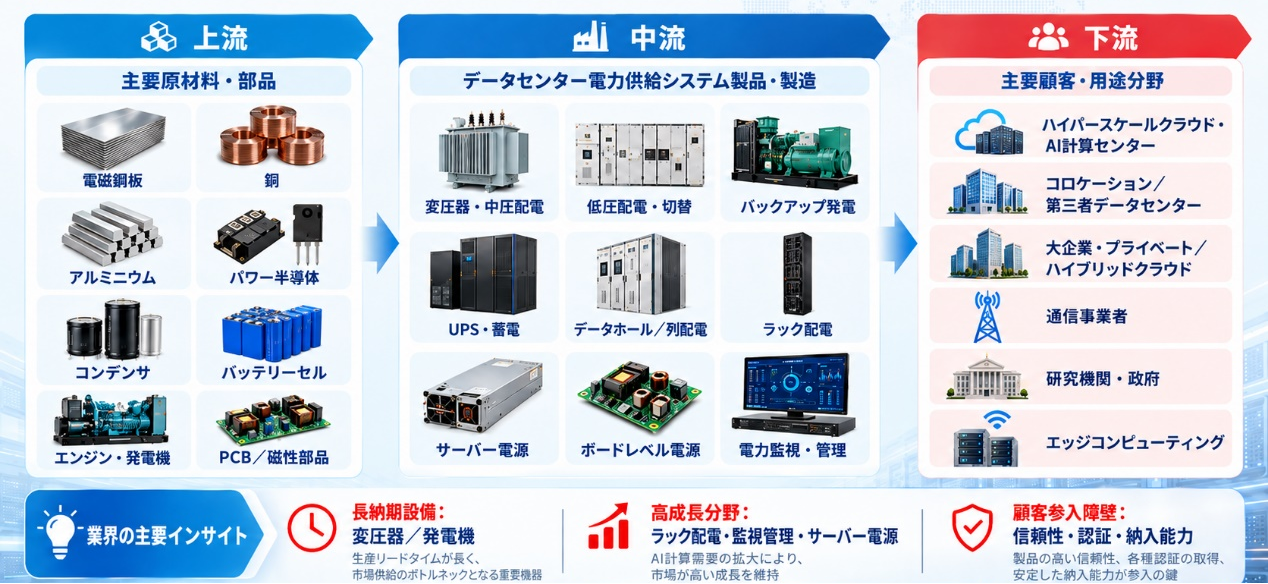
データセンター電源システムの産業チェーンは、上流の素材・部品・製造設備、中流の電力機器及び電源モジュール製造、下流のデータセンター建設・運営事業者によって構成される。上流では銅、アルミニウム、電磁鋼板、絶縁材料、磁性材料、IGBT、SiC MOSFET、GaNデバイス、電力制御IC、コンデンサ、蓄電池セル、エンジン及び発電機などが重要である。変圧器や配電設備では金属材料と絶縁技術が原価及び性能を左右し、UPSやサーバー電源では高効率半導体、高周波磁性部品、PCB及びデジタル制御技術が競争力を決める。中流では、変圧器の巻線・絶縁処理、開閉装置の組立・短絡試験、発電設備のエンジン・発電機統合、電源モジュールのSMT実装、熱設計、ファームウェア開発、電気試験及びエージング試験が重要な工程となる。大型電力機器はプロジェクト仕様への対応が必要であり、電源モジュールは高い自動化率と量産品質が求められる。下流ではHyperscale Cloud & AI Compute Operators、Colocation & Data Center Operators、企業向けデータセンター、通信事業者、政府・研究機関が主要顧客である。調達には技術評価、試作品試験、信頼性検証、電磁両立性試験、現地試運転及び量産承認などが含まれる。顧客は供給安全性を確保するため複数サプライヤーを採用する場合があるが、データセンター電源システムは故障時の影響が大きく、認証期間と切替コストが比較的高い。将来的には高信頼性製造、システム互換性及びグローバルな供給能力が付加価値を決定する重要な要素となる。
セグメント分析
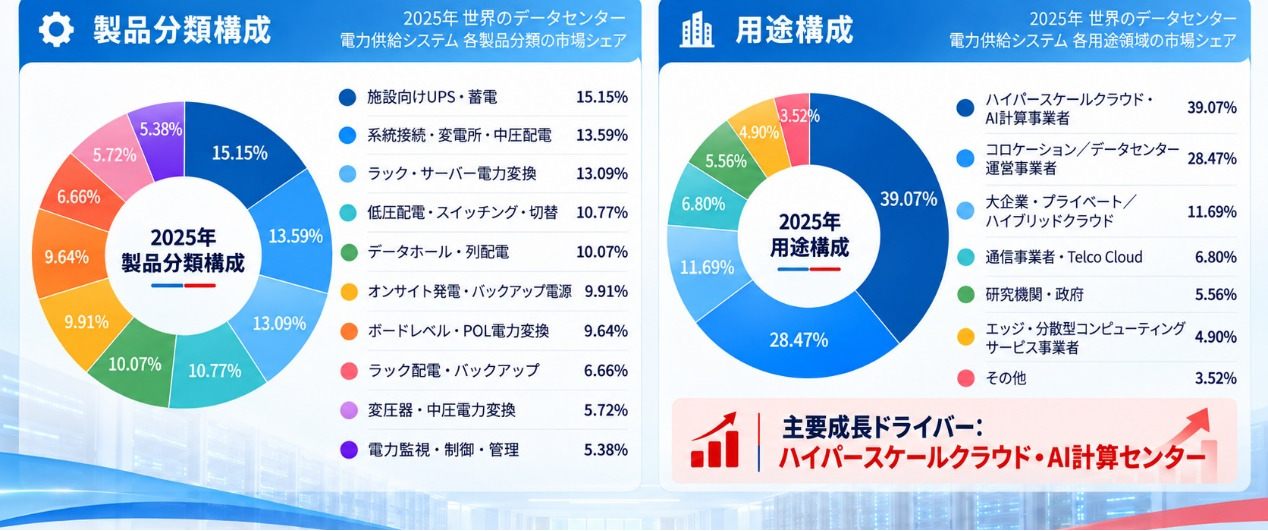
データセンター電源システム市場は、電力系統接続、中電圧変圧・変換、低電圧配電、非常用発電、施設向けUPS及び蓄電、データホール配電、ラック配電・バックアップ、サーバー電力変換、基板レベル電力変換、電力監視・管理の10分類で構成される。2025年の売上高構成比は、施設向けUPS及び蓄電が15.15%、系統接続・変電所及び中電圧配電が13.59%、ラック及びサーバー電力変換が13.09%、低電圧配電・切替が10.77%、データホール及び列単位配電が10.07%、非常用発電が9.91%、基板レベル及び負荷点電力変換が9.64%、ラック配電・バックアップが6.66%、変圧器及び中電圧電力変換が5.72%、電力監視・管理が5.38%となった。製品ごとに電圧、電流、容量、効率、寿命、信頼性及び販売単位が異なるため、平均販売価格は単一指標では比較できない。変圧器や大型開閉装置では設備容量と試験要件が価値を左右し、UPSでは効率、冗長性及び蓄電構成、サーバー電源では出力密度と熱設計、基板レベル電源では応答速度と集積度が重要となる。2026~2032年はラック配電・バックアップが17.07%、電力監視・管理が16.53%のCAGRを示し、高密度化とデジタル化に関連する製品が比較的高い成長性を持つ。
データセンター電源システムの需要構造は、顧客の計算負荷、施設規模、信頼性要件及び運用形態によって大きく異なる。2025年にはHyperscale Cloud & AI Compute Operatorsが39.07%、Colocation & Data Center Operatorsが28.47%、Large Enterprise & Private/Hybrid Cloudが11.69%、Telecom Operators & Telco Cloudが6.80%、Research & Governmentが5.56%、Edge & Distributed Computing Service Providersが4.90%、その他が3.52%を占めた。大規模クラウド及びAI施設は高い電力密度、大容量UPS、冗長配電及び高度な監視制御を要求し、コロケーション施設では段階的な容量増設とテナント別電力管理が重視される。企業及び政府向け施設では既存設備との互換性と安定運用が重要であり、通信・エッジ施設では小型化、遠隔監視及びモジュール化が求められる。主要顧客への供給には技術仕様確認、試作品評価、熱・電気試験、信頼性試験、小規模導入及び正式認証を要する。2026~2032年のCAGRはHyperscale Cloud & AI Compute Operatorsが15.32%、Edge & Distributed Computing Service Providersが15.14%、Colocation & Data Center Operatorsが13.70%と予測され、AI計算能力の増加と分散型コンピューティングの普及がデータセンター電源システム需要を拡大する。
川下市場の機会
データセンター電源システムの下流市場では、超大規模AI計算施設、モジュール型コロケーション、企業向けプライベートクラウド更新及び分散型コンピューティングが主要な投資機会となる。2025年のHyperscale Cloud & AI Compute Operators向け市場規模は308.90億米ドルであり、2032年には898.16億米ドルへ拡大する見通しである。Colocation & Data Center Operators向け市場も2025年の225.08億米ドルから2032年には600.04億米ドルへ成長すると予測される。これらの需要は専用変電設備、変圧器、UPS、蓄電装置、発電機、ラック配電設備及び高効率電源モジュールの市場を押し上げる。新設データセンターに加え、既存施設の電力容量増強、サーバー更新、設備の高効率化及び冗長構成の改善も重要な需要源となる。データセンター電源システムの製造企業にとっては、顧客の次世代ITプラットフォームに適合する電源技術を早期に開発し、設備設計から量産・現地運用まで一貫して対応することが市場機会の獲得につながる。
地域別分析
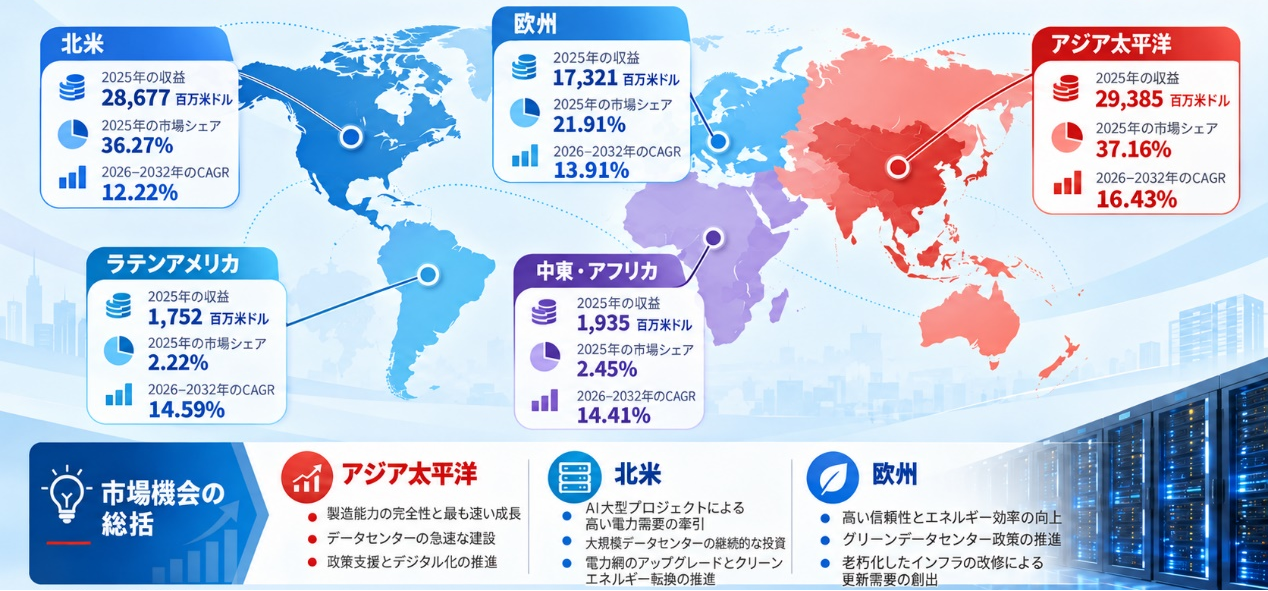
2025年の世界データセンター電源システム市場では、アジア太平洋地域の売上高が293.85億米ドルとなり、世界市場の37.16%を占めた。北米は286.77億米ドルで36.27%、欧州は173.21億米ドルで21.91%、中南米は2.22%、中東・アフリカは2.45%となった。アジア太平洋地域では、中国がデータセンター建設需要と電源設備製造の両面で重要な役割を担っている。中国のサプライチェーンは、UPS、高電圧直流給電、変圧器、サーバー電源、電子部品及びシステム統合に幅広く対応しており、国内市場への供給と海外展開の双方で競争力を持つ。日本は電力半導体、精密電子部品、産業用電源及び高信頼性電気機器に強みを有し、東南アジアでは国際クラウド事業者による地域拠点への投資が進む。北米では大規模AI施設の建設と電力確保が主要課題であり、欧州ではエネルギー効率、信頼性及び既存設備の改修需要が重要である。2026~2032年のデータセンター電源システム市場は、アジア太平洋地域が16.43%、欧州が13.91%、北米が12.22%、中南米が14.59%、中東・アフリカが14.41%のCAGRで拡大すると予測される。今後は地域ごとの電気規格、供給安定性、製造拠点及び保守サービス能力がメーカー選定に与える影響が一段と高まる。
競争環境分析
世界のデータセンター電源システム市場は、総合電機メーカー、重要電源設備メーカー、発電設備メーカー、サーバー電源メーカー及び半導体企業が競合する多層的な市場である。2025年のメーカー売上高ベースでは、Top 5の市場シェアは33.87%であり、Schneider、Vertiv、Eaton、Delta Electronics、ABBが主要企業となっている。Top 10の合計シェアは50.80%である。Schneider、Eaton、ABB及びSiemensは配電、開閉装置、電力管理及び電気インフラ統合に強みを持ち、VertivはUPS、重要電源管理及び高密度データセンター設備で競争力を有する。Delta Electronics、LITEON Technology、Acbel Polytech及びChicony Power Technologyはサーバー電源と電力電子製造において重要な地位を占める。Rolls-Royce、Caterpillar、Cumminsは大型バックアップ発電設備、Infineon及びMonolithic Power Systemsは高効率半導体と電源制御技術を提供する。Huawei、Kehua Data、Shenzhen Kstar Science & Technology及びShenzhen Honor Electronicなどの中国企業も、UPS、高電圧直流給電、サーバー電源及び関連電力設備の市場に参入している。データセンター電源システムの競争力を左右する主要な要素は、電気技術、製品の信頼性、顧客認証、製造規模、納入能力、国際的なサービス網及び共同開発能力である。2026~2032年には、高電圧直流、高密度電力変換及びシステム全体の最適化に対応できる企業が競争上の優位性を高めると見込まれる。
【 データセンター電源システム 報告書の章の要約:全14章】
第1章では、データセンター電源システムレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、データセンター電源システムの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、データセンター電源システムの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、データセンター電源システムの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるデータセンター電源システム業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるデータセンター電源システム市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるデータセンター電源システムの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるデータセンター電源システム産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、データセンター電源システムの業界動向、ドライバー、課題、リスクを分析します
第10章では、データセンター電源システムに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、データセンター電源システム産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、データセンター電源システムの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、データセンター電源システム市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/684223/data-center-power-supply-system
関連レポートの推奨:
世界AIデータセンター電源システム市場の成長予測2026~2032
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com
コメント(0)