

0 世界の海底 IRM サービス市場規模は2026 年に約 85 億 7,900 万米ドル、2032 年には約 144 億 5,100 万米ドルへ拡大 みんなに公開
YHResearchはこのほど「2026年 世界の海底IRMサービス市場調査レポート」を発刊しました。本レポートでは、海底IRMサービスの定義、サービスモデル、市場規模、競争環境、用途、地域構造、産業チェーン、技術進化を体系的に分析しています。本プロモーション版では、海底資産の操業期間における点検・保全・修理・健全性管理ニーズに加え、ROV/AUV、遠隔運用、デジタル状態監視、洋上風力の拡大がもたらすサービス高度化に注目します。
海底資産のライフサイクルを支える重要サービス
海底IRMサービスとは、海洋エネルギーおよび海洋インフラの水中資産を対象に、操業期間を通じてInspection(点検)、Maintenance(保全)、Repair(修理)を提供する専門エンジニアリングサービスです。主な対象は、海底パイプライン、ライザー、アンビリカル、サブシーツリー、マニホールド、制御モジュール、コネクター、海底構造物、係留関連の水中部品、海底ケーブルなどです。作業はワーククラスROV、観察用ROV、AUV、潜水システム、専用支援船を用いて実施され、目視点検、超音波・電磁式NDT、ソナー、陰極防食測定、肉厚測定、測位・計測、洗浄、バルブ操作、モジュール交換、クランプ設置、パイプライン/ケーブル修理などを組み合わせます。海底IRMの中核的な価値は、計画外停止リスクを低減し、海底システムの健全性と稼働率を維持し、資産の経済寿命を延ばすとともに、生産最適化、寿命延長、将来の廃止措置判断に必要な継続データを蓄積する点にあります。
底堅い需要と拡大する成長余地
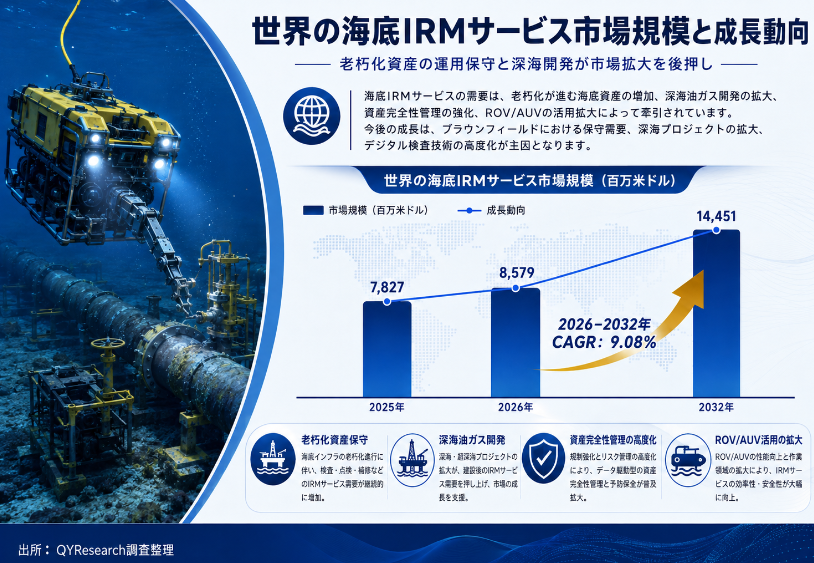
YHResearch の初期調査によると、世界の海底 IRM サービス市場規模は 2025 年に約 78 億 2,700 万米ドル、2026 年に約 85 億 7,900 万米ドルとなり、2032 年には約 144 億 5,100 万米ドルへ拡大する見通しで、2026 年から 2032 年までの年平均成長率(CAGR)は約 9.08% です。対象市場は、稼働中の海底油ガス生産設備、SURFシステム、海底パイプライン/ケーブルなどに対する点検、状態評価、計画・是正保全、修理、部品交換、関連する水中エンジニアリング支援を中心に構成されます。需要面では、北海、メキシコ湾、ブラジル、豪州などの成熟海域で資産老朽化に伴う健全性管理・寿命延長ニーズが増える一方、ブラジルのプレソルト、ガイアナ、西アフリカ、ノルウェーなどの深海開発が新たなinstalled baseを形成しています。洋上風力も新たな需要源で、GWEC「Global Offshore Wind Report 2026」によれば、2025年末の世界累計洋上風力設備容量は約92.5GW、2025年の新規導入は9.3GWであり、海底ケーブル、基礎構造、海洋構造物の増加が水中点検・保全業務を押し上げます。供給側では、大手企業がワーククラスROV/AUV、常駐型・遠隔操作システム、電動ロボティクス、デジタル状態監視、専用船、地域エンジニアリング拠点へ投資し、複数年フレーム契約により船舶稼働率と顧客継続性を高めています。市場は事後修理中心から、リスクベース、状態基準、予知保全型の健全性管理へ移行しており、今後の成長は成熟資産の寿命延長、深海生産設備の増加、洋上風力O&M、遠隔・無人化による効率向上が中心となります。
グローバルネットワーク、船隊、エンジニアリング力が競争力の中核
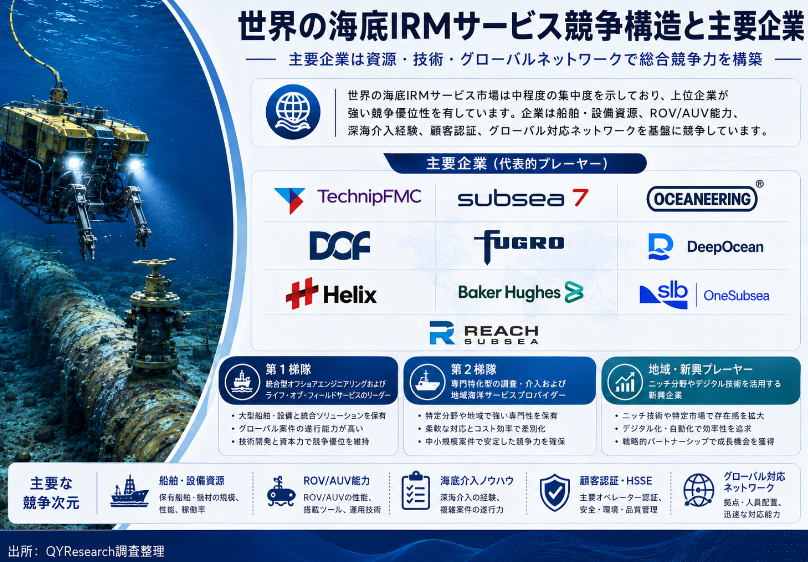
世界の海底IRMサービス市場は、高難度案件と長期フレーム契約を担う少数の大手総合プラットフォームと、点検データ、特定介入技術、地域実行力に強い専門企業が併存する構造です。TechnipFMC、Subsea7、Oceaneering、DOFは、グローバルなデリバリーネットワーク、ワーククラスROV・専用船、エンジニアリング、ツール、現場施工を組み合わせる代表的なトップ層です。Fugroは点検・計測・Geo-data・遠隔運用、DeepOcean、Helix、Saipemは軽工事、深海介入、潜水、総合海洋施工で強みを持ち、Baker HughesとSLB OneSubseaはOEMのinstalled base、保守・アップグレード、ライフサイクルサービスを活用しています。Reach Subsea、James Fisher、Bluestreamなどの地域・専門企業も、北海、洋上風力、海底ケーブル、特定作業パッケージで競争力を有します。業界集中度は中程度とみられ、船隊、ROV、深いエンジニアリング力、HSEQ実績が参入障壁となる一方、ローカルコンテンツ要件、船舶の稼働ウインドウ、作業別専門性により地域企業の余地が残ります。今後は単純な日額単価競争から、「エンジニアリング+船舶+ロボティクス+データ+長期資産知識」の統合競争へ移行し、遠隔運用、常駐型ロボット、予知保全、OEM・オペレーターとの長期協業が受注力と採算性を左右します。
サービス種類と対象資産が需要構造を決める
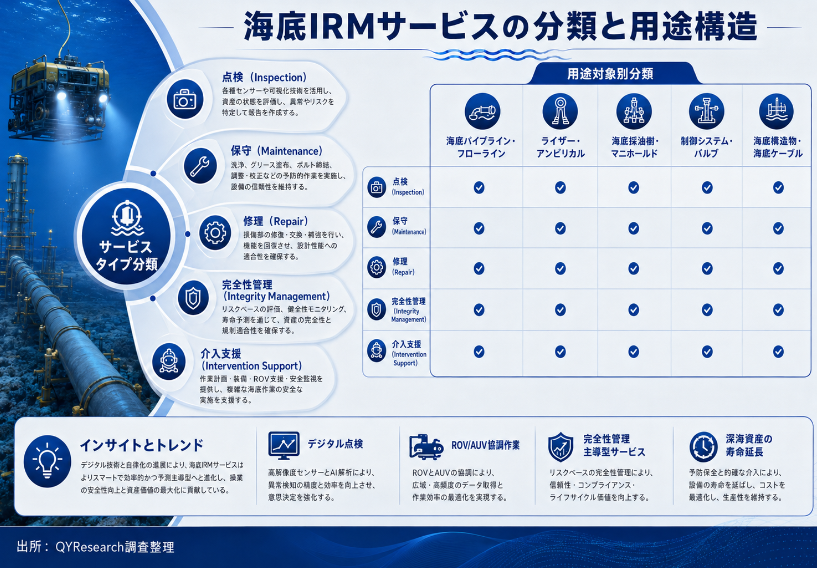
最も安定して理解しやすい分類は、Inspection、Maintenance、Repairの3種類です。Inspectionは頻度が高く、目視、NDT、ソナーによるパイプライン・構造物調査、陰極防食測定、腐食・肉厚測定、漏えい/異常検知、測位・計測などを含み、後工程の保全・修理判断の基礎データとなります。Maintenanceは洗浄、バルブ・アクチュエータ操作、海洋生物除去、アノードや保護材交換、モジュール保守、締結、小規模構造介入などで、計画保全と是正保全の双方があります。Repairは頻度が相対的に低い一方、案件単価が高く、パイプラインクランプや局部管更換、アンビリカル・ジャンパー・コネクター作業、制御モジュールやサブシーツリー部品交換、緊急故障介入などが含まれます。もう一つの安定した分類軸は対象資産・用途です。石油・ガスは海底生産システム、ライザー、フローライン、アンビリカル、長距離パイプラインを中心に主要需要を形成します。洋上風力は伸びの速い新規分野で、モノパイル/ジャケット、水中J-tube、ケーブル進入部、アレイケーブル、輸出ケーブルに対する目視・NDT、洗掘監視、陰極防食、海洋生物除去、ケーブル保護復旧、局部修理などが中心です。遠隔ロボット技術の成熟に伴い、サービス種類と設備・船舶種類の境界は弱まり、顧客は資産稼働率や健全性目標に基づく統合パッケージを選好する傾向が強まっています。
成熟海域と新規深海開発が地域機会を同時に形成
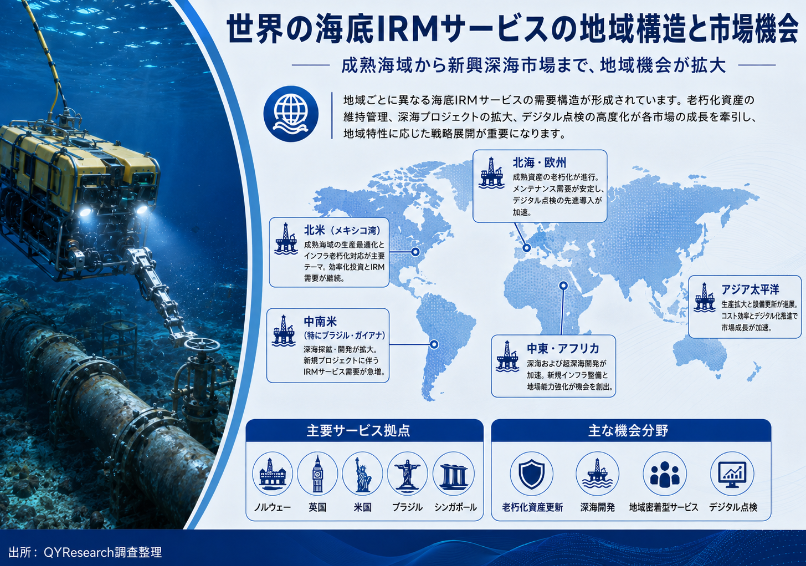
海底IRMサービスの地域需要は、海底資産のinstalled base、深海開発密度、洋上風力容量、地域の海洋サービス供給網に大きく左右されます。欧州、とりわけ北海は成熟した中核市場で、長期操業中の油ガス資産、厳格な健全性管理、密集した海底ネットワーク、大規模な洋上風力が継続需要を支え、アバディーンやノルウェー西岸が主要なエンジニアリング・船舶拠点です。中南米ではブラジルが代表的な深海IRM市場で、広範な海底生産システムとFPSO関連資産が継続需要を生み、ガイアナなどの新規深海開発が将来の保全需要基盤を急速に拡大しています。北米はメキシコ湾が中心で、深海設備と成熟資産が併存し、高信頼ROV、迅速な緊急対応、複雑介入へのニーズが強い市場です。アジア太平洋は「成熟油ガス+洋上風力」の二重構造で、豪州では老朽化設備の寿命延長需要が強く、中国・東アジアでは洋上風力と海底ケーブル網の拡大が新規機会を生みます。GWECによると、中国の洋上風力累計容量は2025年末に約48.4GWで世界最大です。中東・アフリカでは、アンゴラ、ナイジェリア、モーリタニア/セネガル等の西アフリカ深海案件、東地中海ガス、地域海底ネットワークが専門サービス需要を支えます。今後は船舶数だけでなく、地域エンジニア、ツール・スペア、港湾拠点、法規・資格対応、遠隔運用による動員費削減が地域競争力を決めます。
水中ロボティクスから資産健全性管理までの統合チェーン
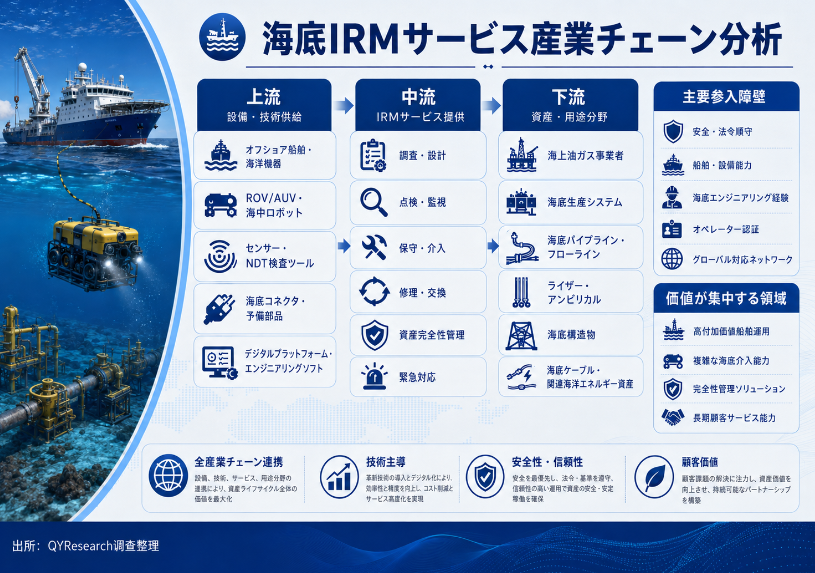
海底IRMサービスの上流には、IRM/軽工事船、ワーククラス・観察用ROV、AUV、LARS、ダイナミックポジショニング、海洋クレーン、潜水システム、モジュールハンドリング、介入ツールに加え、カメラ、ソナー、超音波・電磁NDT、肉厚・陰極防食測定、漏えい検知、測位・計測センサーがあります。ソフトウェア・基盤技術としては、資産健全性管理プラットフォーム、遠隔運用センター、データ保存・解析、デジタルツイン、異常検知、予知保全アルゴリズムが重要です。中流ではサービス企業がプロジェクト管理、エンジニアリング、作業計画、船舶・ロボット配置、海上点検・データ取得、データ解釈、保全・修理、モジュール/配管/ケーブル介入、長期フレーム契約、緊急対応を実行します。下流顧客はIOC、NOC、独立系オペレーター、FPSO/プラットフォーム・海底生産設備運営者、洋上風力開発事業者、海底ケーブル・海洋インフラ所有者です。価値が集中しやすいのは、高仕様船・ワーククラスROVの海上稼働時間、専用ツール、高リスク修理、複雑エンジニアリング、統合PMであり、長年蓄積された点検データと資産履歴は顧客継続性を大きく高めます。今後はハイブリッド/低炭素船、電動ROV、常駐型ロボット、陸上遠隔制御が拡大し、ブラジル、北海、アジア太平洋、西アフリカ等でサービス拠点のローカル化が進みます。
規制強化、デジタル化、無人化がサービスモデルを変革
海底IRMはHSEQ要求が高く、エンジニアリング経験への依存度が大きい海洋サービスです。主要海域では、安全、環境、資産健全性、パイプライン・設備管理制度により、オペレーターに設備を良好な状態で維持し、監督当局の検査に対応することが求められます。米国BSEEは外側大陸棚の油ガス設備に関する規制・技術基準・検査を継続的に運用しており、豪州NOPSEMAは2026年のNational Prioritiesで老朽化海洋資産の構造健全性を重点化し、点検・保全・修理計画と腐食管理の強化を掲げています。サービス企業の参入障壁は単一のROV保有ではなく、深海エンジニアリング、船舶・ツール構成、長期HSEQ実績、資格を持つ海上人材、NDT・計測品質システム、緊急対応、ローカル組織、OEM機器とのインターフェース経験にあります。また、船舶日額・燃料費の変動、天候ウインドウ、専門人材不足、顧客の価格圧力、油価サイクル、洋上風力案件のタイミング変化も課題です。高額修理ではエンジニアリング検証、材料・スペア準備が必要で、供給網の信頼性と対応速度が生産損失に直結します。
今後数年間、海底IRMは「offshore要員を減らす」「水中滞在を長くする」「データ活用を閉ループ化する」方向へ進みます。遠隔運用センター、常駐型ROV/AUV、電動推進、自動航行、機械視覚が無人点検比率を高め、大規模船舶や海上要員への依存を一部低減します。デジタルツイン、連続状態監視、AIによる異常検知・リスク順位付けは、固定周期保全からcondition-based / predictive maintenanceへの移行を後押しします。商流では、複数年フレーム契約、統合Life-of-Field契約、資産稼働率・生産目標を基準にしたサービスパッケージが増え、大手企業は船隊、ロボティクス、エンジニアリング、データ、OEMエコシステムを一体化します。需要面では成熟油ガス資産の寿命延長が安定基盤となり、新規深海開発がinstalled baseを拡大し、洋上風力基礎、海底ケーブル、浮体式風力の係留・ダイナミックケーブルが新たな長期保全市場を形成します。規制当局とオペレーターが健全性、環境リスク、追跡可能なデータへの要求を高める中、低炭素で高頻度点検、迅速介入、予測可能な保全成果を提供できるサービス企業の競争力が高まる見通しです。
本記事の内容は、YH Research株式会社の調査レポート「グローバル海底IRMサービスのトップ会社の市場シェアおよびランキング 2026」のデータを基に作成しています。
https://www.yhresearch.co.jp/customized-reports
【本件に関するお問い合わせ先】
YH Research株式会社
URL:https://www.yhresearch.co.jp
住所:東京都中央区勝どき五丁目12番4-1203号
TEL:050-5840-2692(日本);0081-5058402692(グローバル)
マーケティング担当:info@yhresearch.com
YH Researchについて
当社は、グローバル市場における企業の戦略意思決定を支える調査・分析の専門企業です。世界各地に拠点を持ち、160カ国以上の企業に対して、市場規模分析、競合評価、カスタムリサーチ、IPO支援、事業計画策定など、幅広いソリューションを提供しています。業界動向、市場構造、消費者ニーズを多角的に洞察することで、企業が迅速かつ的確に意思決定を行えるよう、実践的なインサイトと戦略立案を提供します。
コメント(0)