

0 自動車用ピストン―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032 みんなに公開
自動車用ピストンは、内燃機関のシリンダー内部に組み込まれ、ピストンリングを介してシリンダー壁との気密性を確保し、ピストンピンとコンロッドを通じてクランク機構に接続される重要な往復運動部品である。燃焼によって発生する高温・高圧ガスがピストン頂面に作用すると、ピストンはシリンダー軸方向に往復運動し、その直線運動がコンロッドとクランクシャフトによって回転動力へ変換される。高温、高圧、高速摩擦、繰り返し慣性荷重という厳しい環境で使用されるため、軽量性、高強度、耐熱疲労性、耐摩耗性、寸法安定性、熱伝導性、低摩擦性を同時に満たす必要がある。近年はスカート形状、リング溝、冷却ギャラリー、リングキャリア、表面コーティングなどの最適化によって、熱管理、シール性能、耐久性および摩擦損失の改善が進んでいる。
本調査の対象は主としてアルミニウム合金ピストンとスチールピストンであり、乗用車および商用車のガソリン、ディーゼル、ハイブリッド用エンジンに適用される。アルミニウム合金ピストンは低密度、高い熱伝導性、低い往復慣性を特徴とし、乗用車や小型商用車で主流となっている。一方、スチールピストンは高強度、耐高温性、低熱膨張性に優れ、高筒内圧のディーゼルエンジン、大型商用車、高負荷用途に適する。ターボ化、ダウンサイジング、高圧縮比、低排出ガス化、ハイブリッド化が進む中、自動車用ピストンは標準的な機械部品から、高強度材料、複雑な冷却構造、低摩擦コーティング、高精度加工を組み合わせた高機能部品へと進化している。
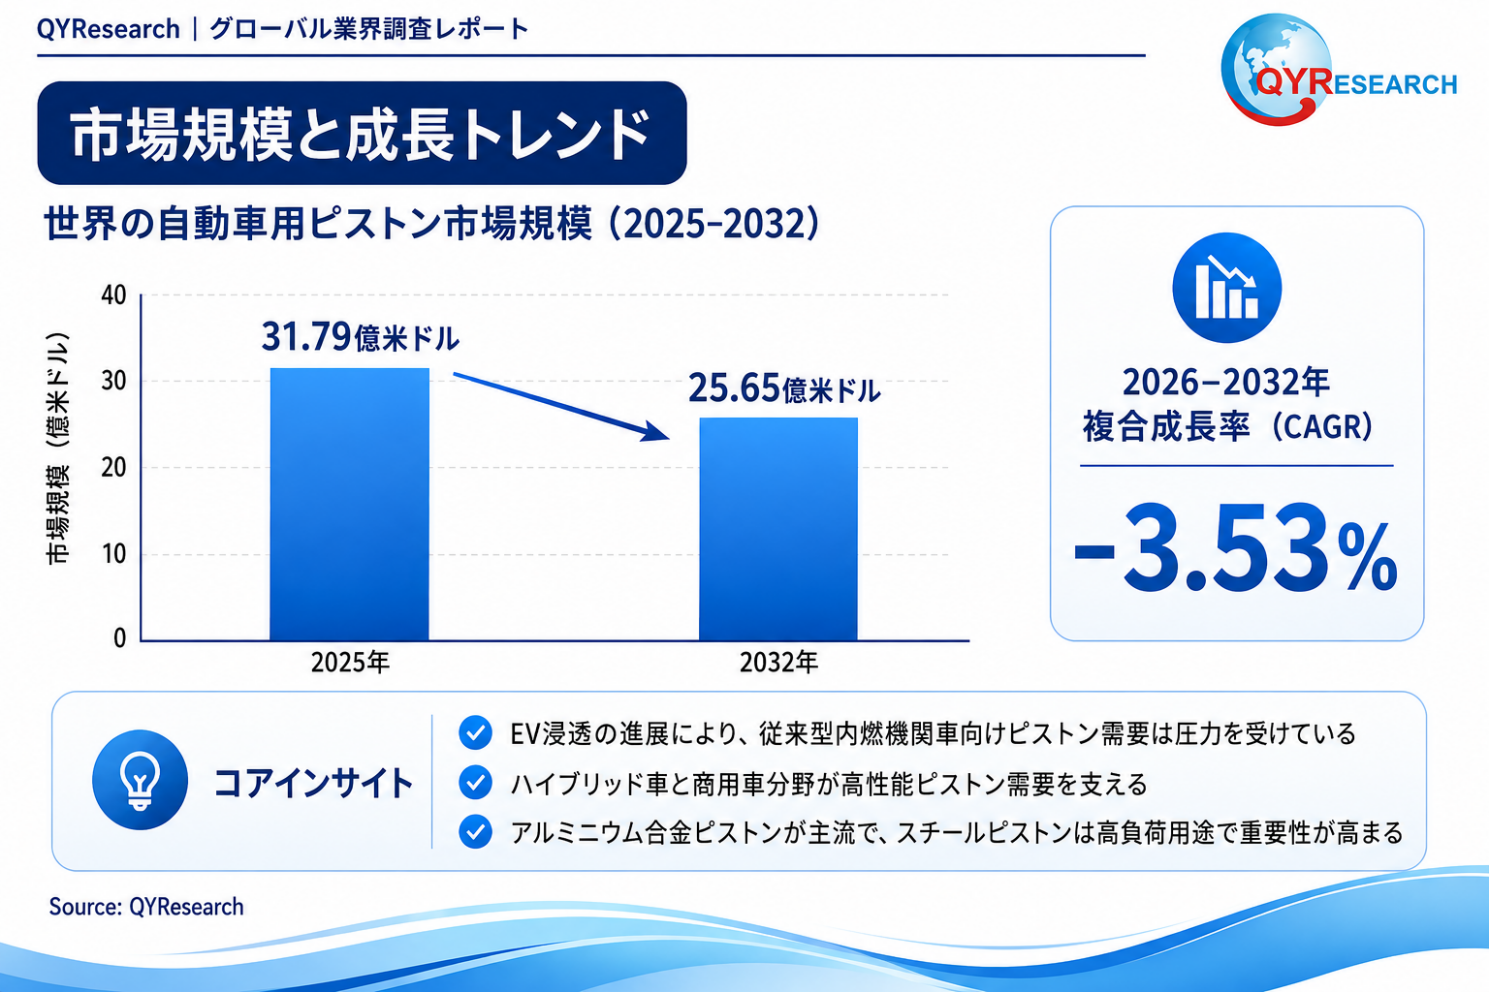
QYResearchの調査によると、2025年の世界の自動車用ピストン市場規模は約31.79億米ドルで、2032年には約25.65億米ドルに達し、2026~2032年の年平均成長率は約-3.53%と予測される。需要構造は、BEVの普及拡大、ハイブリッド車の継続的な成長、商用車における電動化の相対的な遅れ、高効率・低排出ガス内燃機関への技術更新によって大きく変化している。従来型の乗用車向けピストン数量は中長期的に圧力を受ける一方、ハイブリッド車ではピストン、コンロッド、クランク機構が引き続き必要であり、頻繁な始動停止と複雑な熱サイクルによって耐熱疲労、寸法安定性、冷却性能への要求はむしろ高まる。商用車、ヘビーデューティーディーゼル、高負荷用途は電動化の速度が比較的遅く、より安定した需要基盤となる。供給側では、単純な能力増強よりも、生産拠点の最適化、自動化、品質一貫性、材料・表面処理技術の高度化、地域顧客への近接供給が重要になっている。総じて業界は「数量の緩やかな縮小、製品構成の高度化、地域競争の再配置」という段階に入り、今後の価値創出はハイブリッド向け高性能ピストン、高筒内圧商用エンジン向けスチールピストン・複合構造、代替燃料エンジン、さらにインド、東南アジア、中東、ラテンアメリカなど内燃機関と補修需要が残る市場から生まれる。本市場規模は自動車用ピストンの販売金額を中心とし、アルミニウム合金ピストン、スチールピストン、乗用車、商用車を主要対象とする。
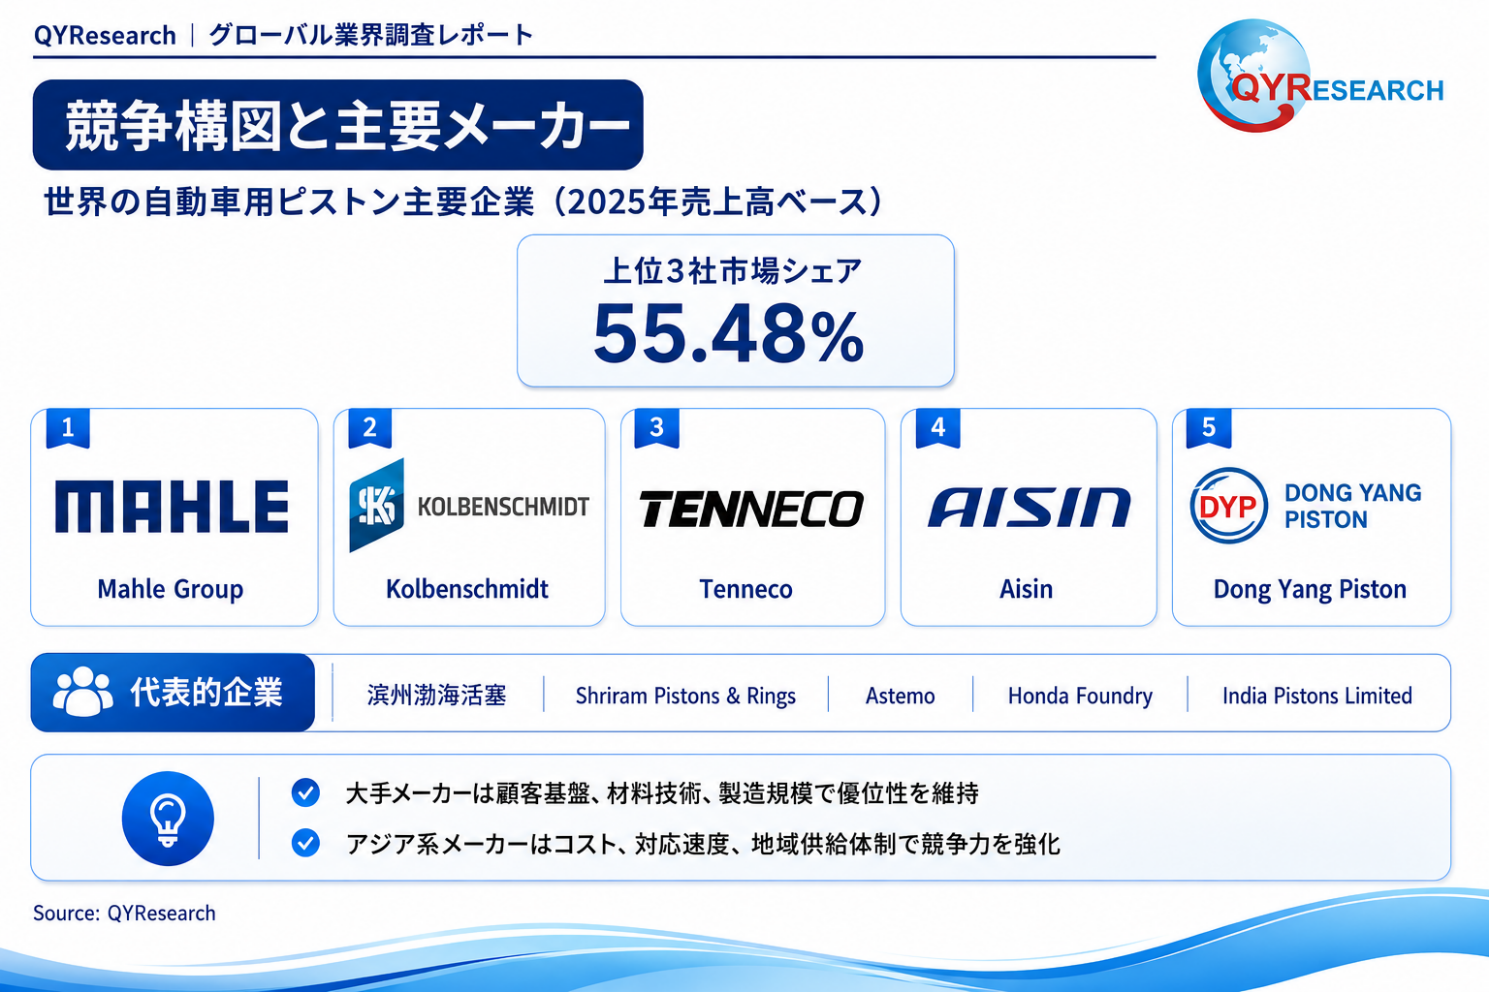
世界の自動車用ピストン市場は、グローバル大手が主導する一方で、地域・顧客・材料技術に強みを持つ専門メーカーが共存する構造となっている。主要企業には Mahle Group、Kolbenschmidt、Tenneco、Aisin、Dong Yang Piston、Binzhou Bohai Piston、Shriram Pistons & Rings が含まれ、さらに Astemo、Honda Foundry、Jiangbin Machinery、Shangdong Shuanggang Piston、India Pistons Limited、JLD Piston、ZYNP Corporation、Yenmak などが地域顧客基盤、特定用途、コスト競争力、アフターマーケット対応力を通じて競争している。2025年には上位3社の合計シェアが約55.48%に達し、市場集中度は比較的高い。Mahle Group単独でも約22.43%を占め、グローバル顧客網、材料・工程技術、多地域生産体制が強みとなっている。上位企業はグローバルプラットフォームへの設計参画、高性能アルミニウム合金ピストンおよびスチールピストン、材料・コーティング開発、複数地域での供給能力で優位性を維持する一方、中堅企業は地域OEMとの関係、製造効率、専門工程を武器とする。今後は規模だけでなく、材料技術、熱管理、低摩擦コーティング、精密加工、量産一貫性、地域密着型デリバリーを組み合わせた総合力が競争軸となり、中国、インド、韓国のメーカーも品質向上と顧客認証の蓄積を背景に中高級市場での存在感を高める可能性がある。
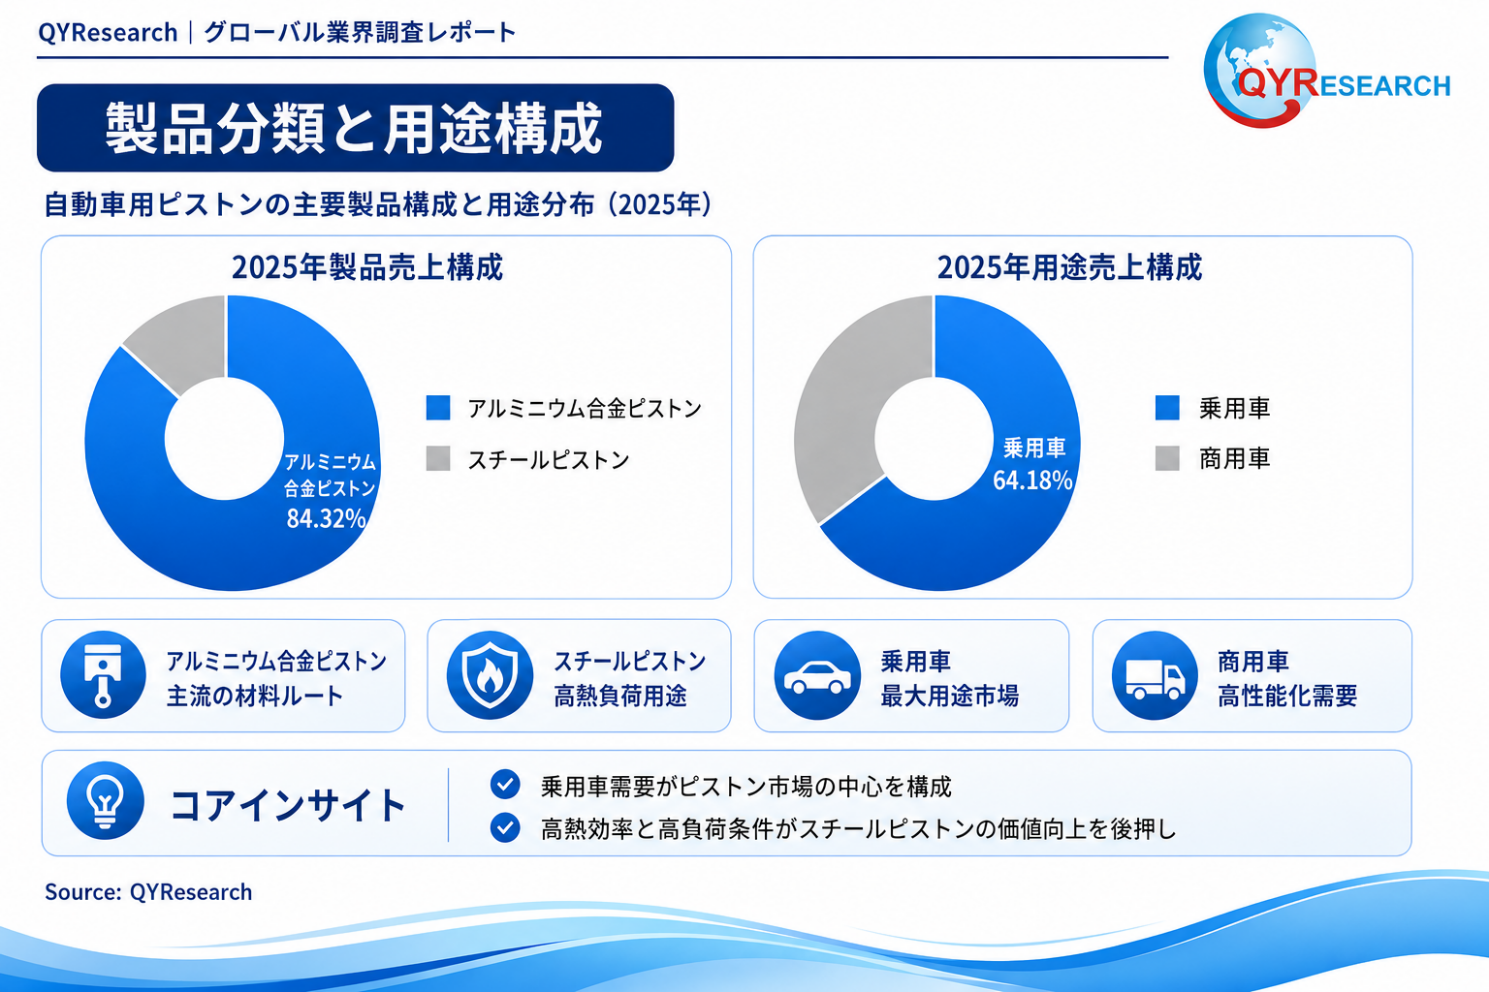
製品タイプでは、アルミニウム合金ピストンとスチールピストンに大別される。アルミニウム合金ピストンは軽量、高熱伝導、低往復慣性を強みとし、乗用車のガソリンエンジン、一部ディーゼル、小型商用車で主流である。ターボ化、高圧縮比、ハイブリッド運転に対応するため、冷却ギャラリー、リングキャリア、高強度アルミ合金、スカート形状、低摩擦コーティングの高度化が進む。スチールピストンは機械強度、耐高温性、疲労強度、低熱膨張性に優れ、大型商用車、高筒内圧ディーゼル、高熱負荷用途に適し、スチールクラウンとアルミスカートを組み合わせた構造も性能と重量の両立策として重要性を増している。2025年にはアルミニウム合金ピストンが世界市場売上の約84.3%を占め、引き続き圧倒的な主流である一方、スチールピストンは2026~2032年に約0.82%のプラス成長が見込まれ、商用車や高負荷エンジンでの構造的な需要機会が示されている。用途別では乗用車が最大市場だがBEV代替の影響を受けやすく、商用車では耐久性、信頼性、長時間高負荷運転への要求が強いため、スチールピストンと高性能アルミ設計の需要が相対的に底堅い。今後の成長ポイントは単純な数量増ではなく、ハイブリッド、重商用、高効率エンジン向けの高付加価値化にある。
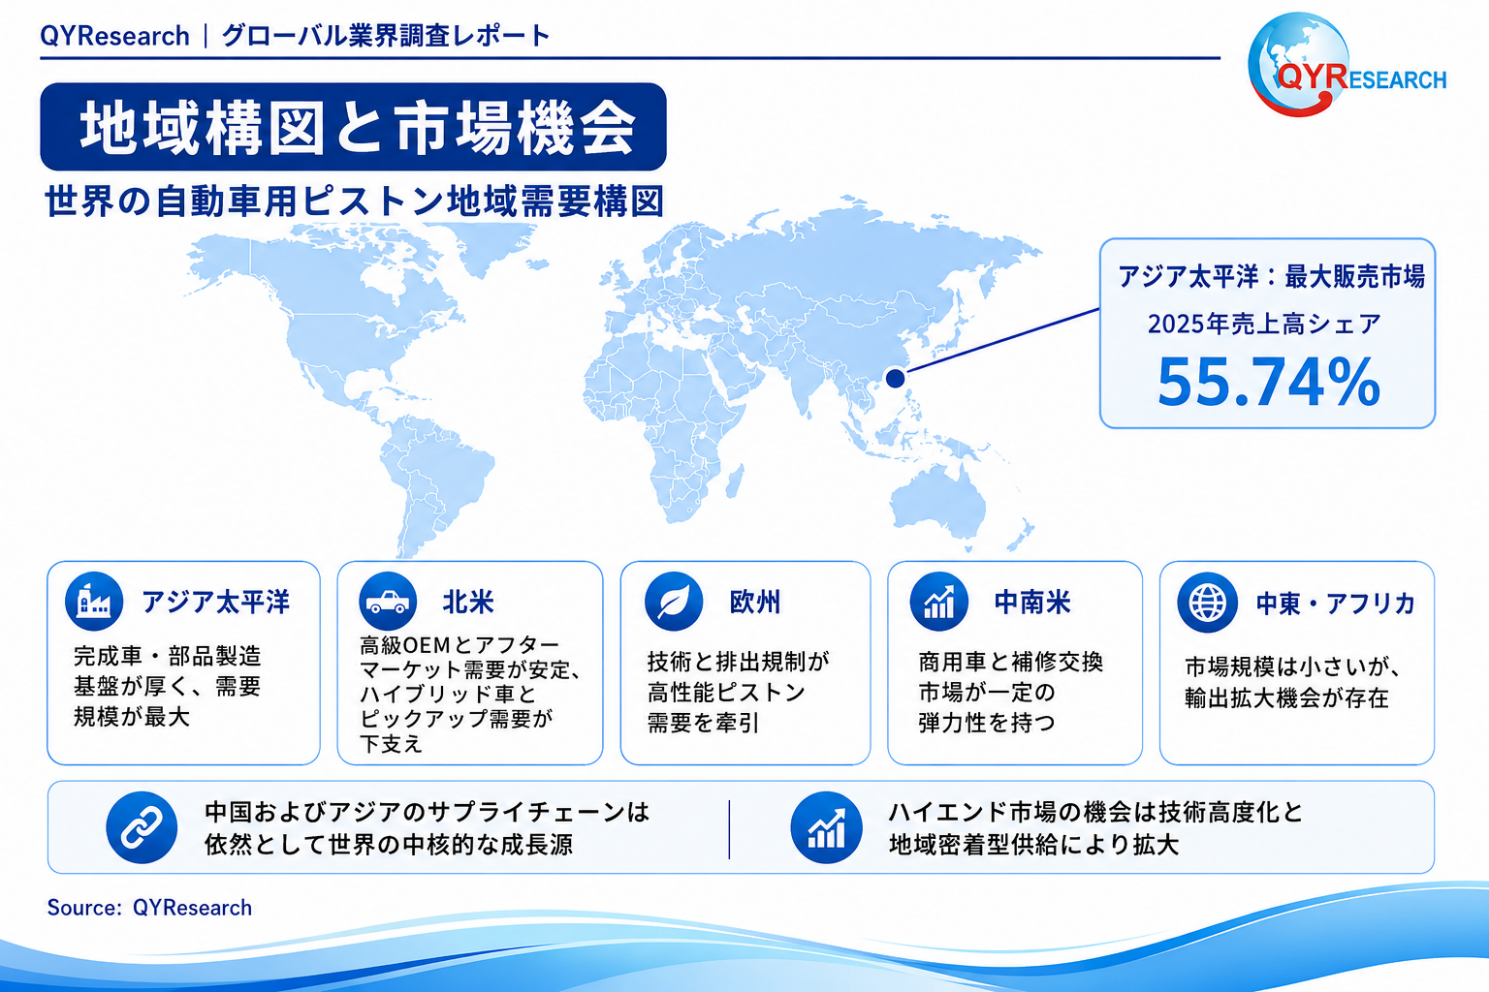
自動車用ピストンの生産と需要は完成車およびエンジン製造クラスターとの結びつきが強く、アジア太平洋が最大の市場・製造拠点となっている。2025年、アジア太平洋は世界の自動車用ピストン売上の約55.74%を占め、中国、日本、韓国、インド、東南アジアが乗用車、商用車、エンジン生産の大きな基盤を形成している。生産面では中国が世界生産量の約36.36%を占め最大地域となり、欧州は約15.48%で高性能パワートレインと先進部品技術に強みを維持している。北米は成熟市場で、現地の自動車生産、ピックアップ、小型商用車、大規模な補修市場に支えられる。欧州では電動化が速く排出規制も厳しいため従来型ピストン数量は減少圧力を受けるが、高効率内燃機関、ハイブリッド、高性能用途には価値機会が残る。中国は標準アルミピストンの量産中心から、高性能化、スチールピストン、ハイブリッド対応、グローバルOEM認証へと競争軸を移している。インドと東南アジアは自動車生産の拡大、現地化政策、ガソリン・ディーゼル・ハイブリッド車の長い製品寿命を背景に構造的な成長余地が比較的大きい。ラテンアメリカ、中東、アフリカでは商用車保有、長期使用、補修需要が市場を支え、今後は物流・関税・納期リスクを抑えるため、顧客近接型生産、地域サービス、現地調達がさらに重要になる。
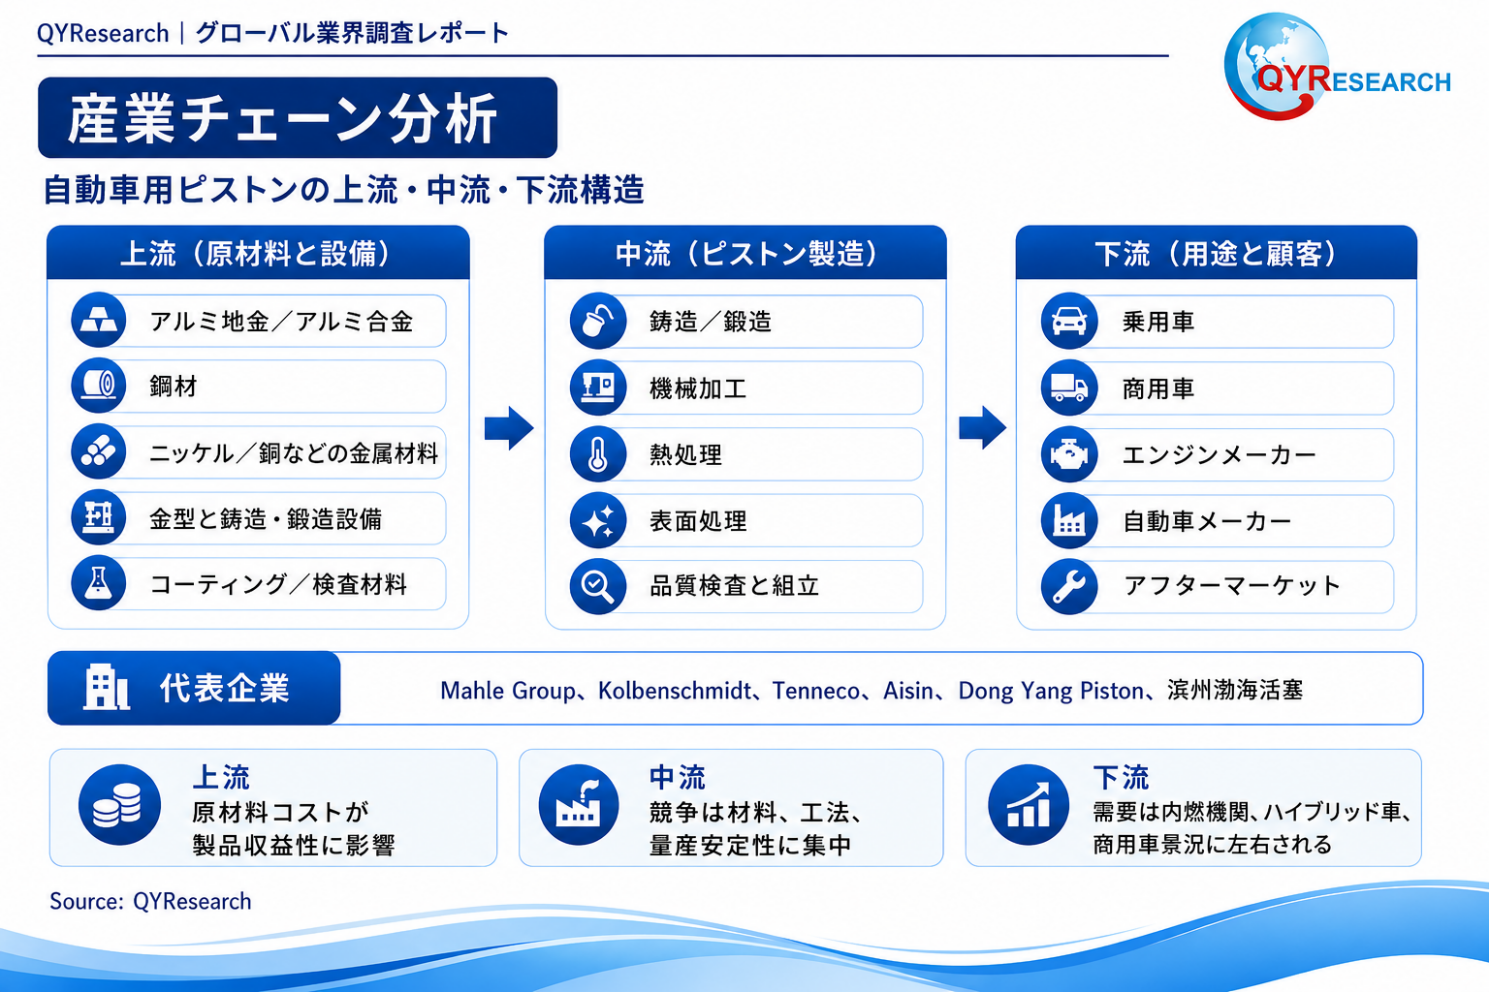
自動車用ピストンの上流には、アルミ地金、アルミ合金、鋼材、ニッケル、銅などの金属材料に加え、金型、鋳造設備、鍛造設備、高精度CNC工作機械、熱処理設備、表面処理・コーティング材料、オンライン検査・計測設備が含まれる。乗用車向けではアルミ合金が中心であり、高負荷ディーゼルやスチールピストンでは鋼材の重要性が高い。金属・エネルギー価格は製造コストと収益性に直結し、金型精度、鋳鍛造能力、熱処理、表面処理技術は強度、寸法一貫性、耐摩耗性、欠陥率を左右する。中流の製造工程は材料調整、鋳造または鍛造、熱処理、粗・仕上げ加工、リング溝・ピン穴加工、冷却ギャラリーやリングキャリアの形成、表面処理、コーティング、洗浄、組立、最終検査などで構成され、高温・高圧・高速往復運動下での強度、熱安定性、軽量性、低摩擦性、ミクロンレベルの寸法管理が要求される。下流はエンジンメーカー、完成車メーカー、部品供給システムで、乗用車エンジン、商用車エンジン、補修市場へつながる。OEMでは耐久評価、工程一貫性、設計協業、納期対応が重視され、補修市場では品揃えと価格性能が重要である。参入障壁は材料・構造設計、鋳鍛造・精密加工、耐久試験、IATF 16949等の品質システム、顧客認定、大量安定生産に集中し、付加価値はスチールピストン、冷却ギャラリーやリングキャリア付き高性能アルミピストン、先進コーティング、ハイブリッド・高筒内圧向け専用設計に移っている。
本記事は、QY Research発行のレポート「自動車用ピストン―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」に基づき、市場動向および競合分析の概要を解説します。
【レポート詳細・無料サンプルの取得】
https://www.qyresearch.co.jp/reports/1822440/automotive-piston
お問い合わせ先
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com
QYResearch会社概要
QYResearchは、2007年に設立され、本社はアメリカのロサンゼルスと中国の北京にある。19年以上にわたる持続的な成長の結果、QYResearchは、世界的に有名な、世界中の顧客に対してセグメント産業調査サービスを提供するリーディングなコンサルティング機関として成長した。ビジネスは世界160カ国以上に広がっており、30カ国以上に固定のマーケティングパートナーがあり、アメリカ、日本、韓国、インドなどに支店があり、国内の主要都市である北京、広州、長沙、石家庄、重慶、武漢、成都、山西大同、太原、昆明、日照、天津などにはオフィスと専門的な研究チームが設置されている。
QYResearchは、高度技術産業の産業チェーンのさまざまな分野にわたる、世界的に有名な大手コンサルティング会社である。これらの分野には、半導体産業チェーン(半導体設備および部品、半導体材料、集積回路、製造、封装試験、ディスクリートデバイス、センサー、光電子デバイス)、太陽光発電産業チェーン(装置、シリコン素材/ウェーハー、セル、モジュール、補助材料、インバーター、発電所終端)、新エネルギー自動車産業チェーン(電力バッテリーおよび材料、電動ドライブ制御、自動車半導体/エレクトロニクス、車両、充電スタンド)、通信産業チェーン(通信システム装置、端末装置、電子部品、RFフロントエンド、光モジュール、4G/5G/6G、広帯域、IoT、デジタル経済、AI)、先進材料産業チェーン(金属材料、高分子材料、セラミックス材料、ナノ材料など)、機械製造産業チェーン(CNC機械、建設機械、電気機械、3Cオートメーション、産業用ロボット、レーザー、産業制御、無人航空機)、食品医薬品、医療機器、農業などが含まれる。
コメント(0)